「投資に興味はあるけれど、何から始めればいいかわからない…」
「株は値動きが怖いし、FXはなんだか難しそう」
「できれば、ほったらかしでコツコツ増える仕組みがほしい」
そんな方に、私が最初の一歩としておすすめしたいのが「不動産クラウドファンディング(不動産クラファン)」です。
不動産クラファンは、1万円程度からプロが選んだ不動産に出資でき、運用期間が終われば分配金と元本が戻ってくる投資です。株価のように毎日値段が上下しないので、相場を見続ける必要がなく、忙しい会社員でも続けやすいのが特長です。
実際、国土交通省の調査では、不動産クラファンに参加する一般投資家は2019年の約0.7万人から2023年には約20万人へと急増しています。一方で、2025年以降は分配金の遅延や巨額の債務超過が報じられた事例もあり、「仕組みとリスクを理解して事業者を選べるかどうか」で結果が大きく変わる投資でもあります。
この記事では、2012年から投資を続けて15年目、不動産クラファンだけで20口座以上を開設して運用している私・為替コヤジが、仕組みから利回り、リスク、2026年8月の最新ルール改正、税金、始め方、失敗しない選び方までを本音で解説します。読み終わるころには「自分にもできそう」と思っていただけるはずです。
- 不動産クラウドファンディングの仕組みと、法律(不動産特定共同事業法)による位置づけ
- 匿名組合型・任意組合型・倒産隔離型(SPC型)の違い
- 市場規模の推移と、2026年8月に施行された最新のルール改正のポイント
- 利回りの目安と、税引後にいくら手元に残るかのシミュレーション
- メリット7つ・デメリット(リスク)7つと、実際に起きたトラブル事例
- 口座開設から分配金受け取りまでの始め方5ステップ
- 失敗しないファンド選びのチェックリストと運用のコツ
- 分配金にかかる税金と確定申告の考え方
- 為替コヤジが厳選したおすすめ事業者56社


- 不動産クラウドファンディングとは?仕組みをやさしく解説
- 不動産クラウドファンディングの市場規模と最新動向【2026年】
- 不動産クラウドファンディングの利回りはどれくらい?
- 不動産クラウドファンディングが初心者に向いている5つの理由
- 不動産クラウドファンディングの7つのメリット
- 不動産クラウドファンディングの7つのデメリット・リスク
- 不動産クラウドファンディングの始め方5ステップ
- 失敗しないファンド選びのチェックリスト
- 不動産クラウドファンディングで成果を出す運用のコツ
- 不動産クラウドファンディングの税金と確定申告
- 為替コヤジ厳選!おすすめ不動産クラウドファンディング事業者56社
- 不動産クラウドファンディングのよくある質問
- まとめ:不動産クラファンは「ほったらかし資産運用」の心強い柱
不動産クラウドファンディングとは?仕組みをやさしく解説
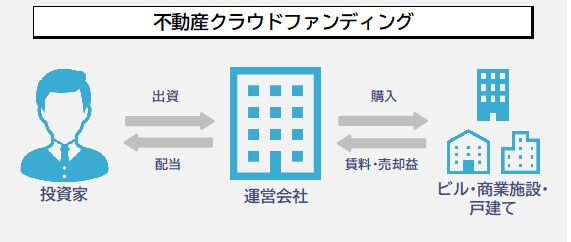
不動産クラウドファンディングとは、インターネットを通じて多くの投資家から少額ずつ資金を集め、事業者がその資金で不動産を運用し、得られた賃料収入や売却益を投資家に分配する仕組みです。
本来、不動産投資といえば数千万円の物件を買い、ローンを組み、入居者募集や修繕まで自分で対応するのが一般的でした。不動産クラファンなら、物件の取得から管理・売却までを不動産のプロである事業者が担い、投資家は「出資して待つだけ」。いわば「不動産オーナーの収益を、小さく切り分けて買える」投資です。
お金の流れは4ステップ
まずは全体像をつかみましょう。不動産クラファンのお金の流れは、次の4ステップで理解できます。
- 募集:事業者がWebサイトでファンド(物件・想定利回り・運用期間など)を公開し、出資者を募集します。
- 出資:投資家はネット上で契約し、1口1万円などの単位で出資します。
- 運用:事業者が物件を賃貸・運営し、賃料などの収益を得ます。
- 分配・償還:運用期間中または終了時に分配金が支払われ、満期に出資元本が返還(償還)されます。
初心者にとって心強いのは、投資先の物件情報が公開されることです。所在地、築年数、想定賃料、想定売却価格などが示されるため、「何にお金を出しているのか」が見えやすく、納得して投資できます。
よく似た投資にソーシャルレンディング(ソシャレン)がありますが、こちらは「企業にお金を貸して利息を受け取る」融資型の投資です。詳しくはソーシャルレンディングとは?、両者の比較は不動産クラファンとソシャレンの違いで解説しています。
不動産特定共同事業法(不特法)で規制された投資商品
不動産クラファンを語るうえで欠かせないのが「不動産特定共同事業法(通称:不特法)」です。ここを押さえておくと、事業者選びの目が一段と養われます。
不特法は、1990年代前半に経営基盤の弱い業者の倒産で多くの投資家が被害を受けたことを教訓に、1994年に制定(1995年施行)された法律です。投資家から出資を募って不動産を運用する事業者は、原則として国土交通大臣(金融庁長官と共管)または都道府県知事の許可を受ける必要があり、資本金や純資産、業務管理体制などの要件が課されています。
その後の主な改正は次のとおりです。
| 時期 | 主な内容 |
|---|---|
| 1995年 | 不動産特定共同事業法の施行(制度創設) |
| 2013年12月 | 倒産隔離型のSPC(特別目的会社)を使う「特例事業」が可能に |
| 2017年12月 | 小規模不動産特定共同事業の創設、書面の電子交付などクラウドファンディング(電子取引業務)への対応 |
| 2019年4月 | 「電子取引業務ガイドライン」策定(クラファン事業者の監督ルール) |
| 2026年8月 | 施行規則等の改正。想定利回りの根拠や出資金の使途など、投資家への説明事項を拡充(詳しくは後述) |
特に2017年の改正でネット上の契約が可能になったことが、今の不動産クラファン普及の出発点です。なお、金融庁の資料によると、不動産特定共同事業者は2025年6月30日時点で265社にのぼります。
ただし「許可を受けている=国が元本を保証してくれる」わけではありません。許可はあくまで最低限の入場券。そのうえで事業者の財務や実績を自分で確認することが大切です。
匿名組合型と任意組合型の違い
不動産クラファンの契約形態には主に「匿名組合型」と「任意組合型」の2種類があります。どちらを選ぶかで、所有権・責任の範囲・税金の扱いが変わるので、ここはしっかり押さえておきましょう。
| 項目 | 匿名組合型 | 任意組合型 |
|---|---|---|
| 仕組み | 投資家は事業者の事業に出資し、利益の分配を受ける | 投資家が組合員として出資し、共同で事業を行う(実務は業務執行者の事業者が担当) |
| 不動産の所有権 | なし(事業者が所有) | あり(持分に応じて共有) |
| 最低出資額の目安 | 1万〜10万円程度 | 100万円程度〜 |
| 運用期間の目安 | 数ヶ月〜数年(短め) | 数年〜十数年(長め) |
| 投資家の責任 | 有限責任(出資額まで) | 無限責任 |
| 分配金の所得区分 | 雑所得 | 不動産所得 |
| 主な用途 | 少額の資産運用 | 相続対策など |
ネットで1万円から投資できる不動産クラファンは、ほとんどが匿名組合型です。初心者はまず匿名組合型から始めれば問題ありません。
倒産隔離型(SPC型)のファンドもある
匿名組合型の多くは、事業者自身が物件を保有する仕組みです。そのため、事業者が倒産すると投資家の出資金も影響を受ける可能性があります。
これに対し、2013年改正で可能になった「特例事業」では、不動産の運用だけを行うSPC(特別目的会社)が物件を保有し、投資家はSPCに出資します。運営会社の他事業の不振の影響を受けにくい「倒産隔離」が図られているのが特徴です。ファンドの説明書に「特例事業」「SPC」とあれば、このタイプです。
不動産クラファンと他の不動産投資との違い
「不動産に投資するならREITや現物不動産もあるけれど、何が違うの?」という疑問にお答えします。主な違いを一覧にしました。
| 項目 | 不動産クラファン | J-REIT | 現物不動産 | ソシャレン |
|---|---|---|---|---|
| 最低投資額 | 1万円程度〜 | 数万円程度〜 | 数百万〜数千万円 | 1万円程度〜 |
| 価格変動 | 日々の値動きなし | 市場で毎日変動 | 売却時に確定 | 日々の値動きなし |
| 途中換金 | 原則不可 | 市場でいつでも売却可 | 売却に時間がかかる | 原則不可 |
| 手間 | ほぼなし | ほぼなし | 管理・修繕など多い | ほぼなし |
| 投資先の見えやすさ | 個別物件が見える | 多数物件に分散 | 自分で選ぶ | 借り手情報が限定的な場合あり |
| NISA | 対象外 | 対象(上場銘柄) | 対象外 | 対象外 |
不動産クラファンは「値動きのストレスがなく、少額で、物件を選んで投資できる」点が最大の個性です。いつでも換金したい資金や、税制優遇を活かしたい資金は新NISAでの投資信託に、満期まで寝かせられる資金は不動産クラファンに、という使い分けがおすすめです。
不動産クラウドファンディングの市場規模と最新動向【2026年】

不動産クラファンは「一時のブーム」ではなく、制度面でも整備が進む成長市場です。一方で、急拡大の裏でトラブルも表面化しており、国もルールを強化しています。最新の動きを数字で確認しましょう。
数字で見る急成長
国土交通省や金融庁の公表データから、主な数字をまとめました。
| 指標 | 数値 |
|---|---|
| 不特法事業の新規出資額 | 2018年度 約708億円 → 2024年度 約4,263億円 |
| 不動産クラファン(令和4年度) | 419件(前年度比約1.85倍)、出資額 約604億円(同約2.61倍) |
| 一般投資家の参加者数 | 2019年 約3.4万人 → 2023年 約29.7万人 |
| うちクラファン経由 | 2019年 約0.7万人 → 2023年 約20万人 |
| 不動産特定共同事業者数 | 265社(2025年6月30日時点) |
わずか数年で、不動産クラファンに参加する一般投資家は約28倍に増えた計算です。いまや一般投資家の約3分の2がクラファン経由で不特法の商品に参加しています。
2026年8月の施行規則改正で何が変わった?
市場拡大にともない、国土交通省は2025年3月に有識者検討会を設置し、同年8月に「中間整理」を公表しました。これを受けて2026年8月21日に不動産特定共同事業法施行規則などが改正・施行されています。投資家目線で特に大きいのは、ファンド募集時の説明(契約成立前書面)に次の項目が追加されたことです。
- 想定利回りの根拠(予想である旨と、その根拠となる取引額など)
- 対象不動産の価格を妥当と判断した根拠
- 利害関係人(グループ会社など)との取引価格の妥当性(鑑定評価額との差額など)
- 出資金の使途
- 開発・建築中の物件の場合、開発許可や建築確認の有無、資金計画、工事完了時期
- 水害ハザードマップ上にある場合はその内容
また、運用中に交付される財産管理報告書でも、支出した金額と使途や工事の進捗などの記載が求められるようになりました。さらに、利害関係人に物件を売却する際に鑑定評価に見合う価格で売るための措置が求められます(2026年12月1日以後に締結される契約から適用)。なお、既存の許可業者については、説明事項の追加などに2026年11月30日までの経過措置があります。
投資家にとっては朗報です。「この利回りの根拠は?」「お金は何に使われるの?」が書面で確認できるようになります。これからは説明書をちゃんと読む人ほど有利になりますよ。
不動産クラウドファンディングの利回りはどれくらい?
投資を始めるうえで一番気になるのが利回りですよね。ここでは利回りの目安と、実際に手元にいくら残るのかを具体的な数字で見ていきます。
ファンドのタイプ別・想定利回りの目安
不動産クラファンの想定利回りは、おおむね年3〜10%の範囲に収まるものが中心です。物件の種類や運用方法によって、次のような傾向があります。
| タイプ | 想定利回りの目安 | 特徴 |
|---|---|---|
| インカム型(賃料収入中心) | 3〜5% | 上場企業系に多い。安定重視で初心者向き |
| バランス型(賃料+売却益) | 5〜8% | 都心の区分マンション・一棟物件など |
| キャピタル型・開発型・再生型 | 8〜10%超 | 売却益や開発利益が前提。計画どおり進まないリスクも高い |
私の考えでは、初心者はまず想定利回り4〜7%前後・劣後出資比率が厚めのファンドから始めるのが安心です。利回り10%超のファンドには、それなりの理由(開発リスク、再生リスク、売却前提など)があります。
税引後にいくら残る?シミュレーション
匿名組合型の分配金には、支払い時に20.42%(所得税20%+復興特別所得税0.42%)が源泉徴収されます。想定どおりに運用された場合の手取り額を計算してみましょう。
| 出資額 | 想定利回り | 運用期間 | 税引前分配金 | 源泉徴収税 | 手取り |
|---|---|---|---|---|---|
| 10万円 | 年6% | 12ヶ月 | 6,000円 | 1,225円 | 4,775円 |
| 30万円 | 年8% | 6ヶ月 | 12,000円 | 2,450円 | 9,550円 |
| 100万円 | 年5% | 12ヶ月 | 50,000円 | 10,210円 | 39,790円 |
※計算を簡略化したモデルケースです。実際の分配額は運用実績・日割り計算・事業者の規定によって変わります。
100万円を年5%で1年運用すれば、税引後でも約4万円。満期を迎えた資金を次のファンドへ再投資していけば、複利的に増やしていけます。
不動産クラウドファンディングが初心者に向いている5つの理由

私がFX、仮想通貨、投資信託などさまざまな投資を経験したうえで「最初の一歩」に不動産クラファンを推すのには、明確な理由があります。
- 値動きでドキドキしない:株のように一日に何度も価格が変わらないため、急落でメンタルを削られることがありません。
- 運用はプロにおまかせ:物件選び・管理・売却まで事業者が担当。投資家の作業は「選んで出資する」だけです。
- 1万円から始められる:失敗しても生活に響かない金額で、投資の経験値を積めます。
- ゴールが決まっている:運用期間があらかじめ決まっているため、「いつお金が戻るか」の見通しが立ちます。
- 分配金が「働くお金」を実感させてくれる:分配金が入るたびに資産形成のモチベーションが上がり、投資を続ける習慣が身につきます。
「投資はいくらから始めればいい?」と迷っている方は、投資初心者はいくらから始める?資金別の黄金ポートフォリオもあわせてご覧ください。
不動産クラウドファンディングの7つのメリット

ここからは、不動産クラファンのメリットを7つに分けて具体的に解説します。他の投資と比べたときの「強み」を知っておくと、ポートフォリオの中での役割が明確になります。
1. 1万円の少額から投資できる
現物不動産なら数千万円、FXや株式でも本格的に運用するにはある程度の資金が必要です。不動産クラファンは1口1万円程度から投資できるため、少額を複数のファンドに分けて投資する「分散投資」が簡単に実現できます。
2. 株式市場や為替の変動に左右されにくい
株式やFXは、国際情勢・金利・為替などの影響を日々受けます。不動産クラファンは出資後に時価で評価され直すことがなく、日々の相場変動とは切り離されています。そのため株式やFXと組み合わせると、ポートフォリオ全体の値動きをマイルドにする効果が期待できます。
3. 優先劣後出資で元本が守られやすい
多くのファンドでは、事業者自身も出資する「優先劣後出資方式」が採用されています。
- 投資家の出資=優先出資
- 事業者の出資=劣後出資
物件価格の下落などで損失が出た場合、まず事業者の劣後出資分から損失を負担するルールです。たとえば優先出資80%・劣後出資20%なら、単純計算で物件価値の下落が20%以内であれば投資家の元本は守られます。
いわば「事業者が先に損をかぶってくれる」仕組み。ただし、守ってくれるのは物件の値下がりに対してであって、事業者そのものの倒産までは防げない点は覚えておきましょう。
4. 運用期間が短く、資金計画が立てやすい
ファンドの多くは3ヶ月〜1年程度の短期運用です。FXや株のように「含み損を抱えて塩漬け」になることがなく、満期日が決まっているので、1年後に使う予定があるお金の待機先としても計画を立てやすいのが魅力です。
5. 物件情報が詳しく開示される
所在地・築年数・賃料・取得価格などが開示され、自分の目で投資先を判断できます。前述の2026年8月の改正で、想定利回りの根拠や出資金の使途まで説明が求められるようになり、透明性はさらに高まっています。
6. クーリングオフ制度がある
不特法では、契約成立時の書面を受け取った日から8日以内なら書面などで契約を解除できるクーリングオフ制度が設けられています。「申し込んだけれど、やっぱり考え直したい」というときの安全弁になります。
7. 口座開設・取引手数料が無料のサービスが多い
ほとんどの事業者で口座開設・口座維持・投資の手数料は無料です。主なコストは入金時の振込手数料くらい。さらに新規口座開設でAmazonギフトカードなどがもらえるキャンペーンも頻繁に行われています。最新情報は口座開設キャンペーンまとめでチェックしてください。
不動産クラウドファンディングの7つのデメリット・リスク

どんな投資にもリスクはあります。私はメリットよりも、むしろこちらを理解してから始めてほしいと考えています。リスクを知ったうえで対策すれば、不動産クラファンは心強い味方になります。
1. 原則として途中解約できない
不動産クラファンは、満期まで資金が拘束されるのが原則です。急にお金が必要になっても引き出せないため、運用期間中に使う予定のない余裕資金で投資しましょう。一部には手数料を払って途中換金できる仕組みを持つサービスもありますが、例外的と考えてください。
2. 元本保証・利回り保証はない
空室の増加、賃料の下落、想定価格で売却できないといった理由で、分配金が減ったり元本が毀損したりする可能性があります。不特法の商品は確定利回り・元本保証で募集することができず、表示されている利回りはあくまで「想定」です。
3. 事業者の倒産リスク
匿名組合型の多くは倒産隔離されていないため、事業者が倒産すると、優先劣後出資があっても出資金の全部または一部が戻らない可能性があります。事業者の財務状況や運営実績の確認は欠かせません。
4. 償還・分配の遅延リスク
物件の売却が予定どおりに進まない場合などに、運用期間が延長されたり、償還が遅れたりすることがあります。東京商工リサーチの報道でも、一部のクラファン事業者で償還遅れが発生していることが指摘されています。
5. 人気ファンドは「クリック合戦」「抽選」になる
好条件のファンドは募集開始から短時間で満額になったり、抽選倍率が数倍以上になったりします。投資したいタイミングで投資できず、資金が待機状態になる「機会損失」が起こりがちです。
6. 振込手数料などの細かいコスト
入金時の振込手数料は投資家負担が一般的です。デポジット口座(預かり金口座)があるサービスなら一度の入金で済みますが、ファンドごとに入金が必要なサービスもあります。多くの事業者がGMOあおぞらネット銀行を入金先にしているため、同行の口座を作っておくと同行間振込で手数料を節約できます。
7. 税制面で不利な点がある
分配金は雑所得(総合課税)となり、NISAの対象外です。また雑所得の損失は給与所得など他の所得と損益通算できず、株式の配当のような配当控除もありません。詳しくは後述の税金の章で解説します。
【実例】「みんなで大家さん」で起きたこと
リスクを「自分ごと」として理解していただくために、実際の事例を紹介します。不特法に基づく不動産小口化商品「みんなで大家さん」では、運営会社などが2024年6月に東京都・大阪府から行政処分を受けた後、2025年7月末から成田空港近くの大型開発案件の商品で分配金の支払いが遅延しました。報道によれば、この案件には約3.8万人から約2,000億円が集まっていたとされ、その後、運営会社の2026年3月期決算で約2,881億円の債務超過が報じられ、出資者による集団訴訟にも発展しています。
この事例から学べる教訓は次の3つです。
- 「年7%で安定」などの高利回り・長期の謳い文句だけで判断しない
- 1社・1案件に資産を集中させない
- 開発型の案件は、許認可や工事の進捗、資金計画を必ず確認する
こうした事例があったからこそ、2026年8月のルール改正で開発案件の許認可や資金計画の説明が義務化されました。「分散」と「説明書の確認」さえ徹底すれば、リスクは大きく下げられます。
不動産クラウドファンディングの始め方5ステップ
始め方はとても簡単で、スマホがあれば最短即日〜数日で投資できる状態になります。一度流れを覚えれば、2社目以降はさらにスムーズです。
STEP1:事業者を選んで無料会員登録
公式サイトからメールアドレスを登録し、会員登録をします。どこから始めるか迷ったら、後述のおすすめ事業者一覧から、運営会社の規模や実績で選びましょう。
STEP2:投資家登録(本人確認)
氏名・住所・職業・投資経験・出金先の銀行口座などを入力し、本人確認書類を提出します。最近はスマホで顔写真と本人確認書類を撮影するオンライン本人確認(eKYC)に対応した事業者が増えており、郵送物を待たずに手続きが完了するケースも多くなっています。マイナンバーの登録も必要です。
STEP3:ファンドを選んで申し込み
募集中のファンドから、利回り・運用期間・劣後出資比率・物件情報などを確認して申し込みます。このとき、契約成立前書面(重要事項の説明書)を必ず読みましょう。今どのファンドが募集中かは【毎日更新】募集中ファンド一覧でまとめて確認できます。
STEP4:入金
当選・成立後、指定口座またはデポジット口座に入金します。入金期限を過ぎると申し込みが無効になる場合があるので注意してください。
STEP5:運用開始・分配金の受け取り
あとは待つだけ。運用状況はマイページの報告書で確認でき、分配金と元本は満期後にデポジット口座や登録した銀行口座に戻ってきます。
人気ファンドは募集開始から数分で埋まることもあります。口座開設は「投資したいファンドが出る前」に済ませておくのが鉄則です。
失敗しないファンド選びのチェックリスト

不動産クラファンで成果を出せるかどうかは、9割が「事業者選び」と「ファンド選び」で決まると私は考えています。申し込み前に、次のチェックリストで確認してみてください。
| チェック項目 | 確認するポイント |
|---|---|
| 事業者の許可 | 国土交通省の許可事業者一覧に載っているか、許可番号が明記されているか |
| 運営会社の財務 | 決算公告を公開しているか、黒字か、債務超過でないか、上場企業やそのグループか |
| 過去の実績 | 元本割れ・償還遅延の有無、累計ファンド数と運用年数 |
| 劣後出資比率 | 10%以上が目安。20〜30%以上あれば安心感が高い |
| 想定利回りの根拠 | 賃料・売却想定価格が相場とかけ離れていないか(2026年改正で説明が拡充) |
| 物件の種類と立地 | 都心の住宅など需要が読みやすい物件か、開発・再生など難度の高い案件か |
| 開発型の場合 | 開発許可・建築確認の有無、資金計画、工事完了時期 |
| 利害関係人取引 | グループ会社との売買価格が鑑定評価などに照らして妥当か |
| 倒産隔離 | SPCを使った特例事業か、事業者が直接保有するか |
| 運用期間 | 自分の資金計画と合っているか、延長条項はあるか |
より詳しい判断基準は不動産クラウドファンディングのファンドの賢い選び方|失敗しない7つの基準で解説しています。最初に一度読んでおくと、ファンドを見る目が変わりますよ。
不動産クラウドファンディングで成果を出す運用のコツ
不動産クラファンは元本保証のない商品です。だからこそ「どう組み合わせて、どう回すか」が重要になります。私が実践している5つのコツを紹介します。
1. 複数の事業者・複数のファンドに分散する
1社・1案件への集中投資は絶対にNGです。事業者・物件の種類・エリア・運用期間を分散させることで、どこか1つでトラブルが起きても全体へのダメージを小さく抑えられます。
2. 利回りだけでファンドを選ばない
利回り10%を超える案件には、それに見合うリスクがあります。私は「想定利回り5%前後・劣後出資20%以上」を基本ラインにし、高利回り案件は全体の一部にとどめています。高利回り狙いの方は、リスクを理解したうえで不動産クラファン高利回りランキングを、安全重視の方は低リスク・インカムゲイン重視の安定投資ランキングを参考にしてください。
3. 途中解約できない前提で投資額を決める
生活防衛資金(生活費の半年〜1年分程度)を確保したうえで、半年〜1年は使う予定のないお金で投資しましょう。
4. 複数口座を事前に開設し、待機資金を減らす
人気ファンドは争奪戦です。複数のサービスに口座を持っておけば、どこかで募集があればすぐに出資でき、資金を遊ばせる時間を減らせます。
私は不動産クラファンだけで20口座以上を開設しています。口座開設は無料なので、気になるサービスはどんどん登録しておくのがおすすめです。
5. 資産全体の中で役割を決める
不動産クラファンは、値動きの大きい株式・仮想通貨・FXとは性格が異なる「安定キャッシュフロー枠」として組み込むのが効果的です。私のポートフォリオ全体の考え方はほったらかし投資ポートフォリオ完全ガイドで公開しています。資産を一元管理するならマネーフォワード MEも便利です。
実際の成績が気になる方は、私の不動産クラファン・ソシャレンの運用実績をご覧ください。リアルな利回りとデメリットを包み隠さず公開しています。
不動産クラウドファンディングの税金と確定申告
利益が出たら避けて通れないのが税金です。仕組みを知っておけば、払いすぎた税金を取り戻せることもあります。
分配金は「雑所得」で源泉徴収される
匿名組合型の分配金は雑所得として総合課税の対象となり、支払い時に20.42%が源泉徴収されます(任意組合型は不動産所得)。FXの利益も雑所得ですが、FXは申告分離課税なので、不動産クラファンの分配金と損益を合算することはできません。
確定申告が必要なケース・したほうが得なケース
| ケース | 考え方 |
|---|---|
| 年末調整済みの会社員で、給与以外の所得の合計が20万円以下 | 所得税の確定申告は原則不要(ただし住民税の申告は別途必要) |
| 給与以外の所得の合計が20万円超 | 確定申告が必要 |
| 課税所得が低く、所得税率が20%未満(5%・10%など) | 確定申告すると源泉徴収税との差額が還付される可能性あり |
| 課税所得が高く、所得税率が20%超 | 総合課税のため、確定申告で追加納税になる場合あり |
このように、所得税率が5%や10%の方は、確定申告で税金の一部が戻ってくる可能性があります。ご自身の状況に応じて確認してみてください。最終的な判断は税務署や税理士にご相談ください。
FX・仮想通貨・NISAなど他の投資との関係も含めた詳しい解説は、投資の税金完全ガイドにまとめています。
為替コヤジ厳選!おすすめ不動産クラウドファンディング事業者56社
不動産クラファンを運営する事業者は100社以上ありますが、ここでは運用実績、会社規模・社歴などの信頼度、ネット上の評判をもとに私が厳選した56社を紹介します。各社の詳しい特徴は事業者名のリンク先で解説しています。
迷ったら、上場企業グループが運営する安定型と、劣後出資比率が厚く実績のある中堅事業者を組み合わせて2〜3社から始めるのがおすすめです。
| 上場 | 業者名(解説記事) | 銀行 | 想定利回り | 運用期間 | 口座開設 |
| みらファン おすすめ | GMO | 5~7% | 6~12ヶ月 | 口座開設 | |
| TOMOTAQU おすすめ | GMO | 6~8% | 6~17ヶ月 | 口座開設 | |
| TORCHES おすすめ | GMO | 8.5~24% | 3~10ヶ月 | 口座開設 | |
| TAMBO おすすめ | GMO | 7~12% | 7~12ヶ月 | 口座開設 | |
| NINE FUND おすすめ | GMO | 8~9% | 3~6ヶ月 | 口座開設 | |
| まにわく | GMO | 3~10% | 6~12ヶ月 | 口座開設 | |
| 利回り不動産 | GMO | 4~10% | 3~18ヶ月 | 口座開設 | |
| K-FUND | GMO | 12% | 3~6ヶ月 | 口座開設 | |
| らくたま | GMO | 5~8% | 3~12ヶ月 | 口座開設 | |
| 〇 | 利回りくん | GMO | 3~6% | 12~36ヶ月 | 口座開設 |
| 〇 | LSEED | GMO | 3~5% | 3~6ヶ月 | 口座開設 |
| COZUCHI | 三井 | 3~10% | 1~120ヶ月 | 口座開設 | |
| DARWIN funding | GMO | 5~8% | 5~10ヶ月 | 口座開設 | |
| 投活 | GMO | 5~7% | 6~12ヶ月 | 口座開設 | |
| TECROWD | 楽天 | 8~12% | 8~24ヶ月 | 口座開設 | |
| BATSUNAGU | GMO | 6~10% | 1~24ヶ月 | 口座開設 | |
| 〇 | ジョイントアルファ | GMO | 2~6% | 6~12ヶ月 | 口座開設 |
| 〇 | Rimple | 三菱 | 2.7% | 6ヶ月 | 口座開設 |
| 大家どっとこむ | GMO | 3.5~10% | 6~12ヶ月 | 口座開設 | |
| 〇 | KORYO Funding | GMO | 4.5% | 9~12ヶ月 | 口座開設 |
| 〇 | CREAL | 住信 | 3~8% | 12~36ヶ月 | 口座開設 |
| 〇 | property+ | GMO | 3~4% | 3~11ヶ月 | 口座開設 |
| 〇 | LIFULL不動産クラウドファンディング | GMO | 5~8% | 9~22ヶ月 | 口座開設 |
| TSON FUNDING | GMO | 5~6% | 6~12ヶ月 | 口座開設 | |
| SOLS | GMO | 3~5% | 2~8ヶ月 | 口座開設 | |
| T's Funding | GMO | 4~5% | 3~7ヶ月 | 口座開設 | |
| FUNDROP | 楽天 | 5~8% | 6~12ヶ月 | 口座開設 | |
| みんなの年金 | Pay | 8% | 12ヶ月 | 口座開設 | |
| わかちあいファンド | Pay | 5~8% | 6~16ヶ月 | 口座開設 | |
| REEZIN | GMO | 8% | 3ヶ月 | 口座開設 | |
| 〇 | Owner's Site | GMO | 10~12% | 6ヶ月 | 口座開設 |
| 汐留ファンディング | GMO | 6~10% | 2~24ヶ月 | 口座開設 | |
| おうちの再生ファンドVIFA | Pay | 7~24% | 1~10ヶ月 | 口座開設 | |
| FANTAS funding | りそな | 4~6% | 4~12ヶ月 | 口座開設 | |
| ちょこっと不動産 | GMO | 4~7% | 4~12ヶ月 | 口座開設 | |
| 〇 | TASUKI FUNDS | Pay | 5~10% | 6~12ヶ月 | 口座開設 |
| ゴコウファンド | 楽天 | 4~7% | 6ヶ月~20年 | 口座開設 | |
| ASSECLI | Pay | 4~8% | 3~6ヶ月 | 口座開設 | |
| みんなでシェアファンド | GMO | 6~8% | 6~12ヶ月 | 口座開設 | |
| Lives FUNDING | GMO | 4~5% | 6~12ヶ月 | 口座開設 | |
| GATES FUNDING | 楽天 | 8~10% | 6~12ヶ月 | 口座開設 | |
| VERFUND | GMO | 5~7% | 6~12ヶ月 | 口座開設 | |
| CAMEL | みずほ | 6~13% | 2~36ヶ月 | 口座開設 | |
| GOLD CROWD | GMO | 5~10% | 12ヶ月 | 口座開設 | |
| ヤマワケエステート | GMO | 11~20% | 4~11ヶ月 | 口座開設 | |
| エードMYバンク | GMO | 5~10% | 12~24ヶ月 | 口座開設 | |
| PARTNERS Funding | GMO | 8~15% | 3ヶ月 | 口座開設 | |
| なにわファンド | Pay | 6~7% | 12~36ヶ月 | 口座開設 | |
| ジャストフィット | GMO | 7~8% | 3~10ヶ月 | 口座開設 | |
| 田村ビルズクラウドファンディング | GMO | 3~8% | 3~12ヶ月 | 口座開設 | |
| ビギナーズクラウド | GMO | 7% | 12ヶ月 | 口座開設 | |
| センス・オーナーズ | GMO | 12~16% | 4~10ヶ月 | 口座開設 | |
| パシフィックファンド | GMO | 6~8% | 6~12ヶ月 | 口座開設 | |
| CONDO | GMO | 8~10% | 1~6ヶ月 | 口座開設 | |
| 〇 | REALE | — | 6.5% | 6ヶ月 | 口座開設 |
| 九州・アジア・ファンディング | — | 6~10% | 4~12ヶ月 | 口座開設 |
56社を「守り型」「高利回り型」「中利回り・特化型」「プラットフォーム型」の4タイプに分けた比較は、不動産クラウドファンディング56社を4タイプで比較!で詳しく解説しています。自分の投資スタイルに合う事業者を絞り込むのに役立ててください。
不動産クラウドファンディングのよくある質問
最後に、読者の方からよくいただく質問にまとめてお答えします。始める前の不安をここで解消しておきましょう。
-
Q不動産クラウドファンディングで元本割れすることはありますか?
-
Aあります。元本保証の商品ではないため、物件価格の下落や事業者の倒産などで元本が毀損する可能性があります。優先劣後出資のあるファンドを選び、複数の事業者に分散することでリスクを抑えられます。
-
Qいくらから始めるのがおすすめですか?
-
A多くのサービスは1口1万円から投資できます。まずは1〜10万円程度を2〜3社に分けて投資し、分配金を受け取るまでの流れを体験するのがおすすめです。
-
QNISAで不動産クラウドファンディングに投資できますか?
-
Aできません。不動産クラファンはNISAの対象外です。非課税で不動産に投資したい場合は、NISA口座でJ-REITやREITを組み入れた投資信託を購入する方法があります。
-
Q会社員でも確定申告は必要ですか?
-
A年末調整を受けている会社員で、給与以外の所得の合計が20万円以下なら、所得税の確定申告は原則不要です。ただし住民税の申告は別途必要です。所得税率が低い方は、確定申告で源泉徴収された税金の一部が還付される場合があります。
-
Q申し込んだ後にキャンセルできますか?
-
A不特法のクーリングオフ制度により、契約成立時の書面を受け取った日から8日以内であれば契約を解除できます。それ以降は原則として満期まで解約できません。
-
Qソーシャルレンディングとどちらがいいですか?
-
A投資先の物件が見えて、優先劣後出資の仕組みがある点で、初心者には不動産クラファンが取り組みやすいと私は考えています。一方、ソシャレンは担保付き案件や利回りの選択肢が豊富です。両方を組み合わせるのもおすすめです。
まとめ:不動産クラファンは「ほったらかし資産運用」の心強い柱
不動産クラウドファンディングは、2017年の法改正をきっかけに急成長し、2023年には約20万人の一般投資家がクラファン経由で参加する身近な投資になりました。2026年8月にはルールも改正され、投資家が判断に使える情報はさらに充実しています。
この記事のポイントをおさらいします。
- 1万円から、プロが運用する不動産に投資できる
- 日々の値動きがなく、株式やFXとの分散効果が期待できる
- 優先劣後出資で物件の値下がりリスクが抑えられている
- 一方で元本保証はなく、事業者の倒産・償還遅延などのリスクがある
- 成功のカギは「複数社への分散」と「説明書と事業者の財務の確認」
「銀行に預けておくだけでは増えない」「でも株の値動きは怖い」。そんな方こそ、まずは1万円から不動産クラファンを始めてみてください。最初の分配金が口座に入ったとき、「お金が自分のために働いてくれる」感覚をきっと実感できるはずです。
不動産クラファンは、私が実践するほったらかし投資の9つの手法の一つです。FXスワップ投資や仮想通貨レンディングなど他の手法と組み合わせた私の資産全体の成績は、ほったらかし投資の運用実績で公開しています。

コメント