
「銀行に預けていてもお金はほとんど増えない」
「でも、株やFXのように毎日値動きを見るのはしんどい」
そんな方にぜひ知っていただきたいのが、ソーシャルレンディング(貸付型クラウドファンディング)です。ネットを通じて企業にお金を貸し、その利息を分配金として受け取る投資で、1万円前後の少額から始められ、投資後は満期まで値動きを気にせず「ほったらかし」にできるのが最大の魅力です。
一方で、ソーシャルレンディングには過去に事業者の不祥事や貸し倒れが相次いだ「暗黒期」もありました。だからこそ、仕組みとリスクを正しく理解し、信頼できる事業者を選ぶことが何より大切です。
この記事では、投資歴15年・ほったらかし投資で約5,000万円を運用している私、為替コヤジが、ソーシャルレンディングの仕組みから利回りの目安、メリット・デメリット、税金、始め方、そして私が実際に投資してきた経験をもとに厳選したおすすめ事業者12社まで、初心者の方にもわかるように徹底解説します。
- ソーシャルレンディングの仕組みと、高利回りが実現できる理由
- クラウドファンディング・不動産クラファン・株・FXとの違い
- 過去の事件(ラッキーバンク・maneo・SBIソーシャルレンディング)から学ぶ本当のリスク
- ソーシャルレンディングのメリット5つ・デメリット5つ
- 失敗しない事業者・ファンドの選び方
- 為替コヤジが厳選したおすすめ事業者12社の比較表
- 口座開設から投資までの始め方5ステップ
- 分配金の税金(雑所得・源泉徴収20.42%・確定申告)の基本

- ソーシャルレンディングとは?「企業にお金を貸して利息をもらう」投資
- ソーシャルレンディングの歴史と信頼性|過去の事件から学ぶ
- ソーシャルレンディングの5つのメリット
- ソーシャルレンディングの5つのデメリット・リスク
- ソーシャルレンディングが向いている人・向いていない人
- 失敗しないソーシャルレンディング事業者・ファンドの選び方
- 為替コヤジ厳選!おすすめのソーシャルレンディング事業者12社
- ソーシャルレンディングの始め方|口座開設から投資まで5ステップ
- ソーシャルレンディングで失敗しないための運用のコツ
- いくら増える?ソーシャルレンディングの運用シミュレーション
- ソーシャルレンディングの税金と確定申告
- ソーシャルレンディングのよくある質問
- まとめ:ソーシャルレンディングは資産運用の「第3の柱」になる
ソーシャルレンディングとは?「企業にお金を貸して利息をもらう」投資
まずは、ソーシャルレンディングがどんな投資なのか、基本の仕組みから押さえておきましょう。ひと言でいえば、「あなたが銀行の代わりになって、企業にお金を貸す投資」です。仕組みがわかると、なぜ預金より高い利回りが期待できるのか、そしてどこにリスクがあるのかが見えてきます。
ソーシャルレンディングの仕組み
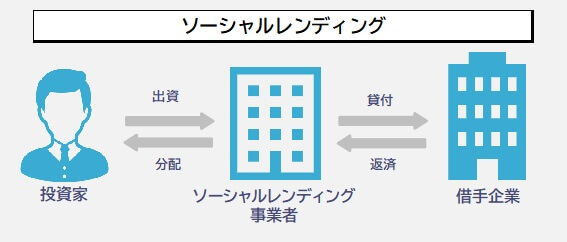
ソーシャルレンディングとは、「お金を借りたい企業」と「お金を運用したい個人投資家」を、インターネット上の事業者(プラットフォーム)が仲介するサービスです。日本の一般的なスキームは次のような流れになっています。
- 投資家がソーシャルレンディング事業者のファンドに出資する(匿名組合契約)
- 事業者が集めた資金を、審査済みの企業(借り手)に貸し付ける(金銭消費貸借契約)
- 借り手企業が事業者に利息と元本を返済する
- 事業者が手数料を差し引いた利息を分配金として投資家に支払い、満期に元本を返還する
投資家から資金を募る事業者には、金融商品取引法にもとづく第二種金融商品取引業の登録が、企業に貸し付けを行う事業者には貸金業の登録が必要です。金融庁も、無登録の業者は詐欺的な勧誘の恐れが高いため一切関わらないよう注意喚起しています。
事業者が登録業者かどうかは、金融庁の「免許・許可・登録等を受けている業者一覧」や「登録貸金業者情報検索サービス」で誰でも確認できます。聞いたことのない事業者に投資する前には、必ずチェックしましょう。
なぜ預金より高い利回りが実現できるのか
ソーシャルレンディングの想定利回りは、事業者や案件によりますがおおむね年1〜10%程度です。これが可能な理由は大きく2つあります。
1つ目は、借り手が「銀行融資だけでは資金が足りない・スピードが合わない」企業であることです。不動産開発のつなぎ資金や再生可能エネルギー事業、成長中の中小企業などは、銀行より高めの金利を払ってでも機動的に資金を調達したいニーズがあります。
2つ目は、ネット完結で運営コストが低いことです。店舗や多数の営業担当を抱える銀行と違い、オンラインで投資家を集めるため、その分を投資家への利回りに還元しやすい構造になっています。
ただし、高い利回りの裏側には「銀行が貸しにくい相手に貸している」という事実もあります。利回りの高さは、そのままリスクの高さの裏返しであることは、必ず頭に入れておいてください。
ソーシャルレンディングとクラウドファンディングの違い
「クラウドファンディング」と聞くと、商品やサービスを応援購入するイメージを持つ方も多いと思います。実はクラウドファンディングにはいくつかの種類があり、そのうち融資型(貸付型)クラウドファンディングのことをソーシャルレンディングと呼んでいます。
| 分類 | 種類 | 概要 | リターン |
|---|---|---|---|
| 投資型 | 融資型(貸付型)=ソーシャルレンディング | ファンドを通じて企業に資金を貸し付ける | 利息にもとづく分配金 |
| 不動産投資型 | 不動産事業に出資する | 賃料収入・売却益にもとづく分配金 | |
| ファンド型 | 特定のビジネスに出資する | 売上に応じた分配金、商品や特典 | |
| 株式型 | 非上場ベンチャー企業の株式を取得する | 上場・M&A時の売却益など | |
| 非投資型 | 購入型 | プロジェクトを支援する | 商品・サービス |
| 寄付型 | 公益性の高い活動に寄付する | なし |
日本では、2011年の東日本大震災をきっかけに寄付型・購入型のクラウドファンディングが広く知られるようになりました。一方、ソーシャルレンディングは2008年にサービスを開始したmaneo(マネオ)が国内の先駆けとされ、2013年12月には現在の大手の一角であるクラウドバンクがサービスを開始しています。
ソーシャルレンディングと不動産クラウドファンディングの違い
ソーシャルレンディングとよく比較されるのが、不動産クラウドファンディングです。どちらも「少額・値動きなし・ほったらかし」という点は似ていますが、根拠となる法律や投資対象が異なります。
| 比較項目 | ソーシャルレンディング | 不動産クラウドファンディング |
|---|---|---|
| 投資の中身 | 企業への貸し付け | 不動産事業への出資 |
| 主な根拠法 | 金融商品取引法・貸金業法 | 不動産特定共同事業法 |
| 投資対象の幅 | 不動産担保ローン、再エネ、事業性ローン、海外案件、船舶など幅広い | マンション、オフィス、ホテルなど不動産に限定 |
| 主なリスク対策 | 不動産担保・保証、上場企業への貸し付けなど | 劣後出資(事業者が先に損失を負担) |
| 税金 | どちらも原則として雑所得(総合課税) | |
不動産クラファンが「不動産そのもの」に投資するのに対し、ソーシャルレンディングは案件のバリエーションが広く、不動産以外にも分散しやすいのが特徴です。両者の違いをさらに詳しく知りたい方は、不動産クラファンとソシャレンの違いの記事もあわせてご覧ください。
他の金融商品とのリスク・リターン比較
ソーシャルレンディングがどのくらいの立ち位置の投資なのか、身近な金融商品と比べてみましょう。あくまで一般的なイメージですが、「預金・国債よりは攻めて、株やFXよりは守る」ミドルリスク・ミドルリターンの投資と考えるとわかりやすいです。
| 金融商品 | 日々の値動き | 元本保証 | 途中換金 | 手間 |
|---|---|---|---|---|
| 銀行預金 | なし | あり(預金保険の範囲内) | いつでも可 | ほぼなし |
| 個人向け国債 | なし | 国が元本を保証 | 1年経過後は可 | ほぼなし |
| ソーシャルレンディング | なし | なし | 原則不可 | 少ない |
| 株式・投資信託 | あり | なし | いつでも可 | 商品による |
| FX | 大きい(レバレッジあり) | なし | いつでも可 | 手法による |
ソーシャルレンディングの歴史と信頼性|過去の事件から学ぶ
ソーシャルレンディングを始める前に、ぜひ知っておいてほしいのが業界の「黒歴史」です。きれいごとだけを並べるつもりはありません。過去にどんな問題が起き、その後どう改善されたのかを知ることが、あなたの資産を守る一番の近道だからです。
2018〜2021年に相次いだ行政処分
ソーシャルレンディング業界では、2018年ごろから行政処分が相次ぎました。代表的なものは次のとおりです。
| 時期 | 事業者 | 主な内容 |
|---|---|---|
| 2018年3月 | ラッキーバンク・インベストメント | 貸付先の財務水増しの看過、担保評価の不適切な表示などで業務改善命令 |
| 2018年7月 | maneo マーケット | 貸付先の資金使途の確認が不十分だったことなどで業務改善命令 |
| 2021年6月 | SBIソーシャルレンディング | 貸付先(テクノシステム)関連ファンドで募集時の資金使途と異なる資金流用などが判明。2021年5月24日に自主廃業を発表し、同年6月8日に関東財務局から業務停止命令・業務改善命令 |
特にSBIソーシャルレンディングの件は、大手金融グループの子会社だったこともあり、業界に大きな衝撃を与えました。なお、同社は廃業にあたり、対象ファンドの未償還元本を償還する対応を取っています。
これらの事件に共通しているのは、「貸付先の情報が投資家から見えず、事業者のチェックも甘かった」という点です。かつては貸金業法との関係から、貸付先の企業名を伏せる「匿名化」が業界の慣行になっており、投資家がリスクを判断しにくい状態でした。
現在は情報開示が進み、透明性が向上
こうした反省を受けて、2019年には金融庁が貸付先の情報開示に関する考え方を明確化し、貸付先の企業名などを開示する事業者が増えていきました。現在では、借り手企業の名前や財務情報、担保の内容を公開する事業者が主流になっています。
また、上場企業やそのグループが運営する事業者、証券会社が運営する事業者も増え、業界全体の管理体制は以前より格段に整ってきました。とはいえ、「大手だから絶対に安全」ということはないのはSBIの事例が示すとおりです。後ほど紹介する選び方のポイントを押さえて、自分の目で事業者を見極めましょう。
ソーシャルレンディングの5つのメリット
ソーシャルレンディングは、投資してしまえば満期まで基本的に放置できるほったらかし投資のひとつです。株式投資やFXにはない独自のメリットがあり、ポートフォリオに組み込むことで資産全体の値動きを安定させる効果も期待できます。ここでは主なメリットを5つ紹介します。
メリット1:1万円前後の少額から始められる
多くの事業者で、1万円前後から投資が可能です。事業者によっては2万円から、Fundsのように1円単位から投資できるサービスもあります。
少額から投資できるため、複数の事業者・複数の案件に資金を分けて分散投資しやすいのも大きな利点です。「まずは1万円で試してみて、仕組みがわかったら金額を増やす」という慎重な始め方ができます。
メリット2:日々の値動きがなく、相場に一喜一憂しなくていい
株式やFXは、国際情勢・金利・為替などの影響で毎日価格が動きます。暴落局面で眠れない夜を過ごした経験がある方もいるでしょう。
ソーシャルレンディングは貸付債権に投資するため、市場価格による日々の値動きがありません。株式市場が暴落しても、借り手が予定どおり返済すれば分配金も変わりません。値動きの大きい資産と組み合わせることで、資産全体の安定感が増します。
メリット3:運用期間と想定利回りが最初からわかる
株やFXでは、含み損を抱えて「塩漬け」になり、想定より投資期間が長引くことがよくあります。
ソーシャルレンディングは、募集時点で運用期間と想定利回りが明示されています。数か月〜2年程度の案件が多く、「1年後に使う予定のお金を、それまでの間だけ運用する」といった計画が立てやすいのが魅力です。
メリット4:投資後の手間がほとんどかからない
投資後にやることは、基本的に分配金の入金と運用状況の報告を確認するだけです。チャートを見る必要も、売買のタイミングを考える必要もありません。仕事や家事で忙しい会社員・主婦の方にも向いている投資です。
メリット5:投資を通じて社会や事業を応援できる
ソーシャルレンディングの資金は、再生可能エネルギー事業、地方の不動産開発、中小企業の成長資金、海外の事業など、実体経済の現場で使われます。自分のお金が誰のどんな事業に使われているかがわかるのは、株や投資信託とはひと味違う面白さです。
ソーシャルレンディングの5つのデメリット・リスク
魅力の多いソーシャルレンディングですが、もちろんデメリットやリスクもあります。むしろリスクを正しく理解しているかどうかが、ソーシャルレンディングで成功するか失敗するかの分かれ目です。ここでは、私が特に重要だと考える5つのリスクを解説します。
デメリット1:原則として途中解約できない
株やFXは好きなタイミングで売却・決済できますが、ソーシャルレンディングは満期まで保有するのが原則で、途中解約はできません。急にお金が必要になっても引き出せないため、生活防衛資金や近いうちに使う予定のお金を投資するのは避けましょう。
運用期間が1〜数か月程度の短期案件もあるので、自分の資金計画に合った期間の案件を選ぶことが大切です。
デメリット2:元本保証はなく、貸し倒れの可能性がある
ソーシャルレンディングは預金ではないため、元本保証はありません。借り手企業の業績が悪化して返済できなくなれば、担保の売却などで回収を図りますが、回収しきれない場合は元本の一部または全部を失う可能性があります。
デメリット3:事業者自体のリスク(不正・倒産)
先ほど紹介した事件のように、事業者自身の管理体制の甘さや不正によって損失が発生するケースもあります。借り手だけでなく、「どの事業者を通じて投資するか」も非常に重要なリスク要因です。
デメリット4:返済遅延・早期償還で利回りがブレる
借り手の返済が遅れれば、分配金や元本の返還も遅れます。逆に、借り手が予定より早く返済する早期償還が起きると、利息は実際の運用期間で再計算されるため、受け取れる分配金は当初の予定額より少なくなります。想定利回りは「確定利回り」ではないことに注意しましょう。
デメリット5:待機資金と税金で実質利回りが下がる
人気案件はすぐに満額になってしまうため、投資できずに口座で資金が眠る「待機資金」が発生しがちです。また、分配金は原則として総合課税の雑所得となるため、所得の多い方ほど税負担が重くなります(詳しくは後述します)。表面上の想定利回りではなく、税引き後・待機期間込みの実質利回りで考えるのがポイントです。
リスクを聞くと怖くなるかもしれませんが、どれも「知っていれば対策できる」ものばかりです。対策の具体的な方法は、この後の選び方と運用のコツで詳しくお伝えしますね。
ソーシャルレンディングが向いている人・向いていない人
メリットとデメリットを踏まえて、ソーシャルレンディングに向いている人・向いていない人を整理しました。自分がどちらに当てはまるか、チェックしてみてください。
ソーシャルレンディングが向いている人
- 銀行預金より高い利回りを狙いたいが、値動きの大きい投資は苦手な人
- 仕事や家事が忙しく、相場をチェックする時間がない人
- 半年〜2年程度は使う予定のない余裕資金がある人
- 株式・投資信託・FXなどと組み合わせて資産を分散したい人
- 定期的な分配金で「お金がお金を生む」実感を得たい人
ソーシャルレンディングが向いていない人
- 元本割れが絶対に許容できない人
- 近いうちに使う予定のお金しかない人
- 短期間で資産を何倍にも増やしたい人
- 事業者や案件の情報を確認する手間を一切かけたくない人
投資にいくら回すべきか迷っている方は、投資初心者はいくらから始める?資金別の黄金ポートフォリオも参考にしてください。
失敗しないソーシャルレンディング事業者・ファンドの選び方
ソーシャルレンディングで最も大切なのは、「どの事業者の、どの案件に投資するか」です。利回りの数字だけで飛びつくと、痛い目を見ることがあります。ここでは、私が実際に投資先を選ぶときに必ず確認している5つのポイントを紹介します。
ポイント1:運営会社の信頼性(上場・グループ・社歴)
まず確認したいのが運営会社の素性です。上場企業やそのグループ会社が運営しているか、社歴や財務状況、行政処分歴がないかをチェックしましょう。上場企業グループは開示義務や監査の目があるため、一定の安心材料になります。
ポイント2:過去の運用実績(元本割れ・遅延の有無)
累計の募集額や償還実績、元本割れ・分配遅延が過去に発生していないかは重要な判断材料です。多くの事業者が公式サイトで実績を公開しています。ただし、過去の実績は将来を保証するものではない点は忘れないでください。
ポイント3:担保・保証の有無と内容
不動産担保が付いているか、その担保評価額に対して貸付額が何%か(LTV)、保証が付いているかを確認しましょう。LTVが低いほど、万一のときに担保で回収できる可能性が高くなります。
ポイント4:借り手の情報開示の充実度
借り手企業の名前、事業内容、財務状況、資金使途がどこまで開示されているかも大切です。情報が少なく、利回りだけが高い案件には手を出さないのが鉄則です。
ポイント5:利回りが相場に対して高すぎないか
同じ事業者の他の案件や、他社の似た案件と比べて利回りが突出して高い場合、そこには必ず理由があります。高利回りには高リスクが伴うという原則を常に意識しましょう。
より詳しいチェック方法は、ソーシャルレンディングのファンドの賢い選び方|失敗しない7つのチェックポイントで解説しています。
為替コヤジ厳選!おすすめのソーシャルレンディング事業者12社
現在、国内にはさまざまなソーシャルレンディング事業者が存在しますが、中には注意が必要な事業者も少なからずあります。ここでは、運用実績・運営会社の信頼性・情報開示の姿勢・ネット上の評判などを総合的に判断し、私が厳選した12社を紹介します。まずはこの中から、自分のスタイルに合う事業者を選んでみてください。
| 上場 | 業者名(解説記事) | 銀行 | 想定利回り | 運用期間 | 口座開設 |
| 〇 | AGクラウドファンディング | GMO | 1~7% | 6~24ヶ月 | 口座開設 |
| Funds | GMO | 1~3% | 3~30ヶ月 | 口座開設 | |
| クラウドバンク | GMO | 4~7% | 6~31ヶ月 | 口座開設 | |
| 〇 | OwnersBook | 三菱 | 4~6% | 13~31ヶ月 | 口座開設 |
| Bankers | GMO | 5~10% | 3~13ヶ月 | 口座開設 | |
| LENDEX | Pay | 6~10% | 3~18ヶ月 | 口座開設 | |
| Pocket Funding | みずほ | 3~6% | 8~24ヶ月 | 口座開設 | |
| オルタナバンク | GMO | 4~10% | 1~36ヶ月 | 口座開設 | |
| 〇 | Funvest | GMO | 2~4% | 5~15ヶ月 | 口座開設 |
| COMMOSUS | 三井 | 6~10% | 6~15ヶ月 | 口座開設 | |
| CAPIMA | GMO | 6~8% | 12~24ヶ月 | 口座開設 | |
| 〇 | マリタイムバンク | 三井 | 3~10% | 2~36ヶ月 | 口座開設 |
※想定利回り・運用期間は過去の募集案件をもとにした目安です。案件ごとに条件は異なり、将来の利回りを保証するものではありません。最新の情報は各社の公式サイトでご確認ください。
【安定重視】まず最初に選びたい事業者
初めての方や、とにかく安全性を優先したい方には、上場企業グループや証券会社が運営する事業者がおすすめです。利回りは控えめですが、運営体制がしっかりしています。
- Funds:主に上場企業への貸付で、1円から投資可能。「預金の一歩先」として使いやすい
- Funvest:大和証券グループが運営する安心感
- AGクラウドファンディング:アイフルグループ。低リスク型から不動産担保型まで選べる
【バランス型】利回りと安心感を両立したい方に
ある程度の利回りを確保しつつ、実績のある事業者を選びたい方には次の事業者が候補になります。
- クラウドバンク:長い運営実績を持つ業界大手。案件数が多く分散しやすい
- OwnersBook:上場企業が運営する不動産担保型
- オルタナバンク:証券会社運営で案件の種類が豊富
- Pocket Funding:沖縄の不動産・軍用地担保などユニークな案件
【高利回り型】ポートフォリオの一部で攻めたい方に
ソーシャルレンディングに慣れてきて、資金の一部で高めの利回りを狙いたい方向けです。担保内容や借り手情報をしっかり確認したうえで、投資額は控えめにするのがおすすめです。
ランキング形式で絞り込んで知りたい方は、ソーシャルレンディングおすすめ5社ランキングをご覧ください。
ソーシャルレンディングの始め方|口座開設から投資まで5ステップ
ソーシャルレンディングの始め方はとても簡単で、スマホやパソコンから申し込めます。事業者によって細かな手順は異なりますが、一般的な流れは次の5ステップです。
ステップ1:無料会員登録
公式サイトからメールアドレスなどを登録します。多くの事業者で口座開設・口座維持の手数料は無料です。
ステップ2:投資家情報の登録と本人確認
氏名・住所・銀行口座・投資経験などの情報を入力し、マイナンバーと本人確認書類を提出します。最近はスマホで顔写真と身分証を撮影する「eKYC」に対応し、最短即日〜数営業日で開設できる事業者が増えています。郵送での確認コードの登録が必要な事業者もあります。
ステップ3:投資用口座への入金
指定された口座に投資資金を振り込みます。振込手数料は自己負担となることが多いので、ネット銀行など手数料の安い方法を使いましょう。最近は入金せずに申込後に振り込む方式の事業者もあります。
ステップ4:ファンドを選んで申し込む
募集中のファンドから、利回り・運用期間・担保・借り手情報を確認して申し込みます。人気ファンドは募集開始から短時間で満額になることも多いため、事前に口座開設を済ませ、募集開始日時をチェックしておくのがコツです。抽選方式の案件もあります。
ステップ5:分配金を受け取り、運用状況を確認する
あとは分配金の入金を待つだけです。分配のタイミングは毎月・四半期・満期一括など案件によって異なります。運用報告書が届いたら、遅延などが起きていないか目を通しておきましょう。
口座開設や初回投資でAmazonギフト券や現金がもらえるキャンペーンを実施している事業者も多いです。どうせ始めるならお得に始めましょう!最新情報はキャンペーン一覧でまとめています。
現在募集中のファンドは募集中案件一覧でまとめてチェックできます。
ソーシャルレンディングで失敗しないための運用のコツ
事業者選びと同じくらい大切なのが、資金の配分や運用ルールです。ここでは、私がこれまでの運用で実践してきたコツを紹介します。どれもシンプルですが、守るかどうかで結果が大きく変わります。
コツ1:1社・1案件に集中せず、必ず分散する
1社・1案件への集中投資は絶対にNGです。どれだけ信頼できる事業者でも、予期せぬトラブルが起きる可能性はゼロではありません。複数の事業者、複数の借り手、異なる運用期間に資金を分けることで、万一の損失を小さく抑えられます。
コツ2:高利回り案件には必ず理由があると考える
年10%を超えるような案件も存在しますが、高利回りには必ず理由があります。担保の内容、借り手の財務状況、資金使途を確認し、「なぜこの利回りなのか」を自分で説明できない案件には投資しないようにしましょう。
コツ3:途中解約できない前提で、余裕資金で投資する
ソーシャルレンディングは途中解約できないため、少なくとも運用期間中は使う予定のないお金で投資しましょう。生活防衛資金(生活費の半年〜1年分程度)を確保したうえで、残りの余裕資金を充てるのが基本です。
コツ4:資産全体の中での割合を決めておく
ソーシャルレンディングは魅力的ですが、資産のすべてを投じるものではありません。私は、新NISAでのインデックス投資を「コア」に、ソーシャルレンディングや不動産クラファン、FXスワップ投資、仮想通貨レンディングなどを「サテライト」として組み合わせています。資産全体の配分の考え方はほったらかし投資ポートフォリオ完全ガイドで詳しく解説しています。
実際に運用してきた感覚としては、ソーシャルレンディングと不動産クラファンに合計300万円ほど回せるようになると、毎月の分配金で「旨味」を実感しやすくなります。もちろん最初は1万円からで十分ですよ。
コツ5:分配金は再投資して複利効果を活かす
受け取った分配金をそのまま次の案件に再投資すれば、複利効果で資産の増え方が加速します。満期で戻ってきた元本も、待機資金として眠らせずに次の案件へ回す習慣をつけましょう。複数の事業者の資産をまとめて管理するには、マネーフォワード MEのような資産管理アプリも便利です。
いくら増える?ソーシャルレンディングの運用シミュレーション
実際にどのくらいの分配金が受け取れるのか、具体的な数字でイメージしてみましょう。ここでは、運用期間1年・満期に予定どおり返済された場合の、源泉徴収(20.42%)後の手取り額を計算しました。
| 投資額 | 利回り3% | 利回り5% | 利回り7% |
|---|---|---|---|
| 10万円 | 2,387円 | 3,979円 | 5,570円 |
| 50万円 | 11,937円 | 19,895円 | 27,853円 |
| 100万円 | 23,874円 | 39,790円 | 55,706円 |
| 300万円 | 71,622円 | 119,370円 | 167,118円 |
※税引前分配金×(1−20.42%)で算出(円未満切り捨て)。事業者の手数料や振込手数料、確定申告による税額の過不足は考慮していません。
たとえば100万円を年5%で1年運用すると、税引前の分配金は5万円、源泉徴収10,210円を差し引いた手取りは39,790円です。銀行預金と比べると、その差は一目瞭然ですね。
ソーシャルレンディングの税金と確定申告
投資で利益が出たら、税金のことも避けては通れません。ソーシャルレンディングの分配金は株式やFXとは課税の仕組みが異なるため、ここでしっかり押さえておきましょう。ポイントを知っておくだけで、払いすぎた税金を取り戻せることもあります。
分配金は「雑所得」で総合課税
ソーシャルレンディングの分配金は、原則として雑所得に分類され、給与所得などと合算して税額を計算する「総合課税」の対象になります。所得税率は所得に応じて5〜45%の7段階の累進課税です。
なお、FXの利益も同じ雑所得ですが、こちらは「先物取引に係る雑所得等」として申告分離課税(一律20.315%)になるため、ソーシャルレンディングの所得とは合算・相殺できません。
分配金からは20.42%が源泉徴収されている
分配金は、受け取る時点で所得税と復興特別所得税をあわせた20.42%が源泉徴収されています。住民税は源泉徴収されていないため、確定申告をすると住民税(一律10%)も課税される点に注意が必要です。
確定申告で得する人・損する人
総合課税のため、確定申告をすると所得によっては税金が戻ってくる場合と、追加で納める場合があります。目安は次のとおりです。
| 課税所得の目安 | 所得税率 | 確定申告した場合の傾向 |
|---|---|---|
| 195万円以下 | 5% | 源泉徴収額より税負担が軽くなり、還付を受けられる可能性が高い |
| 195万円超〜330万円以下 | 10% | 住民税を含めると源泉徴収額とほぼ同水準 |
| 330万円超 | 20%以上 | 源泉徴収では不足し、追加納税が必要になる |
※所得税率には別途復興特別所得税(所得税額の2.1%)がかかります。実際の税額は控除や他の所得により異なるため、詳しくは税務署や税理士にご確認ください。
会社員の「20万円ルール」と注意点
年末調整を受けている会社員の場合、給与所得・退職所得以外の所得の合計が年間20万円以下なら所得税の確定申告は原則不要です。ただし、この場合でも住民税の申告は必要になる点を忘れないようにしましょう。
また、ソーシャルレンディングで元本の損失が出ても、給与所得など他の所得と損益通算することは原則としてできません。税金の詳しい取り扱いは、投資の税金完全ガイドで解説しています。
ソーシャルレンディングのよくある質問
最後に、ソーシャルレンディングを始める前によくいただく質問にお答えします。気になる疑問を解消して、安心してスタートしましょう。
Q. ソーシャルレンディングは本当に儲かるの?
信頼できる事業者を選び、分散投資を徹底すれば、預金や国債を上回る利回りを安定的に得られる可能性は十分にあります。ただし元本保証はなく、貸し倒れが起きれば損失が出ることもあります。私自身のリアルな運用成績は、ソシャレン・不動産クラファンの運用実績で公開しています。

Q. いくらから始められますか?
多くの事業者で1万円前後から投資可能です。Fundsのように1円から投資できるサービスもあります。一方で、最低投資額が10万円程度の事業者もあるため、事前に確認しましょう。
Q. 事業者が倒産したら投資したお金はどうなりますか?
投資家の資金は分別管理されているのが原則ですが、事業者が倒産した場合は返還手続きに時間がかかったり、全額が戻らなかったりする可能性があります。そのため、運営会社の財務基盤や実績を確認し、複数の事業者に分散することが大切です。
Q. NISAで投資できますか?
ソーシャルレンディングはNISAの対象外です。非課税で長期運用したい資金は新NISAでの投資信託に、NISAとは別の余裕資金をソーシャルレンディングに、と役割分担するのがおすすめです。
Q. 不動産クラファンとどちらから始めるべき?
どちらも少額・値動きなしのほったらかし投資なので、両方を組み合わせるのが理想です。不動産クラファンは劣後出資による元本の安全性、ソーシャルレンディングは案件の幅広さが魅力です。不動産クラファンの事業者比較は不動産クラウドファンディング54社を3タイプで比較をご覧ください。
まとめ:ソーシャルレンディングは資産運用の「第3の柱」になる
ソーシャルレンディングは、少額から始められ、日々の値動きを気にせず、定期的な分配金を受け取れるミドルリスク・ミドルリターンの投資です。過去には事業者の不祥事もありましたが、その反省から情報開示が進み、上場企業グループや証券会社が運営する事業者も増えて、業界の透明性は大きく向上しました。
この記事のポイントをおさらいしておきましょう。
- ソーシャルレンディングは「企業にお金を貸して利息を受け取る」投資
- 想定利回りはおおむね年1〜10%程度。高利回りには必ず理由がある
- 元本保証はなく、途中解約も原則できないので余裕資金で投資する
- 運営会社の信頼性・実績・担保・情報開示を確認して事業者を選ぶ
- 1社・1案件に集中せず、複数の事業者に分散する
- 分配金は雑所得(総合課税)。所得によっては確定申告で還付も
「銀行預金では増えない」「株の値動きは怖い」——そんなあなたこそ、まずは信頼できる事業者で1万円から、ソーシャルレンディングを体験してみてください。最初の分配金が口座に入ったとき、「お金に働いてもらう」感覚がきっと実感できるはずです。
ソーシャルレンディングは、私が実践するほったらかし投資の9つの手法のひとつです。他の手法との比較や、私の資産全体の運用実績はほったらかし投資の運用実績でも公開していますので、あわせてご覧ください。

コメント