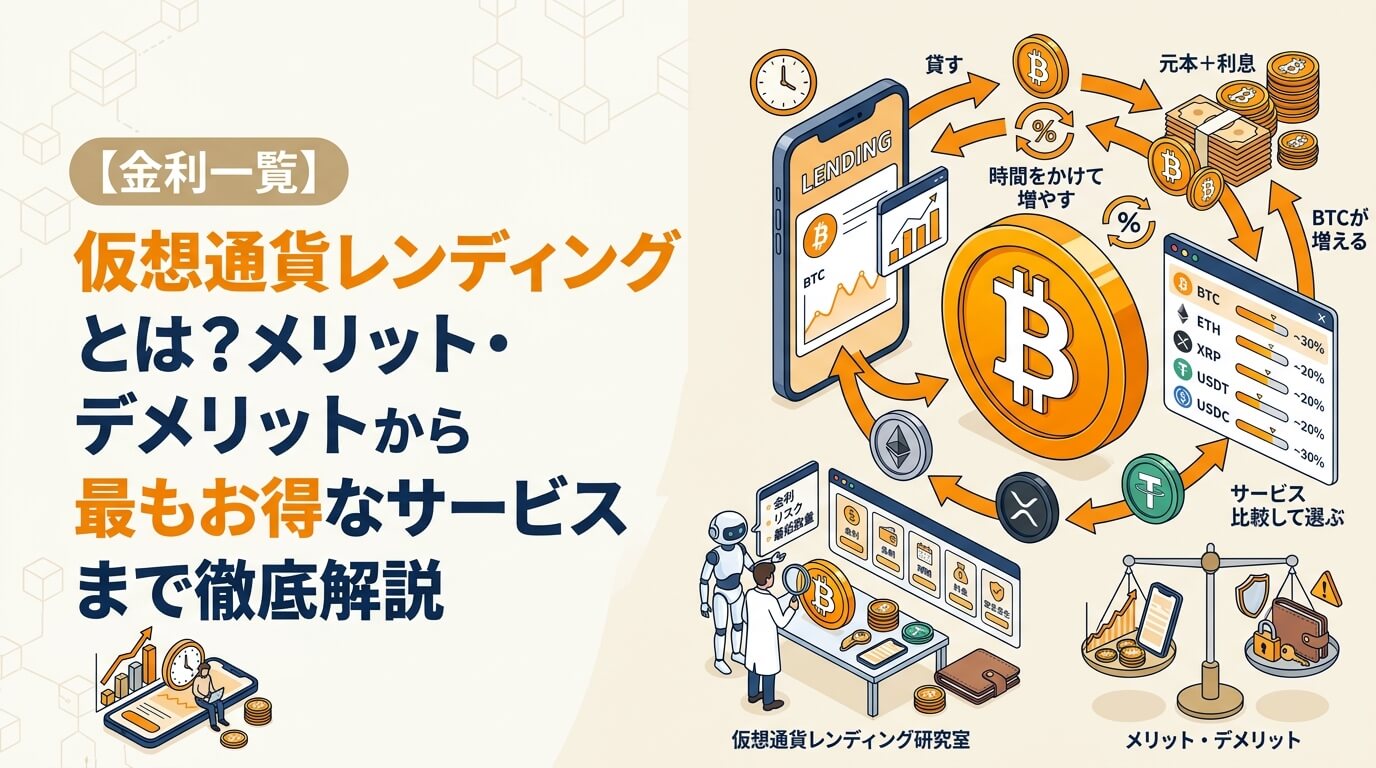
あなたの仮想通貨、口座の中で眠っていませんか?
ビットコインやイーサリアムを長期保有している人は多いはずです。でも「売るつもりはないから、ただ持っているだけ」という状態なら、はっきり言ってもったいない。
銀行預金の金利が0.001%の時代に、年利8〜15%で仮想通貨を増やせる手段があるのに使わない理由はないからです。
それが「仮想通貨レンディング(貸仮想通貨)」です。仕組みはシンプル。保有している仮想通貨をサービスに預けるだけで、一定期間後に利子が上乗せされて戻ってきます。チャートを読む必要も、売買タイミングを考える必要も一切ありません。
ただし、サービスによって年利・貸出条件・安全性が大きく異なります。取引所系のレンディングサービスは年利が数%と低い上に受付が先着順で貸借契約がほぼ成立しないケースも多く、私も最初はCoincheckの貸仮想通貨サービスを使っていましたが、実質利率は1%以下でした。
この記事では、国内5社の仮想通貨レンディングサービスを年利・最低貸出数量・安全性など5つの観点で徹底比較します。読み終わる頃には、どのサービスに何をいくら預ければ最もお得かが迷わず分かります。
この記事は、為替コヤジが書いています。
- アラフィフの投資ブロガー
- 投資歴14年、運用額5,000万円
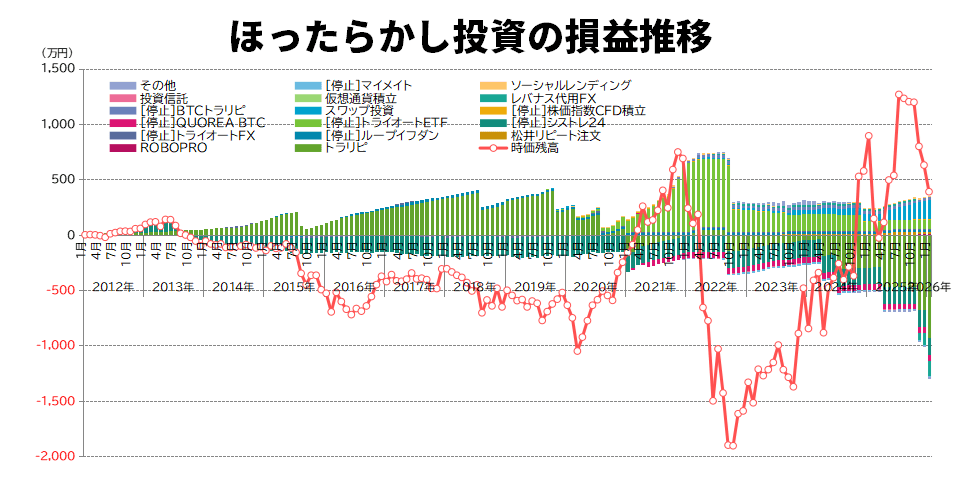
- FXや不動産クラファン、仮想通貨などのほったらかし投資を実践
- 仮想通貨レンディング(貸仮想通貨)サービスとは?
- 仮想通貨レンディング(貸仮想通貨)サービスのメリットとデメリット
- 仮想通貨レンディング(貸仮想通貨)サービスの比較
- 仮想通貨レンディング(貸仮想通貨)サービスのやり方
- 最もお得に仮想通貨を増やす方法
仮想通貨レンディング(貸仮想通貨)とは?

レンディングサービスとは、ネットを介して事業者に金融商品などを貸し付けることで、その期間や数量など条件に応じて利息を受け取ることができるサービスのことを言います。
利回りが10%を超えるものもあり、資産運用の中でも人気を呼んでいます。
中でも注目したいのが仮想通貨のレンディングサービスです。
仮想通貨レンディング(貸仮想通貨)サービスとは、利用者から仮想通貨を借り受け、一定期間預かった上で返却する際、あらかじめ決めておいた利用料を上乗せして支払うというサービスです。
一定期間が過ぎれば、預けた通貨に手数料が上乗せされて戻ってきますので手間をかけずに仮想通貨の保有量を増やすことができます。
貸仮想通貨(レンディング)の仕組みは、基本的には取引所が直接投資をしているわけではなく、多くの場合は仮想通貨を貸したい人と借りたい人との仲介をしています。
仮想通貨の取引には、現物取引のほかに信用取引もあります。
信用取引とは、手持ち資金の数倍の額を動かせる取引のしくみですが、手持ちの額を遥かに超える取引をするには、そのための資金をどこかから借りてこなくてはなりません。
そこで、取引所があいだに立って、借りたい人と貸したい人の仲介を行うというわけです。
仮想通貨レンディング(貸仮想通貨)のメリット・デメリット

まずは仮想通貨レンディングのメリットとデメリットについて解説します。
仮想通貨レンディング(貸仮想通貨)のメリット
仮想通貨レンディングのメリットには以下のようなものがあります。
取引スキルに関係なく利益が得られる
仮想通貨の売買だけで利益を出すには、チャートの先読みや瞬時の判断、それ以前に仮想通貨関連の情報を収集・分析する能力など、取引全般に関するスキルが必要です。
しかし、レンディングは取引所に通貨を預けるだけですから、取引スキルに関係なく、仮想通貨の価格が長期的に値下がりしなければ、初心者でも安定した利益を得られます。
年率が高い
レンディングにおける利用料の年率は、取引所によって設定が異なりますが、1年間の貸し出しで5%となるサービスもあります。一般的な銀行の定期預金金利が1年もので0.01%から0.2%であることを考えると、遥かに有利な利率設定といえるでしょう。
仮想通貨レンディング(貸仮想通貨)のデメリット
他方、仮想通貨レンディングのデメリットには以下のようなものがあります。
取引所の破綻リスクがある
レンディングは取引所が行うサービスですから、万一、取引所が経営破綻したら、預けた通貨が戻ってこない可能性があります。ただ、これは仮想通貨を取引所に置いているだけの場合でも同じことです。
貸し出し中の通貨は動かすことができない
当然といえば当然ですが、貸し出した通貨は貸出期間が満了して手元に戻ってくるまで、動かすことはできません。
値上がりしたからといって売りさばいて利益を確定させることも、反対に暴落時に損切りすることも、基本的にはできません。取引所によっては途中解約が可能な場合もありますが、その際には解約手数料が発生します。
仮想通貨レンディング(貸仮想通貨)サービス比較

仮想通貨レンディング(貸仮想通貨)サービスには①仮想通貨取引所が提供しているものと②専業の仮想通貨レンディングサービス会社が提供しているものがあります。
おすすめは専業の仮想通貨レンディングサービス会社が提供しているものです。
仮想通貨取引所が提供しているレンディングサービスは年間利率が数パーセントと低い上に受付が先着順のため、貸借契約がほぼ成立しません。
それに対し、専業の仮想通貨レンディングサービス会社が提供しているレンディングサービスは年間利率が10%前後で貸借契約が確実に成立します。
そこでここからは専業の仮想通貨レンディングサービスについて解説します。
現在、国内の仮想通貨レンディングサービスは以下の5つがあります。
この5社について以下の5つの観点で比較していきます。
- 年間利率(金利)
- 最低貸出数量
- 貸出期間・途中解約
- 返還手数料・返還日数
- 安全性
仮想通貨レンディングサービスの年間利率(金利)を比較
まず仮想通貨レンディングサービスの年間利率(金利)は以下のようになっています。
| BitLending | PBR Lending | スマートクリプトレンディング | らくらくちょコイン | Lendee | |
| BTC | 8% | 12% | 12% | 8% | 10% |
| ETH | 8% | 12% | 12% | 8% | 10% |
| XRP | 7% | 12% | – | 7% | 9% |
| SOL | 7% | – | – | – | – |
| USDT | 10% | 12% | 15% | – | 12% |
| USDC | 10% | 12% | – | 10% | 12% |
| DAI | 10% | – | – | – | – |
| ADA | – | 12% | 12% | – | – |
| TRON | – | – | 12% | – | – |
年間利率だけみるとスマートクリプトレンディングのUSDTが15%で一番有利です。
BitLendingは複利な上にVIPプラグラムと長期優待が適用されると最大0.8%が上乗せされます。
仮想通貨レンディングサービスの最低貸出数量を比較
続いて最低貸出数量です。
年間利率が良くても最低貸出数量が多いと手軽に利用することができません。
| BitLending | PBR Lending | スマートクリプトレンディング | らくらくちょコイン | Lendee | |
| BTC | 0.0022 BTC | 0.003 BTC | 0.003 BTC | 0.0005 BTC | 0.005 BTC |
| ETH | 0.07 ETH | 0.15 ETH | 0.15 ETH | 0.03 ETH | 0.2 ETH |
| XRP | 75 XRP | 150 XRP | – | 50 XRP | 300 XRP |
| SOL | 1.3 SOL | – | – | – | – |
| USDT | 200 USDT | 350 USDT | 300 USDT | – | 300 USDT |
| USDC | 200 USDC | 350 USDC | – | 60 USDC | 300 USDC |
| DAI | 200 DAI | – | – | – | – |
| ADA | – | 450 ADA | 500 ADA | – | – |
| TRON | – | – | 1,500 TRON | – | – |
最低貸出数量は圧倒的にらくらくちょコインが少なく、1万円程度から貸し出すことができます。
仮想通貨レンディングサービスの貸出期間を比較
Lendeeは、ロックアップ(資産の拘束)期間が一切ありませんが、それ以外の貸出期間はどこも1ヶ月からとなっています。
| 貸出期間 | 途中解約 | |
| BitLending | 最低1ヶ月 | 原則不可 |
| PBR Lending | 最低1ヶ月(プレミアムレンディング1年) | 原則不可(プレミアムレンディングでは貸出数量の20%が解約手数料となる) |
| スマートクリプトレンディング | 1、3、6、12ヶ月 | 原則不可 |
| らくらくちょコイン | 最低1ヶ月 | 可能(解約手数料=当月の利息を放棄) |
| Lendee | 任意 | 可能 |
仮想通貨レンディングサービスの返還手数料・返還日数を比較
仮想通貨レンディングサービスの返還手数料は以下のようになっています。
| BitLending | PBR Lending | スマートクリプトレンディング | らくらくちょコイン | Lendee | |
| BTC | 年4回まで無料 | 0.00005 BTC | 0.00005 BTC | 年4回まで無料 | 0.00005 BTC |
| ETH | 0.001 ETH | 0.001 ETH | 0.0005 ETH | ||
| XRP | 0.01 XRP | – | 0.001 XRP | ||
| SOL | – | – | – | ||
| USDT | 7 USDT | 3~6 USDT | 4 USDT | ||
| USDC | 2 USDC | – | 4 USDC | ||
| DAI | – | – | – | ||
| ADA | 0.3 ADA | 0.3 ADA | – | ||
| TRON | – | 0.1 TRON | – |
また返還日数も概ね7営業と大差ありません。
| 返還日数 | |
| BitLending | 月末返還:申請した翌月の7営業日以内(返還当月の貸借料は付与される) 即時返還:申請した翌日から7営業日以内(返還当月の貸借料は付与されない) |
| PBR Lending | 申請した翌日から7営業日以内(通常は2~3営業日以内) |
| スマートクリプトレンディング | 申請した翌日から7営業日以内 |
| らくらくちょコイン | 月末返還:申請した翌月の7営業日以内(返還当月の貸借料は付与される) 即時返還:申請した翌日から7営業日以内(返還当月の貸借料は付与されない) |
| Lendee | 申請した翌月の10営業日以内 |
仮想通貨レンディングサービスの安全性を比較
仮想通貨レンディングサービスの安全性はサービス開始時期(運用実績)、会社の規模、セキュリティで判断します。
総合的に判断するとBitLendingが一番安全そうに見えますが、らくらくちょコインの運営会社のイオレは東京証券取引所グロース市場に上場しているので信頼性は高いと言えます。
| サービス開始 | 会社(資本金) | セキュリティ | |
| BitLending | 2022年2月 | 株式会社J-CAM(5,000万円) |
|
| PBR Lending | 2022年12月 | Portobello Road株式会社(500万円) |
|
| スマートクリプトレンディング | 2025年6月 | ミライジング株式会社(500万円) |
|
| らくらくちょコイン | 2026年1月 | 株式会社イオレ(27億6,295万円) |
|
| Lendee | 2026年6月 | Lendee株式会社(500万円) |
|
仮想通貨レンディング(貸仮想通貨)サービスの始め方(やり方)

BitLendingを例に仮想通貨のレンディングの手順を見ていきましょう。
1. 貸仮想通貨口座を新規作成
BitLendingでレンディングを行うには、専用の口座を作成する必要があります。
2. マイページにログイン
ログイン後のマイページから、「暗号資産を貸出す」をクリックし貸出手続きをします。
3. 仮想通貨を貸し出す
表⽰されている送⾦情報に従い、貸出申込(暗号資産の種類、数量を指定)を完了して貸出アドレスを生成します。
その後、仮想通貨取引所から生成した貸出アドレスへ指定した数量の暗号資産を送金します。
4. 着金
BitLendingに着金すると「着金のお知らせメール」が届き、着金を検知してから3営業日以内にマイページへ反映されます。
貸借料は月末に確定し、翌月1日に元本に繰入される形で付与されます。
まとめ
仮想通貨レンディングサービスは年間利率で考えるとPBR Lendingがもっともおすすめです。
他方、最低貸出数量や返還手数料、安全性で考えるとBitLendingがおすすめとなります。
従っていずれかを使うのがおすすめですが、私はひとつのサービスにすべて預けるのはリスクが高いと考え、BitLendingとPBR Lendingを併用しています。
BitLendingに約1500万円、PBR Lendingに約500万円を分散投資しています。
ほったらかし投資でリスク分散
為替コヤジは投資額5,000万円で下記のようなほったらかし投資を実践しています。
| アセットクラス | 投資先 |
| 先進国株式 | 投資信託(オルカン / S&P500 / FANG+ / レバナス) |
| 金(ゴールド) | 投資信託(SBI・iシェアーズ・ゴールド) |
| FX(自動売買) | トラリピ / 松井証券FX |
| FX(スワップ) | セントラル短資FX / みんなのFXなど |
| 仮想通貨(BTC / ETH / XRP) | BitLending / PBRレンディング |
| 不動産クラファン / ソシャレン | みらファン / TOMOTAQU / TORCHESなど |
| ロボアドバイザー | ROBOPRO |
ほったらかし投資は、投資経験がゼロでも問題ありません。
再現性があるので為替コヤジの設定をそっくりそのまま真似れば、同じように不労所得を得ることができます。

投資に関する注意喚起
投資は運用結果によっては資産が増える、不労所得を得られるなどのメリットがありますが、一方で元本割れなどのリスクが伴います。
特にFXや仮想通貨などは価格が急激に変動することがあり、高い収益を期待できる反面、リスクの高い資産でもあります。
投資に関する注意喚起について詳しく知りたい方は以下をご覧ください。
| 共通 |
金融庁 |
| 消費者庁 | |
| 国税庁 | |
| 金融経済教育推進機構 | |
| FX |
金融庁 | 登録金融商品取引業者一覧 |
| 金融先物取引業協会(FFAJ) | |
| 消費者庁|FX関連トラブル注意喚起 | |
| 仮想通貨 |
金融庁|暗号資産交換業者登録一覧 |
| 日本暗号資産取引業協会(JVCEA) | |
| 消費者庁|仮想通貨関連トラブル注意喚起 | |
| 国税庁|仮想通貨の税務上の取扱い | |
| NISA・株式・投資信託 |
金融庁|新しいNISA制度 |
| 日本証券業協会(JSDA) | |
| ROBOPRO・ロボアドバイザー |
金融庁|投資運用業登録一覧 |
| 日本投資顧問業協会(JIAA) | |
| ソーシャルレンディング |
金融庁|登録貸金業者情報検索サービス |
| 金融庁|金融サービス利用者相談室 |
あなたにぴったりのFX自動売買がここで見つかります
FX自動売買(システムトレード)を始めたいけれど、どのツールを選べばいいか迷っていませんか?
「FXシストレ大百科」は、投資歴14年・約5,000万円を実際に運用するサラリーマン投資家「為替コヤジ」が、リピート型・選択型・プログラム型など多彩な自動売買ツールをリアルな視点で徹底比較するサイトです。
初心者向けのおすすめランキングや各ツールの詳細解説まで網羅。あなたに合った一択が、ここで見つかります。
為替コヤジはブログ以外にもTwitterやIntagramで週次実績やほったらかし投資で稼ぐコツを発信していますのでフォローしてみよう!
この投稿をInstagramで見る

コメント