運用中 最終更新日:2026年10月21日
「ビットコインに興味はあるけど、いつ買えばいいか分からない」――その悩み、実は「積立」で丸ごと解決できます。
仮想通貨は値動きが激しく、「高値掴みしたらどうしよう」「暴落したら怖い」と感じるのは当然のことです。
私・為替コヤジも、2017年末の仮想通貨バブルに乗り遅れ、バブル崩壊後に慌てて買い集めた過去があります。当時の損失は約2万3,000円。タイミングを読もうとして失敗した、典型的なパターンでした。
その反省から2019年12月に始めたのが、相場を予想せずに一定額を買い続ける「仮想通貨積立」です。そして積み立てた仮想通貨を眠らせず、レンディングサービスに貸し出して年利7〜12%の利子を受け取るのが、私の戦略の肝になっています。
その結果、投資元本約300万円が、2026年9月末時点で評価額約1,810万円(約6倍)に成長しました。さらにレンディングの累計利子は、BTC・ETH・XRP合わせて日本円換算で約337万円に積み上がっています。
この記事では、7年間の運用実績をすべて公開します。うまくいった年だけでなく、FTX破綻に巻き込まれた苦い経験や、レンディングの見落としがちなリスク、2028年から変わる見込みの税金まで、一切隠さずにお伝えします。読み終えるころには、仮想通貨を「いつ・どこで・どうやって」増やせばいいかが迷わず分かるはずです。
- 仮想通貨積立(ドルコスト平均法)とレンディングの仕組み
- 為替コヤジが実践する仮想通貨積立&レンディングの運用方針
- 2026年最新版・コストの安い積立口座と高利率のレンディングサービス
- 元本300万円が約1,810万円になった7年間のリアルな運用実績
- FTX破綻・ハッキング・業者リスクなど、実際に経験したデメリット
- レンディング利子の税金と、2028年から始まる見込みの分離課税
- 今日から始められる3ステップと、お得な紹介特典

- 結論:仮想通貨積立×レンディングは「ほったらかし」で増やせる最強コンビ
- 仮想通貨積立とは?タイミングを読まずに買える仕組み
- 仮想通貨レンディングとは?持っているだけの仮想通貨に利子をつける
- 為替コヤジの仮想通貨積立&レンディング方針
- 【実績公開】仮想通貨積立&レンディング7年間の運用実績
- 7年運用して分かった仮想通貨積立&レンディングのデメリットとリスク
- 仮想通貨積立&レンディングで失敗しないための5つのコツ
- 仮想通貨積立&レンディングの始め方【3ステップ】
- お得に仮想通貨レンディングを始める紹介リンク
- 仮想通貨積立&レンディングに関するよくある質問
- ほったらかし投資でリスク分散
- まとめ:仮想通貨は「積立で買い、レンディングで増やす」
結論:仮想通貨積立×レンディングは「ほったらかし」で増やせる最強コンビ
最初に結論からお伝えします。7年間続けてきた私の答えは、「買うタイミングは積立に任せ、増やすのはレンディングに任せる」のが、忙しい人にとって最も再現性の高い仮想通貨投資だということです。
チャートに張り付く必要も、短期売買で勝つ必要もありません。設定さえ済ませてしまえば、あとは自動で買い付けが進み、保有している仮想通貨には毎月利子がつきます。まずは私の現在の成績をご覧ください。
| 項目 | 2026年9月末時点 |
|---|---|
| 運用期間 | 2019年12月〜(約7年) |
| 積立対象 | ビットコイン(BTC)・イーサリアム(ETH)・リップル(XRP) |
| 投資元本 | 約300万円(各通貨約100万円ずつ) |
| 評価額 | 約1,810万円(元本の約6倍) |
| レンディング累計利子 | 約337万円(日本円換算) |
| 利用中のレンディング | BitLending/PBRレンディング/スマートクリプトレンディング |
もちろん、これは2019〜2020年の安い時期から買い始められたことによる部分も大きく、今から始めて同じ成績になるとは限りません。それでも「タイミングを読まずに続けた人が報われた」という事実は、これから始める方にとって大きなヒントになるはずです。
仮想通貨積立とは?タイミングを読まずに買える仕組み
仮想通貨積立とは、毎日・毎週・毎月など決まったタイミングで、決まった金額の仮想通貨を自動で買い続ける投資方法です。投資信託のつみたてNISAと同じ発想を、仮想通貨に当てはめたものだと考えると分かりやすいです。
ここでは、なぜ積立が仮想通貨と相性が良いのかを、具体例を交えて解説します。
ドルコスト平均法で購入価格がならされる
積立の最大のメリットは、「ドルコスト平均法」によって購入価格が自然と平均化されることです。一定額で買い続けると、価格が高いときは少なく、安いときは多く買うことになります。
たとえば毎月1万円ずつ、価格が100円→50円→100円と動いたコインを買った場合を見てみましょう。
| 購入月 | 価格 | 投資額 | 購入数量 |
|---|---|---|---|
| 1ヶ月目 | 100円 | 1万円 | 100枚 |
| 2ヶ月目 | 50円 | 1万円 | 200枚 |
| 3ヶ月目 | 100円 | 1万円 | 100枚 |
| 合計 | 平均取得単価75円 | 3万円 | 400枚 |
価格は最初と同じ100円に戻っただけなのに、平均取得単価は75円。評価額は4万円となり、価格が元に戻っただけで約33%のプラスになっています。暴落が「怖いもの」から「たくさん買えるチャンス」に変わるのが、積立の心強いところです。
積立が初心者に向いている3つの理由
私が仮想通貨投資を始める方に、まず積立をすすめる理由は次の3つです。
- 高値掴みのリスクを抑えられる:一度に全額を投じないため、最悪のタイミングで全部を買うことがありません。
- 感情に左右されない:手動だと「もっと下がるかも」と買えなくなりますが、自動積立なら機械的に買い続けられます。
- 少額から始められる:取引所によっては月500円〜1,000円程度から設定でき、家計への負担が小さいです。
実際、私も手動で積み立てていた時期は、欲張った指値が約定しなかったり、単純に買い忘れたりで、計画どおりに買えませんでした。自動積立に切り替えてから、ようやく「続く仕組み」になったというのが本音です。
仮想通貨そのものの基礎から知りたい方は、こちらの記事もあわせてご覧ください。
仮想通貨レンディングとは?持っているだけの仮想通貨に利子をつける
積立で買った仮想通貨は、長期保有が前提です。つまり、何年もただ「眠っている」状態になります。この眠っている仮想通貨に働いてもらう方法が、仮想通貨レンディング(貸暗号資産)です。
ここでは、レンディングの仕組みと、取引所の貸暗号資産との違い、そして見落としがちな「複利と単利」の差を解説します。
レンディングの仕組み
レンディングとは、保有している仮想通貨を事業者に一定期間貸し出し、その対価として「貸借料(利子)」を受け取る仕組みです。事業者は借りた仮想通貨を運用し、その収益の一部を貸し手に還元しています。
利子は仮想通貨で支払われるため、保有枚数そのものが増えていくのが大きな特徴です。価格が横ばいでも、枚数が増えれば資産は増えますし、価格が上がれば増えた枚数ごと値上がりします。
取引所の貸暗号資産とレンディング専業サービスの違い
国内の暗号資産取引所にも「貸暗号資産」サービスがありますが、私の経験では利率が低く、そもそも貸出が成立しないことも多くありました。実際、以前使っていたCoincheckの貸暗号資産サービスでは、貸出がなかなか成立せず実質利率は1%以下でした。
そこで現在は、レンディング専業のサービスに切り替えています。主な違いは次のとおりです。
| 比較項目 | 取引所の貸暗号資産 | レンディング専業サービス |
|---|---|---|
| 年利の目安 | 年1〜5%程度が中心 | 年7〜12%程度 |
| 申込み | 募集制・抽選のことも | 常時受付が多い |
| 運営会社 | 暗号資産交換業者(金融庁登録) | 交換業の登録を受けていない事業者が多い |
| 主なリスク | 取引所の破綻・ハッキング | 運営会社の破綻(無担保の貸付) |
高い利率の裏側には、相応のリスクがあります。この点は後ほど「デメリット」で詳しくお伝えします。レンディングの仕組みや各社の金利を一覧で比較したい方は、こちらが参考になります。

見落としがちな「複利」と「単利」の違い
レンディングを選ぶとき、利率の数字だけを見るのは危険です。利子が元本に自動で組み入れられる「複利」か、組み入れられない「単利」かで、長期の増え方が変わるからです。
たとえばBitLendingは貸借料が毎月元本に組み込まれる複利型(表示はAPY=複利込みの年率)、PBRレンディングは公式に単利運用と案内されています。0.1BTCを貸し出した場合の、利子による枚数の増え方を比べてみましょう(価格変動・利率変更は考慮しない試算です)。
| 経過年数 | 年8%・複利 | 年10%・単利 | 年12%・単利 |
|---|---|---|---|
| 1年後 | 0.1080 BTC | 0.1100 BTC | 0.1120 BTC |
| 3年後 | 0.1260 BTC | 0.1300 BTC | 0.1360 BTC |
| 5年後 | 0.1469 BTC | 0.1500 BTC | 0.1600 BTC |
| 7年後 | 0.1714 BTC | 0.1700 BTC | 0.1840 BTC |
| 10年後 | 0.2159 BTC | 0.2000 BTC | 0.2200 BTC |
年8%の複利は、7年目あたりで年10%の単利を逆転します。短中期なら利率の高い単利、超長期なら複利が有利になりやすいので、私は両方を組み合わせています。単利型でも、受け取った利子を自分で貸し出し直せば、複利に近い効果を得られます。
為替コヤジの仮想通貨積立&レンディング方針

ここからは、私が実際にどんなルールで運用しているのかを具体的にお伝えします。方針はシンプルで、次の4つだけです。この4つを守ることで、相場を予想せずに、低い手間で不労所得を得ることを目指しています。
- ビットコイン(BTC)・イーサリアム(ETH)・リップル(XRP)を自動で積み立てる
- 売らずに長期保有する
- レンディングサービスに貸し出して枚数を増やす(複数社に分散)
- 投資元本300万円まで積立を継続し、その後は暴落時のスポット購入のみ
なぜビットコイン・イーサリアム・リップルなのか?
積立対象にこの3通貨を選んだ最大の理由は、時価総額が大きく、価値がゼロになる可能性が低いと考えたからです。
仮想通貨投資で一番怖いのは、ある日突然その通貨の価値がなくなってしまうことです。仮想通貨の分析企業CryptoRankの調査では、過去に時価総額トップ100に入った銘柄のうち、約7割がすでに事実上消滅していると報告されています。トップ100入りした銘柄ですら、これだけ消えていくのが仮想通貨の世界です。
私が積立を始めた2019年12月時点でも、BTC・ETH・XRPは時価総額ランキングの上位を占めていました。
仮想通貨時価総額ランキング(2019年12月6日時点)

その後もこの3通貨は主要銘柄の地位を保ち、2026年10月時点でビットコインの時価総額は日本円で250兆円を超える規模になっています。100倍・1,000倍を狙う通貨探しではなく、「生き残る可能性が高い通貨を手堅く積み上げる」のが私のスタイルです。
積立口座はどこを選ぶべき?
私は2023年から、送金手数料が無料のGMOコインの「つみたて暗号資産」を使ってきました。月500円から設定でき、仮想通貨の送付手数料が無料なので、積み立てた仮想通貨をレンディングサービスへ無料で送金できるのが選んだ理由です。
ただし、GMOコインのつみたては販売所形式のため、スプレッド(売値と買値の差)が実質的なコストになります。これから始めるなら、スプレッドを抑えられる口座を選ぶのがおすすめです。
| 積立する通貨 | おすすめ口座 | 理由 |
|---|---|---|
| ビットコイン(BTC) | SBI VCトレード | 月500円〜・入出金と送付の手数料が無料・SBIグループ運営 |
| イーサリアム(ETH) | OKJ | アルトコインのスプレッドが狭い |
| リップル(XRP) | OKJ | アルトコインのスプレッドが狭い |
| 手軽さ重視 | GMOコイン | 月500円〜・送付手数料無料 |
「手数料無料」とうたっていても、スプレッドという隠れコストがかかる点には注意が必要です。各社の実測値は仮想通貨のスプレッド比較記事で公開しています。積立サービス9社の詳しい比較はこちらをご覧ください。
レンディングは2〜3社に分散して貸し出す
積み立てた仮想通貨は、次のように複数のレンディングサービスに分けて貸し出しています。1社に集中させないのは、万が一1社が破綻しても被害を限定するためです。
- ビットコイン(BTC) ⇒ BitLending / PBRレンディング
- イーサリアム(ETH) ⇒ BitLending / PBRレンディング / スマートクリプトレンディング
- リップル(XRP) ⇒ BitLending / PBRレンディング
各サービスの主な条件を比較すると、次のとおりです(2026年10月時点の公開情報をもとに作成。利率は変更されることがあります)。
| サービス | BTC・ETHの年利 | XRPの年利 | 利息の方式 | 貸出期間 |
|---|---|---|---|---|
| BitLending | 8%(月次で見直し) | 7% | 複利(毎月元本に組入れ) | 最短30日〜 |
| PBRレンディング | 10%(レギュラー) 12%(プレミアム) |
10〜12% | 単利(固定金利) | レギュラー1ヶ月〜 プレミアム1年 |
| スマートクリプトレンディング | 7〜13%(期間・プランにより変動) | 7〜12% | 満期ごとに受取(自動更新で利率アップ) | 1・3・6・12ヶ月 (途中解約不可) |
BitLendingは老舗で運用実績が長いこと、PBRレンディングは固定金利で利率が高く、自社の運用レポートを公開していることが、私が預けている理由です。スマートクリプトレンディングは2025年6月開始と歴史が浅いため、ETHの一部だけを少額で預ける「分散先」として使っています。それぞれの詳しい評判やメリット・デメリットは、個別記事で解説しています。

取引所の貸暗号資産を使っていたころと比べると、仮想通貨の増え方がまったく違います。ただし利率が高い分、リスクもあるので必ず分散してくださいね。
ステーキングとの違いが気になる方は、ステーキングとレンディングの違いも参考にしてください。
【実績公開】仮想通貨積立&レンディング7年間の運用実績

ここからは、2019年12月から少しずつ仮想通貨を買い集めてきた、私のリアルな運用実績を公開します。うまくいった数字だけでなく、ドローダウン(含み益の目減り)も含めてご覧ください。
仮想通貨積立(2023年1月〜現在)
2023年以降は、次の設定で毎日自動積立を続けてきました。2025年6月に積立額が目標の300万円に到達したため、積立は終了しています。
- ビットコイン(BTC):500円/日
- イーサリアム(ETH):500円/日
- リップル(XRP):500円/日
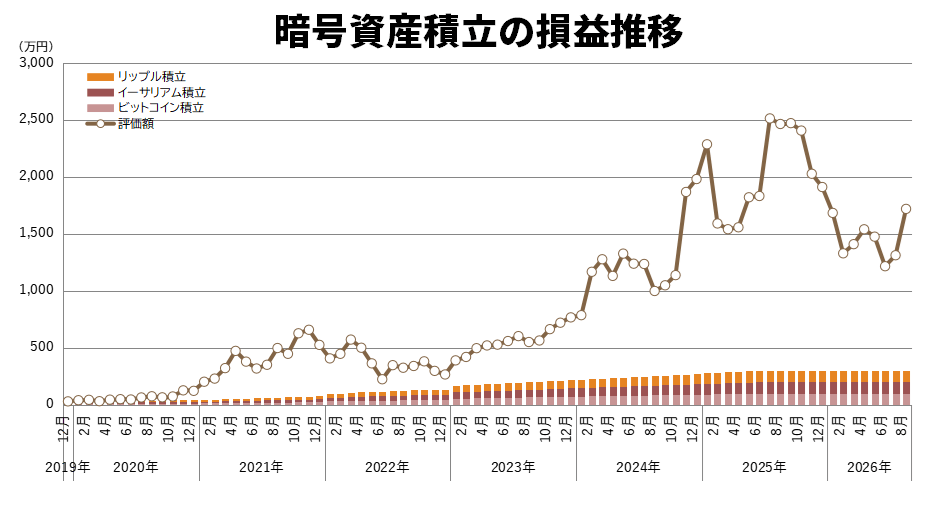
評価額は一時2,500万円を超えていましたが、2025年10月にビットコインが史上最高値をつけたあとの調整局面で、大きく目減りしました。それでも元本の約6倍を維持しています。価格が調整している今は、これから積立を始める方にとってはむしろ買い場だと私は考えています。
▼2026年9月末時点の口座状況
| 仮想通貨 | 保有数量 | 投資額 | 評価額 |
|---|---|---|---|
| BTC | 0.5449 BTC | 1,000,237円 | 7,173,314円 |
| ETH | 14.6834 ETH | 1,000,330円 | 6,181,728円 |
| XRP | 20,160.9306 XRP | 1,000,105円 | 4,747,899円 |
| 合計 | 3,000,672円 | 18,102,941円 |
評価損益は+15,102,269円(約+503%)です。通貨別ではビットコインが約7.2倍と最も伸びており、時価総額の大きい通貨を軸にした判断が結果につながりました。
レンディングサービスの累計貸借料
積み立てた仮想通貨の一部は、前述のレンディングサービスで運用しています。これまでに受け取った利子の累計は次のとおりです。
▼レンディングサービス累計貸借料(2026年9月末時点)
| 暗号資産 | 利子 | 日本円換算 |
|---|---|---|
| ビットコイン(BTC) | 0.1146 BTC | 1,447,297円 |
| イーサリアム(ETH) | 3.4947 ETH | 1,386,121円 |
| リップル(XRP) | 2,395.384471 XRP | 539,441円 |
| 合計 | 3,372,859円 |
何もせずに受け取った利子だけで約337万円。これが「積立だけで終わらせない」ことの威力です。レンディング単体の実績をさらに詳しく知りたい方は、こちらの記事でまとめています。

仮想通貨積立の過去履歴(2017年〜2022年)
ここからは参考として、2017年のバブル期から2022年までの履歴を時系列で紹介します。失敗と改善の積み重ねがあったからこそ、今の運用スタイルにたどり着きました。
スポット買い(2017年末〜2018年初頭):バブルで高値掴み
私は2017年末から2018年初頭の仮想通貨バブルに乗って、いくつかの仮想通貨を購入していました。しかしバブル崩壊で一気に熱が冷め、どの取引所に何がいくらあるかも覚えていないほど放置していました。
そこで保有資産の整理から始めたところ、保有状況は次のとおりでした。

投資額355,061円に対して23,231円の損失。バブル崩壊のわりには軽傷で済みました。2019年2月、各取引所に分散していた仮想通貨をCoincheckに集約し、送金手数料などを差し引いた約31.5万円でBTC・ETH・XRPを約10万円分ずつ購入し直しました。
| 暗号資産 | 購入取引所 | 購入数量 | 投資額 |
|---|---|---|---|
| ビットコイン(BTC) | Coincheck | 0.12943401 BTC | 103,855円 |
| イーサリアム(ETH) | Coincheck | 6.4168 ETH | 102,768円 |
| リップル(XRP) | Coincheck | 4,537.387 XRP | 109,107円 |
手動積立(2019年12月〜2020年12月):買い漏れの連続
2019年12月から、Coincheckで毎月BTC・ETH・XRPを各5,000円ずつ手動で積み立てる計画を立てました。ところが手動だと、買い忘れたり、高くなりすぎて躊躇したり、安くなってもさらなる下落が怖くて買えなかったりと、計画どおりには進みませんでした。

それでも13ヶ月で約42万円の積立が、評価額約79万円まで増えました。なお2020年12月には、米証券取引委員会(SEC)がリップル社と同社幹部を提訴したことでXRPが急落し、XRPだけは含み損になっています(この訴訟は2025年に終結しています)。
▼2020年12月末時点の口座状況
| 仮想通貨 | 保有数量 | 投資額 | 評価損益 |
|---|---|---|---|
| BTC | 0.1682 BTC | 139,616円 | 347,645円 |
| ETH | 7.8868 ETH | 132,966円 | 455,540円 |
| XRP | 6,240.00 XRP | 149,164円 | -12,901円 |
| 合計 | 421,746円 | 790,284円 |
自動積立(2021年1月〜2022年8月):Coincheckつみたてで仕組み化
手動積立の反省から、2021年1月にCoincheckつみたてで自動積立を開始し、積立額も各1万円/月に倍増させました。Coincheckの評判や手数料はCoincheckの評判・口コミ記事で解説しています。

さらに2021年8月からは、ビットコイン現物で手動のBTCトラリピを開始し、得た利益で暴落時にスポット購入を行いました。2022年2月末時点でBTCトラリピの利益は195,000円、そのうち150,000円を2022年1月と3月のスポット購入にあてています。
▼2022年8月末時点の口座状況
| 仮想通貨 | 保有数量 | 投資額 | 評価損益 |
|---|---|---|---|
| BTC | 0.2907 BTC | 420,608円 | 832,727円 |
| ETH | 8.9541 ETH | 419,037円 | 1,945,581円 |
| XRP | 10,148.83 XRP | 419,514円 | 460,665円 |
| 合計 | 1,259,159円 | 3,238,973円 |
この時期はCoincheckの貸暗号資産も利用しましたが、2020年4月〜2022年8月の約2年半で受け取った利子はごくわずかでした。
| 仮想通貨 | Coincheck貸暗号資産の利子(2020年4月〜2022年8月) |
|---|---|
| BTC | 0.00255732 BTC |
| ETH | 0.051499 ETH |
| XRP | 89.03 XRP |
自動積立(2022年9月〜12月):FTX Japan破綻に巻き込まれる
2022年9月からは、取引所価格で自動積立ができるFTX Japanに積立先を移し、レンディングはFTX EarnとBitLendingを併用しました。積立設定は次のとおりです。
| 通貨 | 最低取引数量 | 購入金額 |
|---|---|---|
| ビットコイン | 0.0001 BTC | 700円 |
| イーサリアム | 0.001 ETH | 600円 |
| リップル | 1 XRP | 600円 |

▼2022年12月末時点の口座状況
| 仮想通貨 | 保有数量 | 投資額 | 評価額 |
|---|---|---|---|
| BTC | 0.3189 BTC | 452,541円 | 692,670円 |
| ETH | 9.1750 ETH | 448,604円 | 1,445,708円 |
| XRP | 10,662.76 XRP | 446,549円 | 479,131円 |
| 合計 | 1,347,694円 | 2,617,509円 |
▼レンディングサービス累計貸借料(2022年12月末時点)
| 仮想通貨 | FTX Earn | BitLending |
|---|---|---|
| BTC | 0.00003042 BTC | 0.00751313 BTC |
| ETH | 0.00032210 ETH | 0.07569630 ETH |
| XRP | 69.1261591 XRP | ― |
ところが2022年11月、親会社のFTX Tradingが経営破綻し、FTX Japanの口座が凍結されてしまいました。FTX Japanは顧客資産を分別管理していたため、2023年2月に出金が再開され資産は戻ってきましたが、数ヶ月間まったく動かせない状態が続きました。この経験から、2023年以降はGMOコインで積立を再開し、レンディング先の分散も徹底するようになりました。
7年運用して分かった仮想通貨積立&レンディングのデメリットとリスク
ここまで良い面を中心にお伝えしてきましたが、仮想通貨積立とレンディングには、はっきりとしたリスクがあります。私自身が経験したことも含めて、始める前に必ず知っておいてほしいポイントをまとめます。
価格変動リスク:元本の大幅な目減りもありうる
仮想通貨は株式以上に値動きが大きい資産です。ビットコインは2025年10月に史上最高値(約12万6,000ドル)をつけたあと、2026年7月には一時6万ドルを割り込むなど、半値近くまで下落する場面がありました。私の評価額も、ピークから数百万円単位で目減りしています。
レンディングで枚数が増えても、価格が下がれば円建ての資産は減ることは忘れないでください。生活防衛資金には手をつけず、なくなっても生活に困らない余裕資金で行うのが鉄則です。
レンディング業者の破綻リスク:実態は無担保の貸付
レンディングの最大のリスクは、貸出先の事業者が破綻した場合、貸した仮想通貨が返ってこない可能性があることです。レンディングは事業者への無担保の消費貸借契約であり、元本保証はありません。また、国内のレンディング専業サービスの多くは、金融庁の暗号資産交換業の登録を受けていません。
2022年には海外で大手レンディング業者の破綻が相次ぎ、私もFTX Japanの口座凍結を経験しました。だからこそ、次の対策を徹底しています。
- 1社に集中させず、2〜3社に分散する
- 保有している仮想通貨の全額は貸し出さない
- 運用レポートの公開や運営会社の情報開示をチェックする
ハッキングリスク:取引所に置きっぱなしも危険
FXや株の世界では考えにくいことですが、仮想通貨の世界では取引所がハッキングされ、資産が盗まれる事件が何度も起きています。私自身、少額ながらコインチェック事件に巻き込まれました。
| 時期 | 事件 | 被害規模(当時のレート) |
|---|---|---|
| 2014年2月 | マウントゴックス事件 | 約470億円相当のビットコイン |
| 2018年1月 | コインチェック事件 | 約580億円相当のNEM |
| 2018年9月 | Zaif事件 | 約70億円相当のBTC・BCH・MONA |
| 2019年7月 | BITPoint事件 | 約30億円相当の仮想通貨 |
| 2024年5月 | DMM Bitcoin事件 | 約482億円相当(4,502.9BTC) |
DMM Bitcoinの事件では、グループ会社からの資金調達により顧客のビットコインは全額補償されましたが、同社はその後事業を終了しています。取引所のアカウントは必ず二段階認証を設定し、長期保有分はハードウェアウォレットでの自己管理も検討しましょう。
貸出期間中はすぐに売れない
レンディングには最低貸出期間があり、その間は原則として売却できません。BitLendingは最短30日、PBRレンディングのプレミアムプランは1年間の貸出で、途中解約には手数料がかかります。急落時に売りたくても売れない、急騰時に利益確定できないといった場面が起こりうるため、近いうちに使う予定のある資金は貸し出さないようにしてください。
税金:利子は受け取った時点で課税対象
現在、仮想通貨の利益は原則「雑所得」として総合課税され、所得税と住民税を合わせて最大約55%の税率がかかります。レンディングの利子は、受け取った時点の時価で雑所得となり、その後売却したときの値上がり分にもあらためて課税されます。会社員でも、給与以外の所得が年20万円を超えると確定申告が必要です。
なお、2026年3月に成立した改正所得税法により、国内の取引業者を通じた「特定暗号資産」の売却益は、株式と同じ申告分離課税(20.315%)に移行し、損失の3年間繰越控除も導入されることが決まりました。適用開始は「改正金融商品取引法の施行日が属する年の翌年1月」からとされ、改正金商法は2026年7月に成立済みのため、2028年1月からの適用が有力と見られています。
ただし、分離課税の対象は売却などの「譲渡」で、レンディングの利子が対象に含まれるかは今後の政令・通達を確認する必要があります。現時点では、利子は引き続き総合課税になる可能性が高い前提で資金計画を立てておくのが安全です。取引が増えてきたら、仮想通貨の税金計算ツールを使うと確定申告が一気に楽になります。
仮想通貨積立&レンディングで失敗しないための5つのコツ
デメリットを踏まえたうえで、私が7年間の運用で身につけた「失敗しないためのコツ」を5つに絞ってお伝えします。どれも今日から実践できるものばかりです。
- 自動積立に任せる:手動だと必ず感情が入り、買い漏れが出ます。設定したら触らないのが一番です。
- スプレッドの狭い口座を選ぶ:手数料無料でも、スプレッドが数%あれば毎回その分だけ損をしています。
- 銘柄は時価総額上位に絞る:消えていく通貨が多い世界では、生き残りやすい通貨を選ぶことが最大のリスク対策です。
- レンディングは複数社に分散する:高利率でも1社集中は避け、全額を貸し出さないことが大切です。
- ゴールを決めておく:私は「元本300万円」を上限に決めていました。上限を決めておくと、熱くなって投資しすぎることを防げます。
仮想通貨の増やし方は積立とレンディング以外にもあります。リスク別に14種類の稼ぎ方を比較した記事もあるので、自分に合う方法を探してみてください。
仮想通貨積立&レンディングの始め方【3ステップ】
「やってみたい」と思った方のために、具体的な始め方を3ステップでまとめました。口座開設から最初の貸出まで、早ければ数日で完了します。
ステップ1:暗号資産取引所で口座を開設する
まずは積立用の取引所口座を開設します。ビットコイン中心ならSBI VCトレード、アルトコインも積み立てるならOKJ、手軽さ重視ならGMOコインがおすすめです。スマホと本人確認書類があれば、オンラインで申し込めます。
ステップ2:自動積立を設定する
口座に日本円を入金し、積立の通貨・金額・頻度を設定します。迷ったら「毎日」または「毎月」で、無理のない金額から始めましょう。金額は後から変更できるので、最初は月1万円程度でも十分です。
ステップ3:レンディングサービスに送金して貸し出す
ある程度たまったら、レンディングサービスの口座を開設し、取引所から仮想通貨を送金して貸し出します。最低貸出数量はサービスごとに決まっているので(BitLendingならBTC0.0022枚〜など)、最低数量に届くまでは積立だけを続けるのがポイントです。送金時はアドレスやネットワークの間違いに注意し、最初は少額でテスト送金すると安心です。
お得に仮想通貨レンディングを始める紹介リンク

下記の紹介リンクから申し込むと、通常よりお得にレンディングを始めることができます。キャンペーン内容は予告なく変更・終了する場合があるため、申込み前に各社の公式サイトで最新の条件をご確認ください。
| レンディングサービス | 特典 | 申込み |
|---|---|---|
| BitLending | 初回貸出の翌月以降、6回分の貸借料について貸借料率が10%アップ | 紹介リンク |
| PBRレンディング | 3,000円相当の暗号資産をプレゼント | 紹介リンク |
| スマートクリプトレンディング | 5,000円相当の暗号資産をプレゼント | 紹介リンク |
3社の招待コードの使い方は仮想通貨レンディングおすすめ3社の招待コードでまとめています。円安対策としてUSDCを高利率で運用したい方は、USDCをスマートクリプトレンディングに預ける方法も参考にしてください。そのほかの取引所・投資サービスのキャンペーンは、新規口座開設キャンペーン一覧にまとめています。
仮想通貨積立&レンディングに関するよくある質問
最後に、読者の方からよくいただく質問にお答えします。始める前の不安解消にお役立てください。
-
Q仮想通貨積立はいくらから始められますか?
-
A
取引所によって異なりますが、GMOコインのつみたては月500円から設定できます。最初は少額で始め、慣れてきたら金額を増やすのがおすすめです。投資額の考え方は投資初心者はいくらから始める?の記事も参考にしてください。
-
Q積立は毎日と毎月、どちらがいいですか?
-
A
購入価格の平準化という点では、購入回数が多い毎日積立のほうが値動きの影響をならしやすいです。ただし長期で見れば大きな差は出にくいので、最低購入額やスプレッドなど、コスト面を優先して選ぶとよいです。
-
Qレンディングは元本保証されていますか?
-
A
元本保証はありません。事業者が破綻すると返還されない可能性があり、仮想通貨自体の価格変動リスクもあります。複数社への分散と、全額を貸し出さないことを徹底してください。
-
Q分離課税が始まるまで、仮想通貨の購入は待ったほうがいいですか?
-
A
分離課税は「売却した時期」で判断される見込みのため、今買った仮想通貨でも、適用開始後に国内の取引業者で売却すれば対象になると解されています。購入を待つ必要はありませんが、レンディングの利子の扱いなど未確定の部分もあるため、最新情報を確認しながら判断してください。
-
Qビットコインだけを積み立てるのはありですか?
-
A
十分ありです。私の実績でも、7年間で最も伸びたのはビットコインでした。迷ったらビットコイン1本から始め、慣れてきたらイーサリアムなどを加えるのも良い方法です。ビットコインの積立と自動売買を組み合わせる方法はビットコインのハイブリッド投資で紹介しています。
ほったらかし投資でリスク分散
仮想通貨積立&レンディングは、私が実践するほったらかし投資の手法のひとつです。値動きの大きい仮想通貨だけに資産を集中させるのではなく、性質の異なる資産と組み合わせることで、全体のリスクを抑えています。
私は現在、約5,000万円を次のようなほったらかし投資で運用しています。
| アセットクラス | 投資先 |
|---|---|
| 先進国株式 | 投資信託(オルカン / S&P500 / FANG+ / レバナス) |
| 金(ゴールド) | 投資信託(SBI・iシェアーズ・ゴールド) |
| FX(自動売買) | トラリピ |
| FX(スワップ) | GMOクリック証券 / セントラル短資FX |
| 仮想通貨(BTC / ETH / XRP) | BitLending / PBRレンディング |
| 不動産クラファン / ソシャレン | TOMOTAQU / LSEED / TORCHESなど |
ほったらかし投資は、投資経験がゼロでも問題ありません。設定を真似すれば再現できるのが大きな魅力です。全体の運用成績はほったらかし投資の運用実績で毎月公開しています。ポートフォリオの組み方はこちらで詳しく解説しています。

まとめ:仮想通貨は「積立で買い、レンディングで増やす」
最後に、この記事のポイントを振り返ります。
- 仮想通貨積立は、ドルコスト平均法で高値掴みを避けながらコツコツ買える方法
- レンディングを組み合わせると、保有枚数そのものが増えていく
- 為替コヤジは元本約300万円が評価額約1,810万円、レンディング利子は累計約337万円(2026年9月末)
- レンディングは無担保の貸付。業者の分散と余裕資金での運用が必須
- 2028年1月から分離課税20%の適用が有力。ただし利子の扱いは要確認
私が7年間続けて実感しているのは、仮想通貨で成果を出すために一番大切なのは、相場を当てる力ではなく「続ける仕組み」をつくることだということです。タイミングを読もうとして失敗した2017年の私と、自動積立とレンディングに任せた2019年以降の私の差が、それを証明しています。
まずは月数千円からの自動積立を設定し、ある程度たまったらレンディングで眠っている仮想通貨に働いてもらいましょう。数年後、きっと「あのとき始めておいてよかった」と思えるはずです。

コメント