あなたの仮想通貨、「ただ眠らせて」いませんか?
銀行預金の金利が0.1%にも満たない時代に、ビットコインやイーサリアムを取引所に置きっぱなしにするのは、はっきり言って機会損失です。
私は投資歴15年のサラリーマン投資家として、現在5,000万円以上をFX・投信・不動産・仮想通貨に分散運用しています。
そのうちBitLending(ビットレンディング)には0.8 BTC相当(BTC 0.41438319 BTC、ETH 12.22948105 ETH、XRP 229.39285791 XRP)を預け入れており、これまでに受け取った貸借料は累計でBTC 0.11210618 BTC、ETH 3.29636448 ETH、XRP 21.95309791 XRPです(2026年10月6日時点)。
チャートを見て一喜一憂する必要はありません。
寝ている間も、仕事をしている間も、仮想通貨が「複利8%」でひたすら増え続けるという体験——これがBitLendingの本質です。
この記事では、2022年4月から実際に運用してきた私がBitLendingのすべてをリアルに解説します。
この記事でわかること
- BitLendingが「国内最高利率8%」を実現できる本当の理由
- 2022年4月から運用している筆者の累計貸借料(暗号資産の枚数で公開)
- 他サービスとの金利比較と「実質年利」の落とし穴
- USDC(ステーブルコイン)を預ける場合の年利・最低枚数・返還手数料
- 「怪しい?」と感じたときの安全性の判断材料と主なリスク
- 口座開設から初回レンディングまでの具体的な手順

BitLending(ビットレンディング)とは?
BitLending(ビットレンディング)は、暗号資産メディア事業を手がけるJ-CAMが運営する、仮想通貨レンディングプラットフォームです。
なぜ「国内最高利率8%」が実現できるのか?
他社が年利1〜5%程度に留まる中、BitLendingが年利8%を提供できるのには理由があります。
複数の運用先・運用手法による運用
公式FAQでは、ユーザーから借り入れた暗号資産を運用してその収益を貸借料として支払うこと、複数の運用先・運用手法でポートフォリオを構築していることが、高い貸借料率の理由として説明されています。
さらに、メディア事業という別の収益基盤を持つため、レンディング事業の利益率を削ってユーザーへ還元できる点も大きな要因です。
| 仮想通貨 | 最低枚数 | 年利 |
| BTC | 0.0022 BTC | 8% |
| ETH | 0.07 ETH | 8% |
| XRP | 75 XRP | 7% |
| USDT | 200 USDT | 10% |
| USDC | 200 USDC | 10% |
| SOL | 1.3 SOL | 7% |
※2026年10月6日にBitLending公式サイトで確認した、2026年10月の貸借料率(年利率・APY)と最低貸出数量です。貸借料率は毎月見直され、毎月25日に翌月分が発表されます。
貸出期間は最短30日間。付与された貸借料は毎月元本に組み入れられる複利方式のため、放置するだけで雪だるま式に増えていきます。
BitLendingのUSDC(ステーブルコイン)レンディング
BitLendingでは、ビットコインやイーサリアムに加えて、米ドルに連動するよう設計されたステーブルコインのUSDCも預けられます。USDCでの利用を検討している方向けに、この記事の情報を整理します。
| 年利 | 10%(2026年10月の貸借料率) |
| 最低枚数 | 200 USDC |
| 対応ネットワーク | ERC-20(USDCのTRC-20はサポート終了) |
| 返還手数料 | 年4回まで無料 5回目以降:5 USDC(ERC-20) |
同じステーブルコインでは、USDT(2026年10月の貸借料率10%・最低200 USDT、ERC-20とTRC-20に対応)も貸し出せます。DAIは、2026年10月6日時点の公式サイトの貸借料率一覧には掲載されていません。
返還手数料は年4回まで無料で、5回目以降は通貨とネットワークごとの手数料が差し引かれます(USDTはERC-20が8 USDT、TRC-20が1 USDT)。USDCはERC-20のみの対応のため、送金・返還のときは利用するネットワークを必ず確認してください。
USDCを預けるときの注意点
- USDCは米ドルに連動するよう設計されているため、円で見た価値は米ドル/円の為替レートによって変動します。
- ビットコインなどと同じく、運営会社の経営状況などによるリスク(下の「デメリット③」)はなくなりません。
- 貸借料率は毎月見直されます。最低貸出数量などの条件も変更される場合があるため、預け入れ前に公式サイトで最新の条件を確認してください。
【競合比較】BitLendingは本当に最高利率か?
国内主要サービスとの年利を比較すると、BitLendingの圧倒的な優位性が一目瞭然です。
| サービス | BTC年利 | 注意点 |
| BitLending | 8%(複利) | — |
| Coincheck | 最高5% | 貸出成立まで長期待機が常態化 |
| GMOコイン | 最高3% | 同上 |
| bitbank | 最高3% | 同上 |
重要なポイント:Coincheckなどは「申請しても数ヶ月待たされる」ことが頻発します。
待機中は利息が発生しないため、実質的な年利は1%を下回ることも。
BitLendingは申請すればすぐに貸し出し開始できるため、時間のロスがありません。
BitLendingのメリット6選
① 国内最高利率8%(複利)
「8%複利」の力を実感できるシミュレーションを見てください。
- 0.01BTC(約4万円)を10年預けると → 約2.15倍(約8.6万円相当)
- ビットコイン自体の価格上昇も重なれば、10年後は桁違いの資産に
銀行預金や国債では一生かかっても実現できない増え方です。
② 身元が明確な国内企業運営
海外の高利率サービスは「業者の実態が不明」というリスクがつきまといます。
BitLendingは暗号資産メディア事業を長年手がける国内企業J-CAMが運営しており、日本語サポート・日本の法律の枠内で運営されている安心感は、他のサービスにはありません。
③ 少額(0.0022BTC)から始められる
「BTCは高くて買えない」という方でも、0.0022BTCという少額からレンディングを試せます。
まずは少額でサービスを体験し、信頼できると判断してから追加投入するのがおすすめです。
④ 1ヶ月後からいつでも引き出し可能(7営業日以内に着金)
ロック期間が長いサービスとは異なり、最短1ヶ月でいつでも返還請求できます。
返還請求受理から7営業日以内に着金するため、「価格が急騰して売りたい!」というタイミングを逃しません。
⑤ 貸し出し成立率が高い(待機リスクがほぼゼロ)
Coincheckのように「申請しても数ヶ月待ち」という事態が発生しません。
送金すればほぼ即日レンディングが開始され、返還しない限り自動継続されます。
手間ゼロの完全ほったらかし運用が可能です。
⑥ VIP・長期優待プログラムでさらに利率アップ
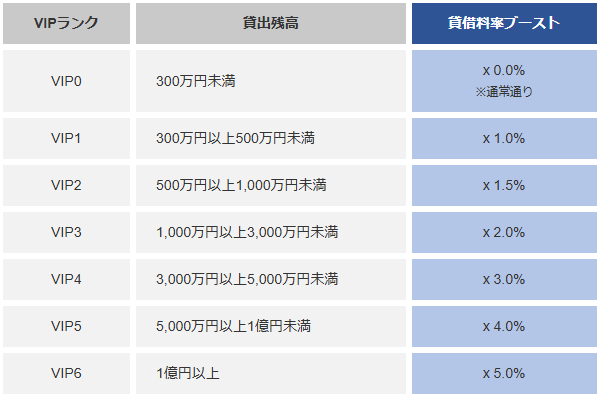
貸出残高や預入期間に応じて利率がブーストされます。
VIPプログラム(残高に応じて最大+5.0%ブースト)
長期優待プログラム(150万円以上を継続貸出で最大+5.0%ブースト)
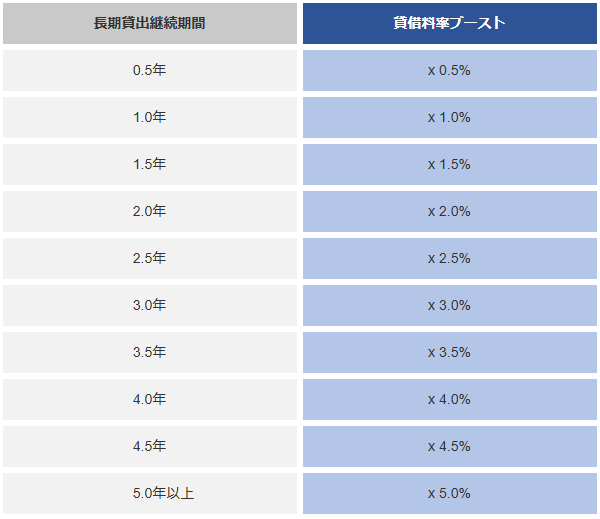
例:VIPランク6 + 長期優待3年適用時のBTC実質利率
→ 8% + 0.40% + 0.24% = 約8.68%
長期投資家ほど恩恵が大きい設計になっています。
通常の貸借料率に加え、VIPランク(貸出残高)に応じて貸借料率が最大5.0%ブーストされます。
BitLendingのデメリット4つ(正直に書きます)
① サービス開始から約4年と、まだ若いサービス
BitLendingは2022年2月10日に先行版がリリースされたサービスで(運営会社の株式会社J-CAMの設立は2020年5月)、大手取引所と比べると実績の蓄積が少ないのは事実。
ただし、私自身は2022年4月から問題なく運用できており、これまでに受け取った貸借料は累計でBTC 0.11210618 BTC、ETH 3.29636448 ETH、XRP 21.95309791 XRPです(2026年10月6日時点)。
リスク管理として、全財産を入れるのではなく仮想通貨保有分の一部をレンディングに回すというポートフォリオ的発想が大切です。
さらに一歩進めるなら、BitLendingとPBRレンディングに分散して預けるのも有効な手段です。
私自身もこの2サービスを併用することで、1社集中のリスクを軽減しながら高利率の恩恵を受けています。
② 送金手数料がかかる(GMOコインを使えば最小化できる)
BitLendingは仮想通貨取引所ではないため、別途取引所で購入した仮想通貨を送金する必要があり、送金手数料が発生します。
対策:送金手数料が無料のGMOコインを利用する
返還手数料は年4回まで無料(毎年1月1日に回数が回復)で、5回目以降は以下が差し引かれます(2026年10月6日に公式サイトで確認)。
- BTC: 0.00015 BTC
- ETH (ERC-20): 0.0015 ETH
- XRP: 0.2 XRP
- SOL: 0.001 SOL
- USDT (ERC-20): 8 USDT
- USDT (TRC-20): 1 USDT
- USDC (ERC-20): 5 USDC
- DAI (ERC-20): 4 DAI
※USDC(TRC-20)はサポートが終了しています。
長期保有前提であれば、1〜2回の送金手数料は数ヶ月の利息で簡単に回収できます。
③ 預けた仮想通貨には事業者リスクがある
BitLendingは、ユーザーから借り入れた暗号資産を運用し、その収益を貸借料として支払うサービスです。公式サイトのリスク説明では、預かった暗号資産がハッキングなどで流出した場合も返還義務はあるものの、運営会社が破綻した場合には十分な補償を行えない可能性があると説明されています。
④ 仮想通貨の価格変動リスクはなくならない
レンディングで増えるのは仮想通貨の枚数です。円に換算した価値は、そのときの仮想通貨の価格によって増減します。価格が大きく下がれば、利息を受け取っていても円換算では損失になることがあります。
BitLendingの評判・口コミ(SNSまとめ)
SNS上での評判を確認すると、「年利8%の高利率」への好意的な評価が多数見られます。
一方で「送金手数料に注意」という指摘も散見されます。
これはGMOコインやSBI VCトレードなどの送金手数料無料の取引所を使うことで解決できます。
筆者自身は2022年4月からBitLendingで運用しており、その実績は下の「私の運用実績」で公開しています。ただし、これは筆者個人の経験です。評判を判断するときは、次の「安全性を判断するための材料」もあわせて確認してください。
BitLendingは怪しい?安全性を判断するための材料
「BitLendingは怪しいのでは」「安全性は大丈夫?」と不安に感じる方に向けて、この記事で解説した内容から判断材料を整理します。
なお、BitLendingに限らず、仮想通貨レンディングは元本や利息の受け取りが保証された商品ではありません。この記事も、BitLendingの安全性を保証するものではありません。
高い利率の仕組み
公式FAQでは、ユーザーから借り入れた暗号資産を運用してその収益を貸借料として支払うこと、複数の運用先・運用手法でポートフォリオを構築していることが、高い貸借料率の理由として説明されています(1つの手法への投資上限は、貸し出された資産全体の10%以内とされています)。そのため、貸借料の支払いは運用で収益が上がることを前提にしていると筆者は考えています。
運営会社
運営元は株式会社J-CAM(2020年5月設立)で、BitLendingは2022年2月10日に先行版がリリースされました。運営会社の最新の情報は、公式サイトで確認してください。
主なリスク
- 事業者リスク:運営会社が破綻した場合、十分な補償を受けられない可能性があります(公式サイトのリスク説明。デメリット③)。
- 価格変動リスク:円換算の価値は仮想通貨の価格によって増減します(デメリット④)。
- 流動性リスク:最短貸出期間は30日間で、それより前は返還できません。返還は「月末返還」と「即時返還」から選べ、公式サイトでは返還請求から7営業日以内に返還トランザクションを実行すると説明されています(月末返還は翌月1日から起算)。
- 利率変更:貸借料率は毎月見直されるため、現在の貸借料率が今後も続くとは限りません。
リスクを抑えるための使い方
全財産を入れるのではなく、仮想通貨保有分の一部をレンディングに回すことが大切です(デメリット①で解説)。筆者もBitLendingとPBRレンディングを併用し、1社集中を避けています。
私の運用実績(2022年4月〜)
2022年4月から運用してきた実績を公開します。
| 通貨 | 預入枚数 | 累計貸借料 |
| BTC | 0.41438319 BTC | 0.11210618 BTC |
| ETH | 12.22948105 ETH | 3.29636448 ETH |
| XRP | 229.39285791 XRP | 21.95309791 XRP |
※預入枚数・累計貸借料は2026年10月6日時点の筆者の実績です(預入合計は0.8 BTC相当)。
チャートを見て売り買いするトレードをしていたなら、同じ期間にこれだけ稼げていたかどうか。
仮想通貨のガチホ民にとってレンディングは最も合理的な収益化手段だと確信しています。
BitLendingの始め方(5ステップ)
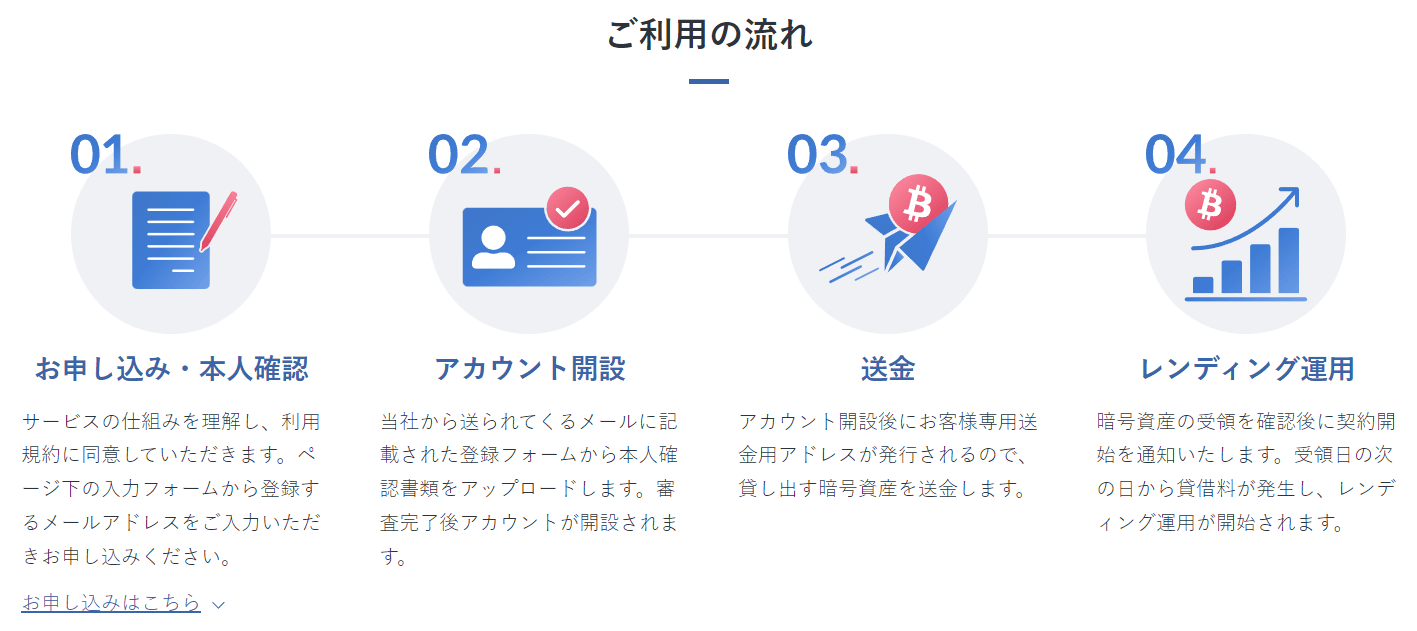
ステップ0:仮想通貨取引所で口座開設・仮想通貨購入
BitLendingは取引所ではないため、まず仮想通貨を買う取引所が必要です。
おすすめ:GMOコイン(送金手数料無料)
ステップ1:BitLendingの公式サイトでメールアドレス登録
公式サイト下部の入力フォームにメールアドレスを入力。
ステップ2:登録フォームに必要事項を記入
届いたメールのURLから氏名・住所などを入力します。
ステップ3:本人確認書類を送付
運転免許証・マイナンバーカード・パスポートのいずれかをアップロード。
ステップ4:送金アドレスに仮想通貨を送って完了!
アカウント開設後に発行される専用送金アドレスに仮想通貨を送金すれば、あとは放置するだけ。
翌月から利息が自動で計算・複利再投資されます。
BitLendingが向いている人・向いていない人
こんな人にはぴったり
- ビットコイン・イーサリアムを長期保有(ガチホ)するつもりの人
- 値動きに振り回されず、安定した利回りで資産を増やしたい人
- FX・投信などの他の投資と組み合わせて分散投資したい人
- 完全ほったらかしで不労所得を作りたい人
こんな人には向かない
- 短期売買で利益を狙いたい人(1ヶ月はロックされる)
- 仮想通貨の価格変動で眠れなくなる人(まず価格変動リスクを理解してから)
まとめ:仮想通貨ガチホ民にとってBitLendingはやらなきゃ損
ビットコインやイーサリアムを長期保有するなら、BitLendingに預けない理由がありません。
年利8%複利で運用すれば、10年で元本は約2.15倍になります。
仮に仮想通貨の価格が半値になっても、10年後にはトントン以上です。
そしてビットコインが長期的に価格上昇するなら——その恩恵は計り知れません。
私自身、2022年4月から運用して貸借料を受け取ってきた上で言います。
仮想通貨のガチホ民にとって、BitLendingは最も合理的な「仮想通貨の働かせ方」です。
今すぐ口座を開設しておけば、来月から利息が入り始めます。口座開設は無料、最短5分です。

コメント