運用中 最終更新日:2026年10月21日
「株やFXは値動きが怖い。でも、銀行に預けておくだけでは絶対にお金は増えない……」
そんなジレンマを抱えている方にこそ知ってほしいのが、ソーシャルレンディング(ソシャレン)と不動産クラウドファンディング(不動産クラファン)です。
1万円から出資でき、出資したあとは分配金を受け取るだけ。チャートを毎日チェックする必要も、急落に怯える必要もありません。為替や株価の動きとほぼ無関係にキャッシュフローを生んでくれるので、ほったらかし投資との相性は抜群です。
とはいえ「本当に儲かるの?」「事業者が潰れたらどうなるの?」と不安になるのも当然です。
そこでこの記事では、投資歴15年・約5,000万円を運用している私、為替コヤジが通算32ヶ月(2020年1月〜2021年9月、2025年12月〜現在)・累計50ファンドに出資してきたリアルな運用実績を、税引後の分配金まで1円単位ですべて公開します。良いところだけでなく、元本割れ寸前までいった失敗談や、実際に運用してみて分かった「想定利回りどおりには増えない理由」も包み隠さずお話しします。
- ソシャレン・不動産クラファンは本当に儲かるのか(結論と実際の利回り)
- ソシャレンと不動産クラファンの仕組みと違い
- 為替コヤジの運用方針(分散・利回り・期間・資金配分の4ルール)
- 32ヶ月・50ファンドの年別・月別・業者別の運用実績
- 実際に運用して分かったデメリットとリスク
- 2026年8月の法改正を踏まえた、失敗しない事業者・案件の選び方
- 口座開設から分配金を受け取るまでの始め方
ソシャレン・不動産クラファンの基礎から詳しく知りたい方は、先に以下の解説記事を読んでおくと理解がスムーズです。


- 結論:ソシャレン・不動産クラファンは「堅実に儲かる」が、一攫千金ではない
- そもそもソシャレン・不動産クラファンとは?仕組みをおさらい
- 為替コヤジがソシャレン・不動産クラファンに投資する3つの理由
- 為替コヤジのソシャレン・不動産クラファン運用方針(4つのルール)
- 【全公開】為替コヤジのソシャレン・不動産クラファン運用実績
- 32ヶ月運用してわかったデメリットと注意点
- 失敗しない事業者・案件の選び方
- 為替コヤジおすすめのソシャレン・不動産クラファン事業者
- ソシャレン・不動産クラファンの始め方【5ステップ】
- ソシャレン・不動産クラファンのよくある質問
- まとめ:ソシャレン・不動産クラファンは「守りのキャッシュフロー投資」の主役になる
- 今申し込める案件をチェック
結論:ソシャレン・不動産クラファンは「堅実に儲かる」が、一攫千金ではない
最初に結論からお伝えします。32ヶ月運用してきた私の答えは、「事業者と案件を選べば、預金とは比べものにならないペースで堅実に増える。ただし爆発的には増えない」です。
株式やFXのように資産が短期間で2倍になることはありませんが、その代わりに日々の値動きでメンタルを削られることもありません。「守りながら、毎月の分配金を積み上げる投資」と考えるのが正解です。
| 項目 | 為替コヤジの実績(2026年9月時点) |
|---|---|
| 通算運用期間 | 32ヶ月 |
| 現在の運用額 | 約300万円 |
| 累計出資ファンド数 | 50ファンド(31事業者) |
| 累計分配金(税引後) | 76,388円 |
| 元本割れ | 0件 |
| 狙っている利回り | 年7〜10% |
「思ったより少ない」と感じた方もいるかもしれません。これは2025年末に運用を再開してから急ピッチで資金を増やしている途中で、まだ分配が始まっていないファンドや、満期にまとめて分配されるファンドが多いためです。この「想定利回りと実際の受取額のズレ」は、これから始める方にぜひ知っておいてほしいポイントなので、後半で詳しく解説します。
そもそもソシャレン・不動産クラファンとは?仕組みをおさらい
ソシャレンと不動産クラファンは、どちらも「インターネットで多くの個人から少額ずつお金を集め、事業に投資して、その収益を分配金として受け取る」仕組みです。一見よく似ていますが、お金の使われ方と、根拠となる法律が異なります。ここを理解しておくと、事業者選びで失敗しにくくなります。
ソーシャルレンディング:企業にお金を「貸す」投資
ソーシャルレンディングは、事業者が投資家から集めたお金を企業に貸し付け、その金利収入を投資家に分配する「貸付型クラウドファンディング」です。事業者は第二種金融商品取引業と貸金業の登録を受けて運営しています。
貸付先は不動産会社だけでなく、太陽光発電などの再生可能エネルギー事業、船舶、海外の事業者など幅広く、マリタイムバンクのように船舶に特化したユニークなサービスもあります。
不動産クラウドファンディング:不動産に「共同出資」する投資
不動産クラウドファンディングは、事業者が投資家から集めたお金で不動産を取得・運用し、その賃料収入や売却益を分配する仕組みです。事業者は不動産特定共同事業法(不特法)にもとづく許可を受けて運営しています。
多くの事業者が採用しているのが「優先劣後出資」という仕組みです。事業者自身も「劣後出資者」としてお金を出し、損失が出た場合はまず事業者の出資分から負担します。例えば劣後出資比率が20%なら、物件価格が20%下がるまでは投資家(優先出資者)の元本は守られる計算です。
ソシャレンと不動産クラファンの違い
| 比較項目 | ソーシャルレンディング | 不動産クラウドファンディング |
|---|---|---|
| 投資の形 | 企業への貸付 | 不動産への共同出資 |
| 根拠となる法律 | 金融商品取引法・貸金業法 | 不動産特定共同事業法 |
| 主なリスク | 貸付先の返済遅延・貸し倒れ | 空室・賃料下落・売却価格の下落 |
| 元本を守る仕組み | 担保・保証(案件による) | 優先劣後出資が主流 |
| 投資対象の幅 | 不動産・再エネ・船舶・海外など | 国内の住宅・オフィス・ホテルなど |
| 分配金の税金 | 雑所得(総合課税)。分配時に20.42%が源泉徴収 | |
どちらも元本保証はなく、原則として途中解約もできません。この2点は、預金や投資信託との大きな違いとして必ず押さえておきましょう。
為替コヤジがソシャレン・不動産クラファンに投資する3つの理由
私は新NISAでのインデックス投資をコアに、ゴールド、FXスワップ、仮想通貨レンディングなどを組み合わせたほったらかし投資ポートフォリオで運用しています。その中で、ソシャレン・不動産クラファンを「キャッシュフローの柱」として育てている理由は次の3つです。
理由1:毎月キャッシュフローを生み、NISAの「取り崩さない運用」を支えてくれる
インデックス投資は値上がり益が中心なので、お金が必要になったら売却して取り崩すしかありません。一方、ソシャレン・不動産クラファンは定期的に分配金が入ってくるため、NISAの資産には手をつけずに生活費やお小遣いを補えるのが魅力です。2026年10月にサイドFIREした私にとって、この「売らなくても入ってくるお金」の存在は精神的に非常に大きいです。
理由2:株価や為替の影響を受けにくく、ポートフォリオのリスク分散になる
ソシャレン・不動産クラファンの評価額は、株式市場が暴落しても日々変動しません。株・為替・仮想通貨とは値動きの性質がまったく違う資産なので、ポートフォリオ全体の値動きをマイルドにしてくれるクッションの役割を果たします。
理由3:出資したら完全放置できる
FXや仮想通貨のようにチャートを見る必要も、ロスカットを心配する必要もありません。やることは「案件を選んで出資するだけ」。忙しい会社員や、投資に時間をかけたくない方でも続けやすいのが最大の強みです。手間をかけない投資全般については、ほったらかし投資おすすめ9選でも詳しくまとめています。
為替コヤジのソシャレン・不動産クラファン運用方針(4つのルール)

ソシャレン・不動産クラファンは「どの事業者の、どの案件に、いくら出すか」で結果が大きく変わります。私は過去の失敗も踏まえて、次の4つのルールを決めて運用しています。
- 1ファンドの出資額は原則10万円まで。複数事業者・複数案件に分散する
- 利回りは年7〜10%程度の案件を中心に選ぶ
- 運用期間は原則1年以内の案件を選ぶ
- 運用資金は少額から始め、徐々に増やしていく(目標2,000万円)
ルール1:1ファンド10万円まで、徹底的に分散する
現在の運用額は約300万円ですが、1ファンドあたりの出資額は原則10万円までにしています。理想は1ファンドあたり運用資金全体の5%以内です。その結果、これまでに31事業者・50ファンドへ分散してきました。
ここまで分散にこだわるのは、苦い経験があるからです。以前出資していたSBIソーシャルレンディングで、貸付先の事業に重大な問題が発覚しました。SBIソーシャルレンディングは2021年3月に新規募集を停止し、その後第三者委員会が金融商品取引法違反を認定、最終的に廃業・事業撤退となりました。私の出資分は未償還元本相当額が返還されたので損失は出ませんでしたが、「大手グループの事業者でも絶対はない」と痛感した出来事です。

1社・1案件に集中していたら、と思うと今でもゾッとします。分散は「保険」だと思って徹底しましょう。
ルール2:利回りは年7〜10%を狙い、10%超は慎重に
私が中心に狙っているのは年7〜10%の案件です。
10%を大きく超える超高利回り案件もありますが、利回りが高いということは、それだけ借り手や事業の側に高いコストやリスクがあるということです。高い金利で資金を調達すれば返済負担が重くなり、返済遅延や貸し倒れの可能性も高まります。利回りの高さは、そのままリスクの高さの裏返しと考えましょう。
一方で年3%前後の案件は、元本保証がなく途中解約もできないことを考えると、リスクに見合ったリターンとは言いにくいと私は考えています。
なお、年5〜8%の条件の良い案件は人気が高く、数億円規模の募集が数分で埋まる「クリック合戦」になることも珍しくありません。チャンスを逃さないために、私は40社ほどの口座を開設しています。ファンド選びの具体的なチェックポイントは不動産クラウドファンディングのファンドの賢い選び方で詳しく解説しています。
ルール3:運用期間は原則1年以内
案件の運用期間は、短いもので1〜2ヶ月、長いものでは24〜36ヶ月以上まであります。
長期案件は資金を無駄なく回せる反面、その間に不動産市況や金利、貸付先の業績が変化するリスクが高まります。また、途中解約できないため、急にお金が必要になっても引き出せません。そこで私は原則1年以内の案件を選び、資金の流動性と市況変化のリスクを抑えています。
ルール4:少額から始めて徐々に増やす
私も最初は40万円からのスタートでした。そこから2025年に170万円、2026年に300万円と、仕組みと事業者の実力を確かめながら少しずつ増やしてきました。
正直に言うと、「分配金で生活が楽になった」と実感できるのは300万円あたりからです。年6%(税引前)で運用できた場合の目安は次のとおりです。
| 運用額 | 年間分配金(税引前) | 年間分配金(源泉徴収後) | 月あたり(源泉徴収後) |
|---|---|---|---|
| 100万円 | 60,000円 | 47,748円 | 約3,979円 |
| 300万円 | 180,000円 | 143,244円 | 約11,937円 |
| 1,000万円 | 600,000円 | 477,480円 | 約39,790円 |
| 2,000万円 | 1,200,000円 | 954,960円 | 約79,580円 |
※源泉徴収税率20.42%で計算。待機資金がなく常に年6%で運用できた場合の単純計算です。実際の手取りは確定申告の結果により変わります。
最終的には運用資金を2,000万円まで増やし、税引前で月10万円のキャッシュフローを作るのが目標です。年齢を重ねるほど、資産の「額」よりも毎月入ってくる「流れ」の重要性が高まると感じています。キャッシュフローを生む投資全体の比較は、キャッシュフロー投資のおすすめは?5つの手法を比較してわかった最適解も参考にしてください。
運用方針が決まったら、まずは今どんな案件が募集されているのかを見てみるのがおすすめです。
【全公開】為替コヤジのソシャレン・不動産クラファン運用実績

ここからは、私が実際に自分のお金で運用してきた実績をすべて公開します。2020年〜2021年に運用したあと一時中断し、2025年12月から本格的に再開しています。分配金はすべて源泉徴収後(税引後)の金額です。
運用資金の推移
運用資金は2020年40万円 → 2025年170万円 → 2026年300万円と増やしてきました。
年度別の運用実績(元本割れなし)
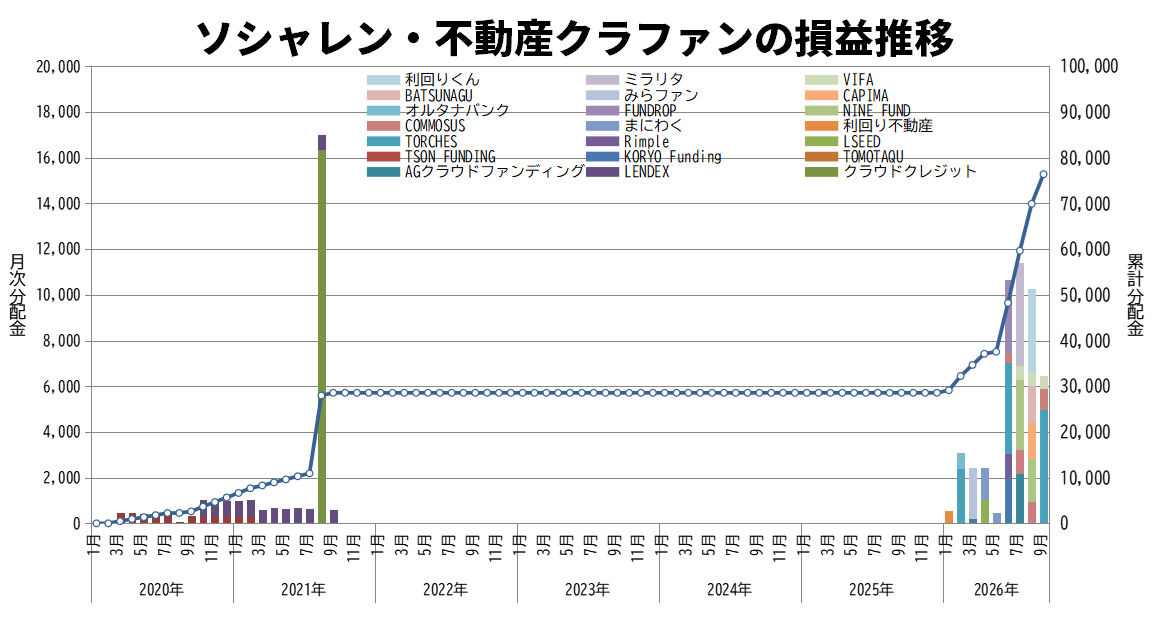
年ごとの出資ファンド数と分配金をまとめると次のとおりです。2022〜2024年は運用を中断していたため分配金はゼロです。
| 年度 | 出資ファンド数 | 分配金(税引後) | 累計分配金(税引後) |
|---|---|---|---|
| 2020年 | 5 | 7,502円 | 7,502円 |
| 2021年 | 4 | 21,047円 | 28,549円 |
| 2022年 | 0 | 0円 | 28,549円 |
| 2023年 | 0 | 0円 | 28,549円 |
| 2024年 | 0 | 0円 | 28,549円 |
| 2025年 | 12 | 0円 | 28,549円 |
| 2026年(1〜9月) | 29 | 47,839円 | 76,388円 |
月別の運用実績
月ごとの推移を見ると、2026年6月以降に分配金が一気に増えているのが分かります。再開直後は分配が始まるまでのタイムラグがありましたが、出資したファンドが順に分配期を迎えたことで、月1万円前後のキャッシュフローが安定して入るようになりました。
| 年月 | 出資ファンド数 | 分配金(税引後) | 累計分配金(税引後) |
|---|---|---|---|
| 2020年1月 | 2 | 0円 | 0円 |
| 2020年2月 | 0 | 12円 | 12円 |
| 2020年3月 | 0 | 472円 | 484円 |
| 2020年4月 | 0 | 461円 | 945円 |
| 2020年5月 | 0 | 419円 | 1,364円 |
| 2020年6月 | 0 | 433円 | 1,797円 |
| 2020年7月 | 1 | 462円 | 2,259円 |
| 2020年8月 | 2 | 15円 | 2,274円 |
| 2020年9月 | 0 | 830円 | 3,104円 |
| 2020年10月 | 0 | 1,469円 | 4,573円 |
| 2020年11月 | 0 | 1,509円 | 6,082円 |
| 2020年12月 | 0 | 1,420円 | 7,502円 |
| 2021年1月 | 0 | 1,540円 | 9,042円 |
| 2021年2月 | 0 | 1,452円 | 10,494円 |
| 2021年3月 | 0 | 1,038円 | 11,532円 |
| 2021年4月 | 0 | 676円 | 12,208円 |
| 2021年5月 | 0 | 654円 | 12,862円 |
| 2021年6月 | 0 | 676円 | 13,538円 |
| 2021年7月 | 0 | 654円 | 14,192円 |
| 2021年8月 | 0 | 13,768円 | 27,960円 |
| 2021年9月 | 0 | 589円 | 28,549円 |
| (2021年10月〜2025年11月:運用中断) | |||
| 2025年12月 | 12 | 0円 | 28,549円 |
| 2026年1月 | 3 | 566円 | 29,115円 |
| 2026年2月 | 2 | 3,112円 | 32,227円 |
| 2026年3月 | 2 | 2,428円 | 34,655円 |
| 2026年4月 | 4 | 2,431円 | 37,086円 |
| 2026年5月 | 6 | 459円 | 37,545円 |
| 2026年6月 | 5 | 10,656円 | 48,201円 |
| 2026年7月 | 0 | 11,437円 | 59,638円 |
| 2026年8月 | 8 | 10,262円 | 69,900円 |
| 2026年9月 | 2 | 6,488円 | 76,388円 |
業者別の累計実績
これまでに出資した31事業者の実績です。累計出資額は償還済みのファンドも含んだ合計で、現在の運用額は約300万円です。分配金が0円の事業者は、運用中で満期にまとめて分配される案件や、まだ初回の分配日を迎えていない案件です。
| 業者名 | 累計出資額 | 累計ファンド数 | 累計分配金(税引後) |
|---|---|---|---|
| Bankers(旧クラウドクレジット) | 100,000円 | 1 | 16,349円 |
| クラウドバンク | 200,000円 | 2 | 4,279円 |
| SBIソーシャルレンディング(廃業) | 100,000円 | 1 | 0円 |
| LENDEX | 100,000円 | 1 | 7,938円 |
| AGクラウドファンディング | 200,000円 | 2 | 2,593円 |
| オルタナバンク | 100,000円 | 1 | 691円 |
| LSEED | 100,000円 | 1 | 1,056円 |
| Rimple | 100,000円 | 1 | 1,065円 |
| KORYO Funding | 100,000円 | 1 | 1,785円 |
| みらファン | 100,000円 | 1 | 2,237円 |
| TOMOTAQU | 100,000円 | 1 | 0円 |
| TSON FUNDING | 200,000円 | 2 | 0円 |
| TORCHES | 600,000円 | 6 | 11,382円 |
| NINE FUND | 200,000円 | 2 | 4,975円 |
| まにわく | 100,000円 | 1 | 1,834円 |
| FUNDROP | 200,000円 | 2 | 3,168円 |
| 利回り不動産 | 300,000円 | 3 | 566円 |
| 利回りくん | 200,000円 | 1 | 3,629円 |
| DARWIN funding | 200,000円 | 2 | 0円 |
| TECROWD | 300,000円 | 3 | 0円 |
| TAMBO | 100,000円 | 1 | 4,317円 |
| ミラリタ | 100,000円 | 1 | 4,529円 |
| BATSUNAGU | 200,000円 | 2 | 1,608円 |
| COMMOSUS | 200,000円 | 2 | 3,329円 |
| GOLD CROWD | 200,000円 | 2 | 0円 |
| K-FUND | 100,000円 | 1 | 0円 |
| おうちの再生ファンドVIFA | 100,000円 | 1 | 1,800円 |
| センス・オーナーズ | 100,000円 | 1 | 0円 |
| ヤマワケエステート | 100,000円 | 1 | 0円 |
| GATES FUNDING | 200,000円 | 2 | 0円 |
| CAPIMA | 100,000円 | 1 | 1,592円 |
| 合計 | 5,100,000円 | 50 | 80,722円 |
事業者別に見ると、最も多く分配金を生んでくれたのはBankers(旧クラウドクレジット)、次いでTORCHESです。TORCHESは高利回り・短期運用の案件が多く、資金の回転が速いので、6ファンドと最も多く出資しています。
実績から分かった「リアルな利回り」と想定利回りのズレ
個々の案件は年7〜10%前後のものを中心に選んでいますが、口座全体の実質利回りはそれより低くなります。理由は次の3つです。
- 待機資金(キャッシュドラッグ):人気案件はクリック合戦や抽選で外れることが多く、出資できない間のお金は利息を生みません。
- 分配開始までのタイムラグ:出資してから運用開始・初回分配までに1〜3ヶ月かかることがあり、再開直後の2025年12月〜2026年5月は分配金が少なめでした。
- 満期一括分配の案件:運用期間中は分配がなく、満期にまとめて支払われる案件は、途中の実績には表れません。
実際、私も2026年前半は資金を急ピッチで増やしていたため、月々の受取額は想定を下回りました。それでも出資した案件が順に分配期を迎えた6月以降は、月1万円前後のペースに乗っています。資金を寝かせない工夫(複数口座の開設、抽選・先着の併用、償還後すぐの再投資)が、実質利回りを上げるいちばんのコツです。
案件の平均利回りは6〜7%くらいに落ち着きますが、新規口座開設や出資でAmazonギフトカードがもらえるキャンペーンも多いので、それも含めると実質的な利回りはもう一段上がりますよ。
32ヶ月運用してわかったデメリットと注意点
ここまで良い面を中心にお話ししてきましたが、ソシャレン・不動産クラファンにはもちろんデメリットもあります。「知らなかった」で後悔しないよう、実際に運用して感じた注意点を正直にまとめます。
デメリット1:元本保証はなく、事業者破綻のリスクがある
最大のリスクは、貸付先や事業者の経営悪化によって分配が止まったり、元本が戻らなかったりすることです。私自身、SBIソーシャルレンディングの件では元本が返ってくるまで気が気ではありませんでした。
不動産クラファンでも、大きな問題が起きた例があります。不動産投資商品「みんなで大家さん」では、2025年7月に成田空港近くの大型施設を対象とするシリーズで分配金の支払いが遅延し、約3万8,000人から2,000億円程度の出資を集めていたとみられています。報道によれば、2026年9月には運営会社の事業許可が取り消されました。
こうした事例から学べるのは、「高利回り」「大手」「長年の実績」だけで安心せず、1社に資金を集中させないことの大切さです。
デメリット2:原則として途中解約できない
多くのファンドは運用期間中の解約ができません。急にまとまったお金が必要になっても引き出せないため、生活防衛資金とは完全に分けて、余裕資金で投資するのが鉄則です。一部の事業者には譲渡制度や途中解約制度がありますが、手数料がかかったり条件が限られたりするので、事前に確認しておきましょう。
デメリット3:人気案件はクリック合戦で、資金が遊びやすい
条件の良い案件は募集開始から数分で満額になることがあります。出資できなかったお金は口座に待機したままになり、利回りを押し下げます。対策としては、口座を複数開設しておくことと、募集中案件一覧のような情報を使って募集スケジュールを事前に把握しておくことが有効です。
デメリット4:分配金は「雑所得」で総合課税になる
ソシャレン・不動産クラファン(匿名組合型)の分配金は雑所得に区分され、分配時に20.42%(所得税+復興特別所得税)が源泉徴収されます。ただし源泉分離課税ではないため、原則として確定申告で給与など他の所得と合算して精算します。
- 所得税率が低い方は、確定申告で源泉徴収された税金の一部が戻ってくる可能性があります。
- 所得税率が高い方は、申告で追加の納税が発生することがあります。
- NISAのような非課税制度は使えません。
- 給与所得者で給与以外の所得が年20万円以下なら所得税の確定申告が不要な場合がありますが、住民税の申告は別途必要になることがあります。
税金の扱いは一人ひとりの状況で変わるため、詳しくは税務署や税理士に確認してください。
デメリット5:事業者ごとに情報開示の質がバラバラ
事業者によって、物件や貸付先の情報、運用状況のレポートの充実度にはかなり差があります。この点は、後述する2026年8月の法改正でかなり改善が進む見込みです。
失敗しない事業者・案件の選び方
デメリットを踏まえたうえで、私が事業者や案件を選ぶときに必ずチェックしているポイントを紹介します。この5つを押さえるだけで、危ない案件をかなりの確率で避けられます。
事業者選びの5つのチェックポイント
| チェック項目 | 確認するポイント |
|---|---|
| 許可・登録 | 不動産クラファンは国土交通省等の不動産特定共同事業の許可、ソシャレンは金融庁の第二種金融商品取引業・貸金業の登録があるか |
| 運営会社の財務 | 上場企業か、自己資本や業歴は十分か、決算情報を公開しているか |
| 償還実績 | 過去のファンドで元本割れ・分配遅延が起きていないか |
| 劣後出資比率・担保 | 劣後出資比率は高いか(目安20%以上)、担保や保証が付いているか |
| 情報開示 | 物件・貸付先の情報、運用レポートが具体的に公開されているか |
2026年8月の法改正で、不動産クラファンはより選びやすくなった
国土交通省は2026年8月21日に「不動産特定共同事業法施行規則の一部を改正する命令」を公布・施行しました。一般の個人投資家の参加が増えていることを受けて、投資家が分かりやすく、安心して投資できる市場の整備を目的としたものです。主な改正内容は次のとおりです。
- 契約前の説明事項の追加:利回りを示して勧誘する場合は、それが予想にもとづくものであることや算出の根拠の説明が必要に。対象不動産の価格が妥当だと判断した根拠、出資金の使途、水害ハザードマップの情報なども説明事項に加わりました。
- 財産管理報告書の充実:期間中に支出したお金の額と使途、工事の状況、今後の資金計画などの記載が求められます。
- 利害関係人との取引のチェック強化:グループ会社など利害関係人との取引について、妥当性の根拠説明や、売却時の価格の公正性を確保する措置が求められます。
- ホームページ掲載事項の充実:電子取引業務を行う事業者は、利害関係人取引や分配に関する事項などの掲載が必要になります。
なお、既に許可を受けている事業者には経過措置があり、説明事項・報告書・ホームページ掲載事項については2026年11月30日までは従来どおりの対応が認められています。つまり2026年12月以降は、多くの事業者で開示内容が充実する見込みです。投資前には「利回りの根拠」や「利害関係人との取引」の説明をしっかり読む習慣をつけましょう。
選び方をさらに深掘りしたい方は、以下の記事も参考にしてください。
為替コヤジおすすめのソシャレン・不動産クラファン事業者
ソシャレン・不動産クラファンを始めるときに最も気を配ったのが事業者選びです。情報サイトやSNSの評判、運営会社の財務、そして自分の運用実績をもとに、まず口座を作っておきたい事業者を厳選しました。
まず口座開設したい不動産クラファン5社
私が実際に出資していて、利回り・運用期間・使いやすさのバランスが良いと感じている5社です。いずれも私の運用方針「利回り7〜10%前後・1年以内」に合う案件が出やすい事業者です。
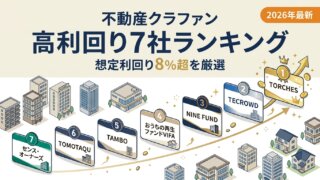
| 事業者 | 想定利回り | 運用期間 | 為替コヤジの評価ポイント |
|---|---|---|---|
| TORCHES | 8〜10% | 3〜6ヶ月 | 高利回り・短期で資金の回転が速い。私の出資数No.1 |
| NINE FUND | 8〜9% | 3〜6ヶ月 | 短期・高利回りでルールに合いやすい |
| TAMBO | 7〜9% | 7〜12ヶ月 | 1年以内で7%超の案件が中心 |
| TOMOTAQU | 6〜8% | 6〜17ヶ月 | 安定感のある利回り水準 |
| みらファン | 5〜7% | 6〜12ヶ月 | 手堅い利回りで分散先に最適 |
※想定利回り・運用期間は当サイト調べの目安で、案件ごとに異なります。最新情報は各社公式サイトでご確認ください。
中でも、これから始める方に特におすすめなのがTORCHESです。短期・高利回りの案件が多く、出資してから分配金を受け取るまでのサイクルが短いので「本当に分配金が入ってくる」という手応えを早く感じられます。時期によってはAmazonギフトカードがもらえるキャンペーンも実施しています。
ソシャレンでまず押さえたい3社
ソーシャルレンディングは不動産以外にも投資先を広げられるので、不動産クラファンと組み合わせると分散効果が高まります。私の実績で特に分配金を多く生んでくれた事業者を中心に選びました。
| 事業者 | 想定利回り | 運用期間 | 為替コヤジの評価ポイント |
|---|---|---|---|
| Bankers | 5〜10% | 3〜13ヶ月 | 私の業者別分配金No.1。短期案件も豊富 |
| LENDEX | 6〜10% | 3〜18ヶ月 | 高めの利回りで不動産担保付き案件が中心 |
| COMMOSUS | 6〜10% | 6〜15ヶ月 | 利回り水準が高く分散先に向く |
ソシャレン各社をランキング形式で比較したい方は、ソーシャルレンディングおすすめ5社ランキングもあわせてどうぞ。
ソシャレン事業者一覧
私が口座を開設しているソーシャルレンディング事業者の一覧です。気になる事業者は解説記事で詳しくチェックしてみてください。
| 上場 | 業者名(解説記事) | 銀行 | 想定利回り | 運用期間 | 口座開設 |
|---|---|---|---|---|---|
| 〇 | AGクラウドファンディング | GMO | 1~7% | 6~24ヶ月 | 口座開設 |
| Funds | GMO | 1~3% | 3~30ヶ月 | 口座開設 | |
| クラウドバンク | GMO | 4~7% | 6~31ヶ月 | 口座開設 | |
| 〇 | OwnersBook | 三菱 | 4~6% | 13~31ヶ月 | 口座開設 |
| Bankers | GMO | 5~10% | 3~13ヶ月 | 口座開設 | |
| LENDEX | Pay | 6~10% | 3~18ヶ月 | 口座開設 | |
| Pocket Funding | みずほ | 3~6% | 8~24ヶ月 | 口座開設 | |
| オルタナバンク | GMO | 4~10% | 1~36ヶ月 | 口座開設 | |
| 〇 | Funvest | GMO | 2~4% | 5~15ヶ月 | 口座開設 |
| COMMOSUS | 三井 | 6~10% | 6~15ヶ月 | 口座開設 | |
| CAPIMA | GMO | 6~8% | 12~24ヶ月 | 口座開設 | |
| 〇 | マリタイムバンク | 三井 | 3~10% | 2~36ヶ月 | 口座開設 |
不動産クラファン事業者一覧
私が口座を開設している不動産クラウドファンディング事業者の一覧です。利回りの高さだけでなく、運用期間や上場の有無も比べながら、自分に合う事業者を探してみてください。
| 上場 | 業者名(解説記事) | 銀行 | 想定利回り | 運用期間 | 口座開設 |
|---|---|---|---|---|---|
| みらファン おすすめ | GMO | 5~7% | 6~12ヶ月 | 口座開設 | |
| TOMOTAQU おすすめ | GMO | 6~8% | 6~17ヶ月 | 口座開設 | |
| TORCHES おすすめ | GMO | 8~10% | 3~6ヶ月 | 口座開設 | |
| TAMBO おすすめ | GMO | 7~9% | 7~12ヶ月 | 口座開設 | |
| NINE FUND おすすめ | GMO | 8~9% | 3~6ヶ月 | 口座開設 | |
| まにわく | GMO | 8~10% | 6~12ヶ月 | 口座開設 | |
| 利回り不動産 | GMO | 6~12% | 3~18ヶ月 | 口座開設 | |
| K-FUND | GMO | 12% | 3~6ヶ月 | 口座開設 | |
| らくたま | GMO | 5~7% | 3~12ヶ月 | 口座開設 | |
| 利回りくん | GMO | 3~6% | 12~36ヶ月 | 口座開設 | |
| 〇 | LSEED | GMO | 3~5% | 3~6ヶ月 | 口座開設 |
| COZUCHI | 三井 | 3~10% | 1~120ヶ月 | 口座開設 | |
| DARWIN funding | GMO | 5~8% | 5~10ヶ月 | 口座開設 | |
| 投活 | GMO | 5~7% | 6~12ヶ月 | 口座開設 | |
| TECROWD | 楽天 | 8~12% | 8~24ヶ月 | 口座開設 | |
| BATSUNAGU | GMO | 6~10% | 1~24ヶ月 | 口座開設 | |
| 〇 | ジョイントアルファ | GMO | 3~4% | 6~12ヶ月 | 口座開設 |
| 〇 | Rimple | 三菱 | 2.7% | 6ヶ月 | 口座開設 |
| 〇 | 大家どっとこむ | GMO | 3~7% | 6~12ヶ月 | 口座開設 |
| 〇 | KORYO Funding | GMO | 4.5% | 9~12ヶ月 | 口座開設 |
| 〇 | CREAL | 住信 | 5~6% | 24~36ヶ月 | 口座開設 |
| 〇 | property+ | GMO | 3~10% | 3~11ヶ月 | 口座開設 |
| 〇 | LIFULL不動産クラウドファンディング | GMO | 5~8% | 9~22ヶ月 | 口座開設 |
| TSON FUNDING | GMO | 5~6% | 6~12ヶ月 | 口座開設 | |
| SOLS | GMO | 3~5% | 2~8ヶ月 | 口座開設 | |
| T’s Funding | GMO | 4~10% | 3~7ヶ月 | 口座開設 | |
| FUNDROP | 楽天 | 5~8% | 6~12ヶ月 | 口座開設 | |
| みんなの年金 | Pay | 8% | 12ヶ月 | 口座開設 | |
| わかちあいファンド | Pay | 5~8% | 6~16ヶ月 | 口座開設 | |
| REEZIN | GMO | 8% | 3ヶ月 | 口座開設 | |
| Owner’s Site | GMO | 10~12% | 6ヶ月 | 口座開設 | |
| 汐留ファンディング | GMO | 6~10% | 3~12ヶ月 | 口座開設 | |
| おうちの再生ファンドVIFA | Pay | 7~24% | 1~10ヶ月 | 口座開設 | |
| FANTAS funding | りそな | 4~6% | 4~12ヶ月 | 口座開設 | |
| ちょこっと不動産 | GMO | 4~7% | 4~12ヶ月 | 口座開設 | |
| 〇 | TASUKI FUNDS | Pay | 5~7% | 6~12ヶ月 | 口座開設 |
| ゴコウファンド | 楽天 | 5~9% | 6~36ヶ月 | 口座開設 | |
| ASSECLI | Pay | 6% | 3~6ヶ月 | 口座開設 | |
| みんなでシェアファンド | GMO | 6~8% | 6~12ヶ月 | 口座開設 | |
| Lives FUNDING | GMO | 4~5% | 6~12ヶ月 | 口座開設 | |
| GATES FUNDING | 楽天 | 8~10% | 6~12ヶ月 | 口座開設 | |
| VERFUND | GMO | 5~7% | 6~12ヶ月 | 口座開設 | |
| CAMEL | みずほ | 6% | 2~48ヶ月 | 口座開設 | |
| GOLD CROWD | GMO | 5~8% | 12ヶ月 | 口座開設 | |
| ヤマワケエステート | GMO | 11~20% | 4~11ヶ月 | 口座開設 | |
| エードMYバンク | GMO | 5~10% | 12~24ヶ月 | 口座開設 | |
| 〇 | PARTNERS Funding | GMO | 8~15% | 3ヶ月 | 口座開設 |
| なにわファンド | Pay | 6~7% | 12~36ヶ月 | 口座開設 | |
| ジャストフィット | GMO | 7~8% | 3~10ヶ月 | 口座開設 | |
| 田村ビルズクラウドファンディング | GMO | 3~8% | 3~12ヶ月 | 口座開設 | |
| ビギナーズクラウド | GMO | 7% | 12ヶ月 | 口座開設 | |
| センス・オーナーズ | GMO | 12~16% | 4~10ヶ月 | 口座開設 | |
| パシフィックファンド | GMO | 6~8% | 6~12ヶ月 | 口座開設 | |
| CONDO | GMO | 8~10% | 1~6ヶ月 | 口座開設 |
高利回りの事業者だけを比較したい方は、こちらのランキング記事がおすすめです。
ソシャレン・不動産クラファンの始め方【5ステップ】
「やってみたい」と思ったら、始めるのはとても簡単です。スマホ1台、最短で当日中に口座開設の申し込みまで完了します。私がおすすめする手順は次のとおりです。
ステップ1:投資に回す余裕資金を決める
途中解約できない投資なので、まずは生活防衛資金(生活費の半年〜1年分が目安)を確保したうえで、当面使う予定のないお金から投資額を決めましょう。最初は10万〜30万円程度から始めて、仕組みに慣れてから増やすのがおすすめです。資金別のポートフォリオの考え方は投資初心者はいくらから始める?で詳しく解説しています。
ステップ2:複数の事業者で口座を開設する
1社だけだと人気案件に出資できず、資金が遊んでしまいがちです。最初から3〜5社程度の口座を作っておくと、投資チャンスを逃しにくくなります。口座開設は無料で、本人確認書類(マイナンバーカードなど)があればスマホで完結する事業者がほとんどです。
ステップ3:案件を比較して出資を申し込む
想定利回り、運用期間、劣後出資比率、担保の有無、募集方式(先着・抽選)を比較して、運用方針に合う案件を選びます。どの事業者でどんな案件が募集されているかは、毎日更新している募集中案件一覧でまとめてチェックできます。
ステップ4:入金して運用開始を待つ
当選・成立したら、期日までに指定口座へ入金します。事業者によってはデポジット口座へ事前入金が必要な場合もあります。あとは運用開始を待つだけです。
ステップ5:分配金を受け取り、償還後は再投資する
分配金は毎月・四半期ごと・満期一括など、案件ごとのスケジュールで振り込まれます。償還されたお金は放置せず、次の案件に再投資することで、資金効率を高く保てます。複数口座の資産状況はマネーフォワード MEのような資産管理アプリでまとめて管理すると便利です。
ソシャレン・不動産クラファンのよくある質問
最後に、これから始める方からよくいただく質問にお答えします。
Q. いくらから始められますか?
多くの事業者が1万円から出資可能です。中には1円や1,000円から出資できるサービスもあります。ただし分散効果と手間のバランスを考えると、1ファンド5万〜10万円程度を目安に、複数案件に分けるのがおすすめです。
Q. 元本割れしたことはありますか?
32ヶ月・50ファンドの運用で、元本割れは一度もありません。ただし、SBIソーシャルレンディングの件のように、返還されるまで不安な時期を過ごしたことはあります。過去の実績は将来の結果を保証するものではないので、分散は必ず行いましょう。
Q. 分配金に税金はかかりますか?確定申告は必要ですか?
分配金は雑所得として扱われ、分配時に20.42%が源泉徴収されます。源泉分離課税ではないため、原則として確定申告で他の所得と合算します。会社員で給与以外の所得が年20万円以下などの場合は所得税の確定申告が不要なこともありますが、住民税の申告が必要になる場合があります。
Q. NISAで投資できますか?
できません。ソシャレン・不動産クラファンはNISAの対象外です。私は「値上がり益はNISAのインデックス投資」「毎月のキャッシュフローはソシャレン・不動産クラファン」と役割を分けています。新NISAについては新NISAの始め方・投資信託の選び方をご覧ください。
Q. 事業者が倒産したらお金はどうなりますか?
仕組みや契約形態、倒産時の状況によって異なります。分別管理されている資金は保全されやすい一方、すでに貸し付けたお金や不動産に投じたお金は、回収状況次第で全額戻らない可能性があります。だからこそ、運営会社の財務状況の確認と分散投資が重要です。
まとめ:ソシャレン・不動産クラファンは「守りのキャッシュフロー投資」の主役になる
ソシャレン・不動産クラファンは、株やFXのように一気に資産を増やす投資ではありません。しかし、値動きに振り回されずに、毎月コツコツと分配金を受け取れるという、他の投資にはない強みがあります。
私が32ヶ月運用してきた中で大切だと感じたポイントを振り返ります。
- 1ファンドは資金の5%以内(私は10万円まで)に抑え、複数事業者に分散する
- 利回りは年7〜10%を中心に選び、10%超の超高利回りは慎重に判断する
- 運用期間は原則1年以内にして、市況変化と流動性のリスクを抑える
- 複数口座を開設して待機資金を減らし、実質利回りを上げる
- 2026年12月以降に充実する開示情報(利回りの根拠、利害関係人取引)をしっかり読む
まずは少額から、気になる事業者で口座を開設してみてください。初めての分配金が振り込まれたときの「お金が働いてくれている」感覚は、きっと投資を続ける原動力になるはずです。
ソシャレン・不動産クラファン以外も含めた私の資産全体の運用実績は、ほったらかし投資の運用実績まとめで毎月公開しています。
今申し込める案件をチェック
最新の募集案件は毎日更新しています。利回り・募集方式・最低投資額を一覧で比較できるので、口座を開設したらまずはこちらで案件を探してみてください。

コメント