
運用中 最終更新日:2026年10月21日
「ほったらかし投資って本当に儲かるの?」——結論から正直にお答えします。
儲かる年もあれば、数百万円単位で大損する年もあります。それでも15年間続けた結果、トータルではプラスで着地しています。
私・為替コヤジは2012年から現在まで約15年間、投資信託・FX・仮想通貨・不動産クラウドファンディングなど16種類の投資サービスを使って「ほったらかし投資」を実践してきました。東京都在住のアラフィフサラリーマンで、毎日チャートに張り付くことも、相場を予想することもしていません。
現在の運用資産は約5,400万円。2026年9月末時点のトータル損益(確定損益+評価損益)は+786万円です。
ただし、ここに至るまでの道のりは決して平坦ではありませんでした。チャイナショック、トルコショック、コロナショック、2022年の米国株急落と記録的な円安、FTX破綻——そのたびに評価損が膨らみ、2022年10月には約1,905万円のマイナスを抱えたこともあります。
この記事では、うまくいった投資だけを並べた「成功者の武勇伝」ではなく、撤退したサービスや大失敗した手法も含めて、15年間の数字をすべて公開します。これから投資を始めたい方が「どのサービスがどれだけ稼げるのか」「どうすれば長期で生き残れるのか」を、リアルな数字で判断できる内容にしました。
- 為替コヤジが考える「ほったらかし投資」の定義と3つの条件
- 15年間の運用実績(2026年9月時点)とサービス別の損益
- 年別・月別の損益推移と、大きく負けた相場とその原因
- 約5,400万円のほったらかし投資ポートフォリオの中身
- 現在運用中の6サービスと、撤退・停止した10サービスの理由
- 15年間の失敗から学んだ「生き残るための5つの教訓」
- 初心者がほったらかし投資を始めるための3ステップ

ほったらかし投資とは?為替コヤジが考える3つの条件

「お金を増やしたいけれど、時間がない」「やり方がわからない」「面倒くさそう」——こうした理由で投資に踏み出せない方はとても多いです。実は私も、仕事が忙しいサラリーマンだからこそ「手間をかけずに続けられる投資」にこだわってきました。この章では、私が考えるほったらかし投資の定義と、サービスを選ぶときの基準をご紹介します。
ほったらかし投資の3つの条件
私がほったらかし投資と呼んでいるのは、次の3つの条件を満たす投資です。
- 一度お金を投資してしまえば放っておける
- 投資経験・知識がなくてもマネできる
- 少額から始められる
まず、忙しいサラリーマンや主婦が投資に使える時間はわずかです。毎日チャートやニュースをチェックする余裕はありません。最初に設定してしまえば、あとは何もしなくても資産が積み上がっていく仕組みが理想です。
次に、高度な分析スキルが必要な投資は除外しています。上手に運用している人の設定をマネするだけで同じような結果が期待できる、再現性のある投資でなければ初心者には続けられないからです。
そして、いきなり100万円を投じるのは誰でも怖いものです。最初は数千円〜数万円、多くても数十万円から始められるサービスを選んでいます。
「ほったらかし=ノーリスク」ではない
ここで誤解していただきたくないのは、ほったらかし投資はリスクがない投資ではないということです。手間がかからないことと、値下がりしないことはまったく別の話です。
実際、この記事で公開するとおり、私はFX自動売買で1,700万円を超える損失を出しています。ほったらかしにできるからこそ、最初の資金配分(ポートフォリオ)と撤退ルールの設計が何より重要になります。
ほったらかし投資の具体的な種類や始め方は、以下の記事で詳しく解説しています。
なぜ資産を1つに集中させてはいけないのかは、分散投資の記事で掘り下げています。
ほったらかし投資の運用実績【2026年8月時点】

ここからは、15年間の運用実績を数字で公開します。現在運用中のサービス、サービス別の損益、そして年別・月別の推移まで、包み隠さずお見せします。良い数字も悪い数字もそのまま載せていますので、「投資のリアル」を感じ取っていただければうれしいです。
1. 現在運用中のサービス一覧
現在、資金を入れて運用しているのは次の6つです。王道のインデックス投資からマニアックなFX手法まで一通り試し、最終的に残ったのがこのラインナップです。米国株・全世界株、FX、仮想通貨、不動産クラファンと、値動きの異なる資産に分散しています。
| サービス | 主な投資対象 | ポートフォリオ上の役割 |
|---|---|---|
| 投信積立 | 全世界株・米国株インデックス等 | コア(長期の土台) |
| 不動産クラファン・ソシャレン | 不動産・融資案件 | 安定キャッシュフロー |
| スワップ投資 | 高金利通貨(トルコリラ/円) | 金利収入 |
| 仮想通貨積立&レンディング | BTC・ETH・XRP | サテライト(成長狙い) |
| レバナス代用FX | レバナスを担保にしたFX | 資金効率アップ |
| トラリピ | FXリピート注文 | ポジション整理中 |
これまでに利用してきたサービスと利用期間は、次のとおりです。

2. サービス別の運用実績まとめ
2026年9月末時点のサービス別の運用実績は以下のとおりです。「累計損益」は決済済みの確定損益、「評価損益」は保有中ポジションの含み損益、「トータル損益」は両者を合計した損益を表しています。
| サービス | 累計損益(円) | 評価損益(円) | トータル損益(円) |
|---|---|---|---|
| 投信積立 | -27,617 | 11,038,566 | 11,010,949 |
| 不動産クラファン・ソシャレン | 76,405 | 0 | 76,405 |
| スワップ投資 | 3,307,659 | -1,563,000 | 1,744,659 |
| 仮想通貨積立&レンディング | 0 | 18,102,941 | 18,102,941 |
| レバナス代用FX | -2,390,265 | -763,390 | -3,153,655 |
| トラリピ | -14,383,494 | -2,104,082 | -16,487,576 |
| 松井リピート注文 | 213,551 | 0 | 213,551 |
| ROBOPRO | 94,065 | 0 | 94,065 |
| トライオートETF | 838,362 | 0 | 838,362 |
| BTCトラリピ | 259,000 | 0 | 259,000 |
| マイメイト | -83,112 | 0 | -83,112 |
| QUOREA BTC | -490,751 | 0 | -490,751 |
| トライオートFX | 91,218 | 0 | 91,218 |
| シストレ24 | -1,524,351 | 0 | -1,524,351 |
| 株価指数CFD積立 | 25,423 | 0 | 25,423 |
| ループイフダン | 177,581 | 0 | 177,581 |
| その他 | -27,617 | 0 | -27,617 |
| 合計 | -13,842,406 | 21,710,363 | 7,867,957 |
表を見ると一目瞭然ですが、主力だったはずのトラリピが-1,648万円と大惨事になっており、それを投信積立(+1,101万円)と仮想通貨(+1,810万円)の含み益が補っているという構図です。
確定損益だけを見ると-1,384万円ですが、長期保有している投資信託と仮想通貨の評価益が+2,614万円あるため、トータルでは+786万円のプラスとなっています。「売らずに持ち続けた資産」が、自動売買の失敗をカバーしてくれたというのが15年間の最大の学びです。
3. 資産推移グラフ|+747万円から-1,905万円、そして+786万円へ
時価残高(トータル損益)の推移をグラフで見ると、ジェットコースターのような15年間だったことがわかります。
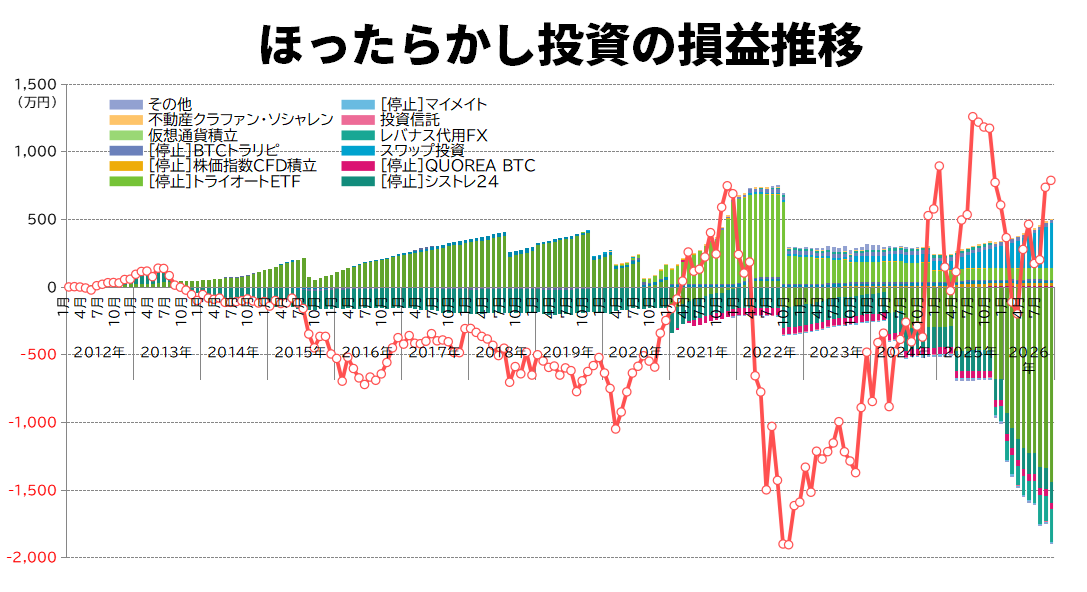
大きな節目を整理すると、次のとおりです。
| 時期 | 時価残高 | 何が起きたか |
|---|---|---|
| 2015年8月 | -349万円 | チャイナショックで1か月に145万円の確定損 |
| 2018年8月 | -705万円 | トルコショックで157万円の確定損 |
| 2020年3月 | -1,050万円 | コロナショックで評価損が-1,041万円に拡大 |
| 2021年11月 | +747万円 | トライオートETFのTQQQ高騰などで初の大幅黒字 |
| 2022年10月 | -1,905万円(最大の落ち込み) | 米国株急落と急速な円安で一直線に下落 |
| 2025年7月 | +1,267万円(過去最高) | 投資信託・仮想通貨の含み益が大きく拡大 |
| 2026年9月 | +786万円 | 円安進行と仮想通貨の下落で利益が縮小 |
2021年11月の+747万円から、わずか11か月後の2022年10月には-1,905万円まで、約2,650万円も資産が吹き飛びました。正直、このときは投資をやめようかと本気で悩みました。それでも撤退せずにポートフォリオを見直し続けたことで、2025年には過去最高を更新できたのです。
アラフィフになったので、今後は冒険を控えて投資信託の比率を上げていきます。仮想通貨の割合は下げて、ゴールドや不動産クラファンを増やす予定です。
4. 年別の運用実績
年ごとの確定損益と年末時点の評価損益・時価残高は次のとおりです。勝った年・負けた年がはっきり分かれており、「毎年コツコツ右肩上がり」とはほど遠いことがわかると思います。
| 年 | 年間確定損益(円) | 年末評価損益(円) | 年末時価残高(円) |
|---|---|---|---|
| 2012年 | 568,348 | -3,090 | 565,258 |
| 2013年 | -541,379 | -1,032,920 | -1,005,951 |
| 2014年 | 122,634 | -1,236,630 | -1,087,027 |
| 2015年 | -799,006 | -4,309,878 | -4,959,281 |
| 2016年 | 1,584,675 | -4,689,052 | -3,753,780 |
| 2017年 | 692,059 | -4,713,444 | -3,086,113 |
| 2018年 | -538,388 | -7,608,128 | -6,519,185 |
| 2019年 | -645,895 | -5,664,442 | -5,221,394 |
| 2020年 | -303,348 | -2,620,746 | -2,481,046 |
| 2021年 | 4,227,026 | 2,567,491 | 6,934,217 |
| 2022年 | -4,929,853 | -15,433,886 | -15,997,013 |
| 2023年 | 1,092,307 | -5,188,008 | -4,493,381 |
| 2024年 | -3,247,810 | 8,405,473 | 5,806,246 |
| 2025年 | -3,964,091 | 12,945,407 | 6,287,458 |
| 2026年(1〜9月) | -6,802,349 | 19,985,899 | 6,525,602 |
| 合計 | -13,842,406 | - | - |
※2026年は8月末時点の数値です。
2012〜2025年の14年間のうち、確定損益がプラスだった年はわずか6年しかありません。それでもトータルでプラスを確保できているのは、投資信託や仮想通貨を「売らずに長期保有」していた評価益のおかげです。短期の損益に一喜一憂しないことの大切さを、数字が物語っています。
5. 月別の運用実績
より細かく推移を確認したい方のために、2012年1月からの月別実績もすべて公開しています。タップすると開きます。
| 年月 | 月間確定損益(円) | 月末評価損益(円) | 月末時価残高(円) |
|---|---|---|---|
| 2012年1月 | 4,540 | -13,020 | -8,480 |
| 2012年2月 | 11,220 | -4,000 | 11,760 |
| 2012年3月 | -26,071 | -3,570 | -13,881 |
| 2012年4月 | -43,489 | -31,600 | -85,400 |
| 2012年5月 | 91,646 | -271,280 | -233,434 |
| 2012年6月 | 104,946 | -58,880 | 83,912 |
| 2012年7月 | 99,484 | -52,710 | 189,566 |
| 2012年8月 | 143,557 | -79,690 | 306,143 |
| 2012年9月 | 12,750 | -79,950 | 318,633 |
| 2012年10月 | -68,446 | -39,330 | 290,807 |
| 2012年11月 | 213,229 | -3,090 | 540,276 |
| 2012年12月 | 24,982 | -3,090 | 565,258 |
| 2013年1月 | 450,555 | -93,460 | 925,443 |
| 2013年2月 | 169,383 | -52,820 | 1,135,466 |
| 2013年3月 | 57,163 | -81,860 | 1,163,589 |
| 2013年4月 | -270,338 | -224,540 | 750,571 |
| 2013年5月 | 612,319 | -209,440 | 1,377,990 |
| 2013年6月 | -73,737 | -155,240 | 1,358,453 |
| 2013年7月 | -513,821 | -170,720 | 829,152 |
| 2013年8月 | -713,633 | -159,680 | 126,559 |
| 2013年9月 | -12,457 | -300,210 | -26,428 |
| 2013年10月 | -158,663 | -357,680 | -242,561 |
| 2013年11月 | -49,453 | -638,140 | -572,474 |
| 2013年12月 | -38,697 | -1,032,920 | -1,005,951 |
| 2014年1月 | 12,503 | -605,960 | -566,488 |
| 2014年2月 | -126,563 | -744,650 | -831,741 |
| 2014年3月 | 95,653 | -927,930 | -919,368 |
| 2014年4月 | 61,738 | -901,520 | -831,220 |
| 2014年5月 | -470,351 | -749,840 | -1,149,891 |
| 2014年6月 | 30,059 | -778,480 | -1,148,472 |
| 2014年7月 | -21,773 | -702,760 | -1,094,525 |
| 2014年8月 | 57,186 | -696,300 | -1,030,879 |
| 2014年9月 | 243,288 | -797,770 | -889,061 |
| 2014年10月 | -122,991 | -832,110 | -1,046,392 |
| 2014年11月 | 205,147 | -1,187,385 | -1,196,520 |
| 2014年12月 | 158,738 | -1,236,630 | -1,087,027 |
| 2015年1月 | -218,633 | -1,352,930 | -1,421,960 |
| 2015年2月 | 131,715 | -1,074,460 | -1,011,775 |
| 2015年3月 | 134,647 | -1,432,414 | -1,235,082 |
| 2015年4月 | 161,469 | -1,546,154 | -1,187,353 |
| 2015年5月 | 127,029 | -1,318,746 | -832,916 |
| 2015年6月 | -90,008 | -1,591,051 | -1,195,229 |
| 2015年7月 | 170,867 | -2,165,934 | -1,599,245 |
| 2015年8月 | -1,448,650 | -2,605,224 | -3,487,185 |
| 2015年9月 | -257,448 | -3,368,848 | -4,508,257 |
| 2015年10月 | 183,120 | -2,705,866 | -3,662,155 |
| 2015年11月 | 159,743 | -2,865,499 | -3,662,045 |
| 2015年12月 | 147,143 | -4,309,878 | -4,959,281 |
| 2016年1月 | 218,481 | -4,859,062 | -5,289,984 |
| 2016年2月 | 110,738 | -6,651,037 | -6,971,221 |
| 2016年3月 | 172,192 | -5,053,148 | -5,201,140 |
| 2016年4月 | 108,383 | -5,993,513 | -6,033,122 |
| 2016年5月 | 110,462 | -6,800,219 | -6,729,366 |
| 2016年6月 | 201,384 | -7,488,247 | -7,216,010 |
| 2016年7月 | 149,265 | -7,087,440 | -6,665,938 |
| 2016年8月 | 104,434 | -7,430,416 | -6,904,480 |
| 2016年9月 | 101,198 | -7,059,833 | -6,432,699 |
| 2016年10月 | -7,905 | -6,205,894 | -5,586,665 |
| 2016年11月 | 180,659 | -5,307,445 | -4,507,557 |
| 2016年12月 | 135,384 | -4,689,052 | -3,753,780 |
| 2017年1月 | 70,240 | -5,239,591 | -4,234,079 |
| 2017年2月 | 75,594 | -4,683,009 | -3,601,903 |
| 2017年3月 | 45,017 | -5,295,364 | -4,169,241 |
| 2017年4月 | -3,675 | -5,326,426 | -4,203,978 |
| 2017年5月 | 115,573 | -5,257,541 | -4,019,520 |
| 2017年6月 | 69,955 | -4,766,339 | -3,458,363 |
| 2017年7月 | 9,617 | -5,306,553 | -3,988,960 |
| 2017年8月 | -35,244 | -5,208,461 | -3,926,112 |
| 2017年9月 | 87,186 | -5,425,078 | -4,055,543 |
| 2017年10月 | 46,524 | -6,259,324 | -4,843,265 |
| 2017年11月 | 88,354 | -6,367,525 | -4,863,112 |
| 2017年12月 | 122,918 | -4,713,444 | -3,086,113 |
| 2018年1月 | -54,756 | -4,645,396 | -3,072,821 |
| 2018年2月 | 94,062 | -5,031,513 | -3,364,876 |
| 2018年3月 | 96,369 | -5,424,125 | -3,661,119 |
| 2018年4月 | 99,751 | -5,716,555 | -3,853,798 |
| 2018年5月 | 159,967 | -6,342,182 | -4,319,458 |
| 2018年6月 | 117,498 | -7,219,530 | -5,079,308 |
| 2018年7月 | 107,930 | -6,781,255 | -4,533,103 |
| 2018年8月 | -1,571,883 | -7,727,707 | -7,051,438 |
| 2018年9月 | 90,958 | -6,659,377 | -5,892,150 |
| 2018年10月 | 69,075 | -7,262,531 | -6,426,229 |
| 2018年11月 | 108,841 | -5,779,701 | -4,834,558 |
| 2018年12月 | 143,800 | -7,608,128 | -6,519,185 |
| 2019年1月 | 368,651 | -6,474,593 | -5,016,999 |
| 2019年2月 | -68,608 | -6,868,189 | -5,479,203 |
| 2019年3月 | 34,448 | -7,375,809 | -5,952,375 |
| 2019年4月 | 60,873 | -7,337,098 | -5,852,791 |
| 2019年5月 | 216,092 | -8,220,992 | -6,520,593 |
| 2019年6月 | 17,344 | -7,707,711 | -5,989,968 |
| 2019年7月 | 15,701 | -7,925,374 | -6,191,930 |
| 2019年8月 | 278,985 | -9,756,778 | -7,744,349 |
| 2019年9月 | 171,318 | -9,126,922 | -6,943,175 |
| 2019年10月 | 175,395 | -8,613,252 | -6,254,110 |
| 2019年11月 | -1,962,562 | -6,215,908 | -5,819,328 |
| 2019年12月 | 46,468 | -5,664,442 | -5,221,394 |
| 2020年1月 | 153,170 | -6,963,284 | -6,367,066 |
| 2020年2月 | 135,159 | -8,236,667 | -7,505,290 |
| 2020年3月 | -825,391 | -10,410,596 | -10,504,610 |
| 2020年4月 | 109,542 | -9,263,428 | -9,247,900 |
| 2020年5月 | 116,310 | -7,891,881 | -7,760,043 |
| 2020年6月 | 558,901 | -7,061,304 | -6,370,565 |
| 2020年7月 | 122,272 | -6,681,911 | -5,868,900 |
| 2020年8月 | -1,793,202 | -4,106,621 | -5,086,812 |
| 2020年9月 | 93,579 | -4,600,008 | -5,486,620 |
| 2020年10月 | 200,873 | -5,239,461 | -5,925,200 |
| 2020年11月 | 419,227 | -3,150,564 | -3,417,076 |
| 2020年12月 | 406,212 | -2,620,746 | -2,481,046 |
| 2021年1月 | -2,153,842 | 411,559 | -1,602,583 |
| 2021年2月 | 591,902 | 537,087 | -885,153 |
| 2021年3月 | 771,988 | 1,085,356 | 435,104 |
| 2021年4月 | 276,341 | 2,949,681 | 2,575,770 |
| 2021年5月 | -46,237 | 1,576,399 | 1,156,251 |
| 2021年6月 | 386,529 | 1,367,491 | 1,333,872 |
| 2021年7月 | 513,746 | 1,720,084 | 2,200,211 |
| 2021年8月 | 477,294 | 3,052,525 | 4,009,946 |
| 2021年9月 | 249,166 | 1,223,266 | 2,429,853 |
| 2021年10月 | 851,915 | 3,817,515 | 5,876,017 |
| 2021年11月 | 988,189 | 4,425,698 | 7,472,389 |
| 2021年12月 | 1,320,035 | 2,567,491 | 6,934,217 |
| 2022年1月 | 336,170 | -2,264,202 | 2,438,694 |
| 2022年2月 | 166,417 | -3,826,126 | 1,043,187 |
| 2022年3月 | 385,588 | -3,414,088 | 1,840,813 |
| 2022年4月 | 39,886 | -11,798,372 | -6,503,585 |
| 2022年5月 | 52,072 | -13,042,412 | -7,695,553 |
| 2022年6月 | -36,636 | -20,247,933 | -14,937,710 |
| 2022年7月 | 21,909 | -15,650,761 | -10,318,629 |
| 2022年8月 | -31,825 | -19,575,700 | -14,275,393 |
| 2022年9月 | -2,008,046 | -22,325,805 | -19,033,544 |
| 2022年10月 | -3,931,018 | -18,415,348 | -19,054,105 |
| 2022年11月 | 68,638 | -15,597,826 | -16,167,945 |
| 2022年12月 | 6,992 | -15,433,886 | -15,997,013 |
| 2023年1月 | 64,643 | -12,902,488 | -13,400,972 |
| 2023年2月 | 39,593 | -14,742,586 | -15,201,477 |
| 2023年3月 | -2,361 | -11,846,703 | -12,307,955 |
| 2023年4月 | 106,678 | -12,364,265 | -12,718,839 |
| 2023年5月 | 251,237 | -12,093,917 | -12,031,809 |
| 2023年6月 | 50,781 | -11,610,998 | -11,498,108 |
| 2023年7月 | -58,094 | -9,886,015 | -9,831,218 |
| 2023年8月 | 210,384 | -12,217,853 | -11,952,673 |
| 2023年9月 | -250,880 | -12,810,726 | -12,796,425 |
| 2023年10月 | 250,770 | -13,830,436 | -13,565,366 |
| 2023年11月 | 130,669 | -9,071,460 | -8,675,721 |
| 2023年12月 | 298,887 | -5,188,008 | -4,493,381 |
| 2024年1月 | -71,113 | -8,622,192 | -7,998,679 |
| 2024年2月 | 105,454 | -4,219,335 | -3,490,368 |
| 2024年3月 | -87,918 | -3,279,085 | -2,638,035 |
| 2024年4月 | -1,632,960 | -7,049,356 | -8,041,266 |
| 2024年5月 | 29,787 | -2,898,156 | -3,860,280 |
| 2024年6月 | 88,291 | -1,943,356 | -2,817,189 |
| 2024年7月 | -1,392,587 | -249,395 | -2,543,432 |
| 2024年8月 | 196,205 | -1,895,919 | -3,993,750 |
| 2024年9月 | -40,578 | -696,619 | -2,835,029 |
| 2024年10月 | 41,451 | -1,575,820 | -3,672,778 |
| 2024年11月 | 61,840 | 7,339,498 | 5,304,380 |
| 2024年12月 | -545,682 | 8,405,473 | 5,806,246 |
| 2025年1月 | 24,173 | 11,597,465 | 8,930,892 |
| 2025年2月 | -58,628 | 4,186,724 | 1,461,524 |
| 2025年3月 | 122,222 | 2,318,081 | -284,898 |
| 2025年4月 | -1,656,504 | 5,375,065 | 1,115,582 |
| 2025年5月 | 184,632 | 9,017,295 | 4,942,445 |
| 2025年6月 | 111,411 | 9,322,859 | 5,359,627 |
| 2025年7月 | 152,430 | 16,347,390 | 12,671,020 |
| 2025年8月 | 106,859 | 15,864,954 | 12,315,023 |
| 2025年9月 | 118,356 | 15,337,870 | 12,015,767 |
| 2025年10月 | 126,384 | 15,423,864 | 11,961,341 |
| 2025年11月 | -2,843,003 | 14,280,394 | 7,974,868 |
| 2025年12月 | -352,423 | 12,945,407 | 6,287,458 |
| 2026年1月 | -2,765,413 | 13,306,116 | 3,882,755 |
| 2026年2月 | -939,143 | 9,235,712 | -1,126,793 |
| 2026年3月 | -682,531 | 9,050,378 | -1,994,658 |
| 2026年4月 | -472,971 | 14,283,671 | 2,765,664 |
| 2026年5月 | -217,713 | 16,353,286 | 4,617,566 |
| 2026年6月 | -375,477 | 13,469,206 | 1,358,009 |
| 2026年7月 | -1,783,045 | 15,069,891 | 1,175,649 |
| 2026年8月 | 433,944 | 19,985,899 | 6,525,602 |
為替コヤジのほったらかし投資ポートフォリオ

どんなに優秀なサービスを選んでも、資金配分を間違えると大きな損失につながります。私自身、トラリピに資金を集中させて痛い目を見ました。ここでは、その反省を踏まえて組み直した最新のポートフォリオをご紹介します。
最新のポートフォリオ(2026年9月)
入金額に確定損益と評価損益を加えた金融資産は約5,401万円です。
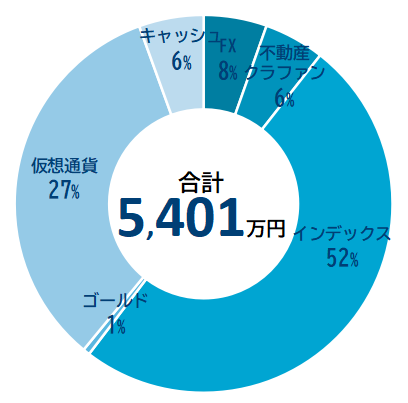
「コア・サテライト戦略」で守りながら増やす
私のポートフォリオは、コア・サテライト戦略という考え方で組んでいます。資産の中心(コア)は値動きが比較的穏やかで長期的な成長が期待できるインデックス投資信託に置き、その周り(サテライト)で仮想通貨やFXなどリターンを狙う資産を少しずつ持つ方法です。
コアがしっかりしていれば、サテライトで多少失敗しても資産全体が致命傷を負うことはありません。今後は年齢も踏まえて、仮想通貨の比率を下げ、ゴールドと不動産クラファンの比率を上げる予定です。
予算別のおすすめ配分や、ポートフォリオの作り方は以下の記事にまとめています。


サービス別の運用実績【運用中6サービス】

ここからは、現在運用中の6サービスについて、何にいくら投資して、どれだけ稼げているのかを1つずつ見ていきます。各サービスの累計入金額に対するトータル損益の割合も参考値として載せていますので、「自分ならどれから始めるか」を考えながら読んでみてください。
1. 投信積立|資産形成の土台となるコア資産
新NISAを中心に投資信託を積み立てています。2024年から始まった新NISAは、つみたて投資枠(年120万円)と成長投資枠(年240万円)を併用でき、年間最大360万円・生涯で1,800万円まで運用益が非課税になる制度です。非課税期間も無期限になったので、長期のほったらかし投資と非常に相性が良いです。
- 楽天・全米株式インデックス・ファンド(楽天VTI):旧NISA
- 楽天・オールカントリー株式インデックス・ファンド:新NISA・iDeCo
- 楽天・S&P500インデックス・ファンド:新NISA
- レバナス(NASDAQ100の2倍ブル型投信):三菱UFJ eスマート証券の特定口座など
| 累計入金額(円) | 累計損益(円) | 評価損益(円) | 時価残高(円) |
|---|---|---|---|
| 16,159,774 | -27,617 | 11,038,566 | 27,198,340 |
累計入金額に対して約+70%のリターンとなっており、15年間の中で最も「裏切らなかった」投資です。特別な知識がなくても、毎月決まった額を積み立てて放っておくだけでこの結果ですから、これから投資を始める方には真っ先におすすめしたい方法です。
2. 不動産クラファン・ソシャレン|値動きなしで安定収入
不動産クラウドファンディングとソーシャルレンディングは、インターネットを通じて不動産や事業に資金を出し、分配金を受け取る投資です。株価や為替のような日々の値動きがなく、評価損を抱えることがないので精神的にとても楽です。案件によっては年利5〜7%程度も狙えます。
ただし、元本保証ではなく、運営会社の倒産や貸し倒れのリスクはあります。事業者選びと1社あたりの投資額の分散が重要です。私は老後のキャッシュフロー確保を目的に、2026年から投資を再開しました。
| 累計入金額(円) | 累計損益(円) | 評価損益(円) | 時価残高(円) |
|---|---|---|---|
| 2,700,000 | 76,405 | 0 | 2,776,405 |
再開して間もないため金額はまだ小さいですが、着実に分配金が積み上がっています。事業者の比較や、いま募集中の案件は以下で確認できます。


3. スワップ投資|寝ている間も金利が貯まる
スワップ投資は、金利の高い通貨を買って保有し、日本円との金利差である「スワップポイント」を毎日受け取る投資法です。私は積立はせず、値が下がったところでスワップ金利の高い通貨ペアを買い、値が乗ったところで利益確定するスタイルで運用しています。
これまでメキシコペソ/円、ユーロ/ズロチ、米ドル/スイスフランなどを運用してきましたが、現在はトルコリラ/円を中心に保有しています。
| 累計入金額(円) | 累計損益(円) | 評価損益(円) | 時価残高(円) |
|---|---|---|---|
| 950,000 | 3,307,659 | -1,563,000 | 2,694,659 |
為替の評価損を差し引いても累計入金額に対して約+84%と、非常に優秀な成績です。ただし、高金利通貨は長期的に通貨安が進みやすく、レバレッジをかけすぎると急落時に強制ロスカットされるリスクがあります。低レバレッジで運用することが鉄則です。


4. 仮想通貨積立&レンディング|15年間で最大の稼ぎ頭
仮想通貨積立でビットコイン(BTC)、イーサリアム(ETH)、リップル(XRP)を積み立ててきました。累計の積立額が約300万円に達したため現在は積立を停止していますが、保有している仮想通貨をBitLendingやPBRレンディング、スマートクリプトレンディングに貸し出して、貸借料(利息)として仮想通貨を増やしています。
| 累計入金額(円) | 累計損益(円) | 評価損益(円) | 時価残高(円) |
|---|---|---|---|
| 3,000,671 | 0 | 18,102,941 | 21,103,612 |
約300万円の入金に対して評価益は約1,810万円(約+500%)。15年間で最大の稼ぎ頭となっています。ただし、仮想通貨は1年で半値以下になることも珍しくない、きわめて値動きの激しい資産です。私も全体の1割程度を上限と決めて積み立ててきました。レンディングにも事業者の破綻リスクがあることは理解しておきましょう。

5. レバナス代用FX|積立中の投信を証拠金に活用
三菱UFJ eスマート証券で積み立てているレバナスを担保(代用有価証券)にしてFX取引を行っています。同社では保有する株式・投資信託の評価額の70%をFXの証拠金として利用できるため、現金を追加しなくてもFX取引が可能です。ただ積み立てているだけの投資信託を有効活用できる、資金効率の高い手法です。
なお、NISA口座で保有している株式・投資信託は代用有価証券として使えない点に注意が必要です。
現在はユーロ/円の売りポジションの塩漬け分を抱えつつ、豪ドル/NZドルの手動トラリピやトルコリラ/円のスワップ投資を行っています。
| 累計入金額(円) | 累計損益(円) | 評価損益(円) | 時価残高(円) |
|---|---|---|---|
| 2,000,000 | -2,390,265 | -763,390 | -563,295 |
成績はトータルで約-239万円とマイナスです。原因は円安局面でユーロ/円を売り続けてしまったこと。代用有価証券は便利な反面、株安と為替の逆行が同時に起きると証拠金が一気に減るため、建玉は控えめにするのが安全です。
6. トラリピ|最大の失敗、現在ポジション整理中
トラリピは、マネースクエアが提供するリピート型のFX自動売買です。あらかじめ決めた価格帯(レンジ)の中で「買って、上がったら売る」を自動で繰り返してくれるため、長年ほったらかし投資のメイン口座でした。しかし現在は、ポジションを整理している最中です。
| 累計入金額(円) | 累計損益(円) | 評価損益(円) | 時価残高(円) |
|---|---|---|---|
| 17,500,000 | -14,383,494 | -2,104,082 | 1,012,424 |
累計入金額1,750万円に対して約-1,648万円。私の投資人生で最大の失敗です。リピート系自動売買はレンジ相場では強い一方、想定レンジを大きく外れる一方向のトレンドには非常に弱いという弱点があります。そこに資金を集中させすぎたことが敗因でした。
トラリピ自体は優れた仕組みですが、レンジ設定と資金管理を誤ると大きな損失になることを、私の失敗から学んでいただければと思います。

一時停止・撤退したサービスの運用実績と理由

ここからは、一時停止・撤退した10サービスの実績です。成功した投資よりも、失敗した投資のほうが学びは多いものです。「なぜやめたのか」をあわせて公開しますので、サービス選びの参考にしてください。
| サービス | 稼働期間 | 最終損益(円) | 状態 |
|---|---|---|---|
| ROBOPRO | 2024年8月〜 | +94,065 | 一時停止 |
| 松井リピート注文 | — | +213,551 | 一時停止 |
| トライオートETF | 2019年9月〜2025年8月 | +838,362 | 撤退 |
| BTCトラリピ | 2021年8月〜2023年12月 | +259,000 | 撤退 |
| マイメイト | 2022年8月〜2022年10月 | -83,112 | 撤退 |
| トライオートFX | 2014年5月〜2021年3月 | +91,218 | 撤退 |
| QUOREA BTC | 2021年2月〜2021年12月 | -490,751 | 撤退 |
| ループイフダン | 2015年3月〜2019年1月 | +177,581 | 撤退 |
| 株価指数CFD積立 | 2019年12月〜2020年9月 | +25,423 | 撤退 |
| シストレ24 | 2012年3月〜2020年9月 | -1,524,351 | 撤退 |
7.【一時停止】ROBOPRO(ロボプロ)
ROBOPROは、AIが市場の予測をもとに毎月資産配分を見直してくれるロボアドバイザーです。2024年8月から運用し、+94,065円(入金47万円に対して約+20%)と順調でしたが、スワップ投資用の資金を捻出するため一時停止しています。

8.【一時停止】松井リピート注文
松井証券FXの自動売買(リピート注文)で米ドル/スイスフランを運用し、+213,551円の利益を出しました。1通貨単位から取引できる少額向けのサービスですが、こちらもスワップ投資用の資金を捻出するため一時停止しています。
9.【撤退】トライオートETF
トライオートETFは、ETF(上場投資信託)を自動売買できるインヴァスト証券のサービスです。ナスダック100指数の3倍の値動きを目指すETF「TQQQ」で、ビルダー機能を使ったオリジナルのリピート設定を稼働させていました。2021年の米国株高では大きな利益をもたらしてくれましたが、TQQQの価格が設定レンジを上抜けしたため、2025年8月に終了しました。最終損益は+838,362円です。
10.【撤退】BTCトラリピ
BTCトラリピは、現物のビットコインを使って手動でリピート売買を行う手法です。ビットコインは値動きが大きいのでリピート売買向きですが、価格が設定レンジを上抜けしたため終了しました。約2年半で+259,000円の利益です。
11.【撤退】マイメイト
マイメイトは、インヴァスト証券が提供していたAIによる選択型の自動売買です。9通貨ペア・9エージェントで運用しましたが、ハイリスク・ハイリターンで成績が安定せず、わずか3か月で撤退しました(その後サービスは終了しています)。選択型の自動売買はシストレ24、QUOREA BTCに続いて3連敗となりました。
12.【撤退】トライオートFX
トライオートFXのビルダー機能で疑似トラリピを作り、当時トラリピで取り扱いのなかったユーロ/英ポンドを運用していました。その後トラリピでもユーロ/英ポンドの取り扱いが始まったため、トラリピに一本化して撤退しました。最終損益は+91,218円です。
13.【撤退】QUOREA BTC
ビットコインの選択型自動売買サービスQUOREA BTCです。FXのシストレ24にハマっていた私は、ビットコイン版にも期待して始めましたが、成績が伴わず、あらかじめ決めていた撤退ライン(-50万円)に到達したため2021年12月に撤退しました。撤退ラインを事前に決めておいたおかげで、傷口を広げずに済みました。
14.【撤退】ループイフダン
アイネット証券のリピート系自動売買で、ユーロ/円の売りを運用していました。レンジを細かく指定できないのが難点ですが、スプレッドやスワップなどの取引条件は優秀です。トラリピに一本化するため撤退し、最終損益は+177,581円でした。

15.【撤退】株価指数CFD積立
GMOクリック証券で株価指数CFD(S&P500とFTSE100)の積立を行っていました。しかし、コロナショックで証拠金を大幅に増額せざるを得なくなり、想定利回りが下がったため撤退しました。
今振り返ると、この撤退は失敗でした。コロナショック後に米国株は大きく回復したので、S&P500だけでも積立を続けるべきでした。暴落時こそ「やめない」ことが大切です。
16.【撤退】シストレ24
シストレ24は、インヴァスト証券が2011年に開始した選択型のFX自動売買で、ミラートレーダーというプラットフォームを使っていました。2012年から2015年ごろに大流行し、私も雑誌の取材を受けたり、テレビ番組から出演依頼をいただいたりしました。
しかしその後、勝てるストラテジー(売買プログラム)が激減し、私は2020年9月に撤退。サービス自体も2021年3月に終了しました。最終損益は-1,524,351円です。
自動売買ツールをこれから選ぶ方は、以下のランキング記事も参考にしてください。
15年間のほったらかし投資から学んだ5つの教訓

16種類のサービスを使い、勝ったり負けたりを繰り返してきた15年間。数字を振り返ると、成功と失敗にははっきりとした共通点がありました。ここでは、これから投資を始める方に絶対に伝えたい5つの教訓をまとめます。
教訓1:長期・積立・分散のインデックス投資は裏切らない
15年間で安定して資産を増やしてくれたのは、結局のところ投資信託の積立でした。特別なテクニックは一切なく、毎月決まった額を買って持ち続けただけです。迷ったら、まず新NISAでインデックス投資信託の積立から始める。これが私の結論です。
教訓2:レンジ系の自動売買は「一方向の相場」に弱い
トラリピ、レバナス代用FXなどで出した大きな損失は、どれも想定していたレンジを外れる円安・円高の一方向トレンドが原因でした。リピート系の自動売買を使うなら、過去の最安値・最高値まで耐えられる資金配分にしておくことが欠かせません。
教訓3:1つのサービスに資金を集中させない
トラリピに1,750万円を投じたことが、最大の損失を生みました。どんなに調子が良いサービスでも、1つの手法に資産の大半を預けるのは危険です。値動きの異なる資産に分散しておけば、どれかが不調でも他がカバーしてくれます。
教訓4:始める前に「撤退ライン」を決めておく
QUOREA BTCでは「-50万円で撤退」と決めていたため、損失を限定できました。逆に撤退ルールを決めずに続けたサービスほど、損失が膨らんでいます。「いくら負けたらやめるか」を最初に決めておくことが、ほったらかし投資で生き残るコツです。
教訓5:暴落時にこそ投げ出さない
2022年には-1,905万円まで落ち込みましたが、売らずに持ち続けた投資信託と仮想通貨が、その後の回復を支えてくれました。一方、コロナショックで撤退した株価指数CFD積立は、続けていれば利益になっていたはずです。長期投資では「暴落時に退場しないこと」が最大のリターンにつながります。
初心者がほったらかし投資を始める3ステップ

ここまで読んで「自分もやってみたい」と思った方のために、私の15年間の経験をもとに、失敗しにくい始め方を3ステップでまとめました。完璧主義は捨てて、まずは少額で動き出すことが何より大切です。
ステップ1:新NISA口座を開設して投資信託の積立を始める
まずはコアとなるインデックス投資信託から。全世界株式やS&P500のインデックスファンドを、毎月無理のない金額で積み立てる設定をしましょう。月数千円からでも始められます。
ステップ2:少額でサテライト投資を1つ試す
積立に慣れてきたら、不動産クラファン、仮想通貨積立、FXスワップ投資などの中から1つを選び、失っても生活に影響のない少額で試してみましょう。キャッシュフロー重視なら不動産クラファン、成長重視なら仮想通貨積立がおすすめです。
ステップ3:資産を一元管理し、年1〜2回だけ見直す
複数のサービスを使い始めたら、資産管理アプリで一元管理すると便利です。あとは年に1〜2回、ポートフォリオの比率が崩れていないかをチェックするだけ。頻繁に見すぎないことも、ほったらかし投資を続けるコツです。
口座開設でもらえるお得なキャンペーンもまとめていますので、始める前にぜひチェックしてください。
ほったらかし投資のよくある質問
最後に、ほったらかし投資についてよくいただく質問にお答えします。
Q. ほったらかし投資は本当に儲かりますか?
私の場合、15年間のトータルで+652万円(2026年8月時点)です。ただし年によっては数百万円のマイナスもあり、必ず儲かるわけではありません。インデックス投資信託の長期積立のように、長く続けるほど結果が安定しやすい投資を中心にすることが大切です。
Q. いくらから始められますか?
投資信託の積立なら、証券会社によっては月100円から始められます。不動産クラファンは1万円前後から投資できる事業者が多いです。予算別の始め方は投資はいくらから始めるべきかを解説した記事をご覧ください。
Q. 一番おすすめのほったらかし投資は何ですか?
初心者の方には、新NISAを使ったインデックス投資信託の積立を最初におすすめします。値動きのない安定収入を重視するなら不動産クラウドファンディングも選択肢になります。
Q. FX自動売買はやめたほうがいいですか?
一概にやめるべきとは言えません。実際、トライオートETFやループイフダン、松井リピート注文では利益が出ています。大切なのは、資産の一部に限定し、レンジ設定と撤退ラインを決めて運用することです。
まとめ|ほったらかし投資は「続けた人」が勝つ
15年間、16種類のサービスでほったらかし投資を続けてきた為替コヤジの運用実績をすべて公開しました。最後にポイントを振り返ります。
- 2026年9月時点のトータル損益は+768万円、運用資産は約5,400万円
- 最大の稼ぎ頭は仮想通貨(+1,510万円)と投信積立(+1,103万円)
- 最大の失敗はトラリピ(-1,648万円)。資金の集中とレンジ外れが原因
- 2022年には-1,905万円まで落ち込むも、撤退せずに回復
- 成功のカギはコア・サテライト戦略、分散、撤退ライン、続けること
投資は、うまくいく年ばかりではありません。それでも、正しい資産配分で長く続ければ、忙しいサラリーマンでも資産を育てることはできます。私の失敗も含めた15年間の記録が、あなたの最初の一歩の後押しになればうれしいです。
まずは少額から、今日始めてみませんか。

コメント