「預金だけでは増えない」「株は難しそう」「仮想通貨は怖い」「このままで老後資金は足りるのか不安」──そんなお悩みを抱える50代の方へ。
50代は、資産を「増やす」だけでなく、年金受給までの空白期間や退職後の生活費を支える「キャッシュフロー」も意識すべき時期に差しかかっています。
NISA × 仮想通貨 × 不動産クラファンを組み合わせれば、非課税で資産を育てながら、定期的な現金収入も確保できる「安定・成長・キャッシュフロー」を両立した運用の土台が作れます。
本記事では、具体的な始め方と注意点をわかりやすく解説します。
この記事は、為替コヤジが書いています。
- アラフィフの投資ブロガー
- 投資歴14年、運用額5,000万円
- FXや不動産クラファン、仮想通貨などのほったらかし投資を実践
- 50代が直面する資産運用の課題
- NISA × 仮想通貨 × 不動産クラファンの具体的な始め方

50代が直面する資産運用の課題
50代になると若いころとは違った、次のような資産運用の課題が生じます。
- 低金利環境で預金の実質価値が目減りしやすい
- 株式一本だと下落局面のダメージが大きい
- 情報収集・リバランスに手間がかかる
50代の資産運用に求められるのは、堅実さと成長性のバランスです。
NISAは50代からでも遅くない
50代から資産運用するのは遅いと考えている人もいるかもしれませんが、若い人にはない、50代のメリットもあります。
計画が立てやすい50代
50代は、子供が社会人になって教育費がかからなくなる人やマイホームの住宅ローンを完済する人が多くなってくる時期です。
また実際に受け取る年金額が正確に分かってきたり、老後の生活プランも具体的に立てやすくなってくる時期です。
非課税のメリットを最大化
NISAは投資で得た利益が非課税になる制度。50代からでも10年以上の運用を見据えれば、複利効果を取り込みやすくなります。
つみたて枠 × 成長枠の使い分け
NISAはつみたて投資枠と成長投資枠を上手く使い分けましょう。
- つみたて投資枠:分散されたインデックスファンドでコツコツ積立
- 成長投資枠:ETFやテーマ商品でリターンの上乗せを狙う
NISAについては以下の記事で詳しく解説しています。

仮想通貨を“サテライト”として少額で組み入れる
NISAを基本としながらも仮想通貨(暗号資産)をサテライトとして組み入れることを提案します。
仮想通貨はボラティリティが高い一方、伝統資産と異なる値動きやインフレ耐性が期待できます。
50代は総資産の10%程度を目安に、まずは少額から仮想通貨を積み立てましょう。
始め方のポイント
ボラティリティの高い仮想通貨は一気に買うのではなく、積み立てがおすすめです。
- 銘柄は絞る:ビットコイン(BTC)とイーサリアム(ETH)を中心に
- 積立で平準化:毎月一定額のドルコスト平均法
- 保管リスク対策:取引所とウォレットの基本を理解
NISA口座では現状、仮想通貨は直接購入できません。
NISAは伝統資産の非課税運用に、仮想通貨は課税口座で少額保有する“二刀流”が現実的です。
どの仮想通貨取引所で積立をすべきかは以下の記事で詳しく解説しています。
さらに仮想通貨はレンディングサービスで年利12%で増やせます。
不動産クラファンで“実物資産”に分散する
NISAと仮想通貨にもうひとつ加えたいのが不動産クラウドファンディング(不動産クラファン)です。
不動産クラファンは、運営会社がインターネット上で募集する不動産事業に、1万円程度の少額から複数の投資家が出資し、家賃収入や売却益から生じる分配金を受け取る仕組みです。
株式や仮想通貨と異なり値動き(価格変動)がほとんどないため、想定利回り3〜7%程度で比較的読みやすいリターンを積み上げられるのが特徴です。
特に注目したいのが「キャッシュフロー」を生むという点。株式や仮想通貨は基本的に売却して初めて利益が確定する「値上がり益(キャピタルゲイン)」が中心ですが、不動産クラファンは運用期間中も数ヶ月〜半年ごとに家賃収入から分配金(インカムゲイン)を受け取れる案件が多く、資産を取り崩さずに定期的な現金収入を得られます。

50代に向く理由
日々の値動きに一喜一憂せず、分配金を淡々と積み上げていける不動産クラファンは50代に向いていると言えます。
- 価格変動が小さく、資産全体のブレを抑えやすい
- 「優先劣後方式」を採用する案件が多く、一定の下落までは運営会社が損失を負担
- 実物不動産に裏付けられるためインフレ局面でも資産価値が目減りしにくい
- 定期的なキャッシュフローが得られるため、資産を取り崩さずに生活資金の足しにできる
50代は、資産を「増やす」フェーズから、退職金や年金だけでは足りない期間の生活費を補う「キャッシュフロー」が必要になるフェーズへと移り変わっていく時期でもあります。子どもの独立や住宅ローン完済で支出に余裕が出る一方、年金受給開始までの空白期間や、退職後の収入減少に備えたいというニーズも出てきます。
NISAや仮想通貨が主に「資産を育てる(キャピタルゲイン)」役割を担うのに対し、不動産クラファンは「今の生活を支えるお金を生む(インカムゲイン)」役割を担わせることで、老後を見据えたポートフォリオ全体のバランスが取りやすくなります。
始める前に知っておきたいこと
- 元本保証ではない:不動産価格の下落や空室により分配金・元本が減るリスクがある
- 流動性が低い:運用期間(数ヶ月〜数年)中は原則、途中解約できない商品が多い
- 案件・事業者は分散:1社・1案件に集中せず、複数の運営会社・案件に少額ずつ分けて投資する
不動産クラファンで得た分配金は雑所得として課税対象になるため、NISAの非課税メリットとは切り分けて考える必要があります。
NISAで非課税運用の土台を作りながら、不動産クラファンは課税口座で“堅実に増やす”部分と位置づけるのが現実的です。
具体的な組み合わせ方(ステップ・バイ・ステップ)
NISA × 仮想通貨 × 不動産クラファンの具体的な組み合わせ方は以下の通りです。
- NISAで“土台”を作る:つみたて枠で広く分散するインデックスに毎月積立。成長枠でETF等を少し上乗せ。
- 不動産クラファンで“実物資産×キャッシュフロー”を確保:複数の運営会社・案件に少額ずつ出資し、値動きの小さい分配金を定期的な現金収入として積み上げる。
- 仮想通貨を“スパイス”に:総資産の10%をBTC/ETHへ少額積立。値動きに慣れるまで上限を超えない。
この三位一体で、安定(NISA・不動産クラファン)× 成長(成長枠・仮想通貨)× 実物分散(不動産クラファン)を狙います。
さらにFXを加えて資産形成を加速させたい方は下記の記事もご覧ください。
よくある不安とリスク管理
50代の資産運用でよくある不安とリスク管理についてまとめました。
下落相場が怖い
つみたてとリバランスで平均取得単価を平準化しましょう。リスク資産の比率は年齢・生活資金に合わせて調整していけば問題なし。
仮想通貨の値動きが激しい
比率上限(10%)を厳守。急騰時は利益確定・急落時は買い増ししないなどルール化しましょう。
不動産クラファンは途中で解約できるか不安
運用期間中は原則解約不可のため、当面使う予定のない資金で、かつ複数の運用期間が異なる案件に分けて申し込むと、資金の固定リスクを抑えられます。
手数料・税金がわかりにくい
NISAは非課税枠の範囲・積立設定を確認し、仮想通貨と不動産クラファンはいずれも課税口座での取引となるため、分配金・売買益に課税されます。記録を残して申告の準備を怠らずに。
クイックチェックリスト(保存版)
資産運用を開始する前にチェックリストで確認しましょう。
- NISA:つみたて設定は毎月自動化したか?
- 不動産クラファン:案件ごとの想定利回り・運用期間・優先劣後方式を確認したか?
- 仮想通貨:資産配分の上限(10%)を超えていないか?
- 非常用資金:6〜12か月分の生活費は現預金で確保したか?
- 確定申告:取引履歴・年間損益の管理方法を決めたか?
FAQ(50代からのよくある質問)
50代からの資産運用でよくある質問をまとめました。
Q. 50代からでも間に合いますか?
A. はい。投資期間が10年程度でも、非課税枠の活用と分散・実物資産の組み入れで十分に戦略を立てられます。
Q. いくらから始めるのが現実的?
A. まずは生活防衛資金を確保し、余剰資金の中で1〜3万円/月の積立から。不動産クラファンは1万円程度から複数案件に分散、仮想通貨はその一部(10%)に限定。
Q. 不動産クラファンとNISAはどちらを優先?
A. 基本はNISA優先で非課税メリットを確保し、不動産クラファンで実物資産による分散と安定した利回りを積み増すのが合理的です。
まとめ:守りながら増やす“新しい標準”
大事な老後資金はNISAで守りながらも仮想通貨と不動産クラファンで増やせます。
- NISA:非課税で長期の土台づくり
- 不動産クラファン:実物資産で値動きを抑えつつ、定期的なキャッシュフローで堅実に利回りを積み増し
- 仮想通貨:サテライトで10%、少額積立
50代こそ、守りと成長のバランスが重要。今日から小さく始め、ルールに沿って続けることが最大のリスク管理です。
FIRE投資術については下記の記事で詳しく解説しています。
ほったらかし投資でリスク分散
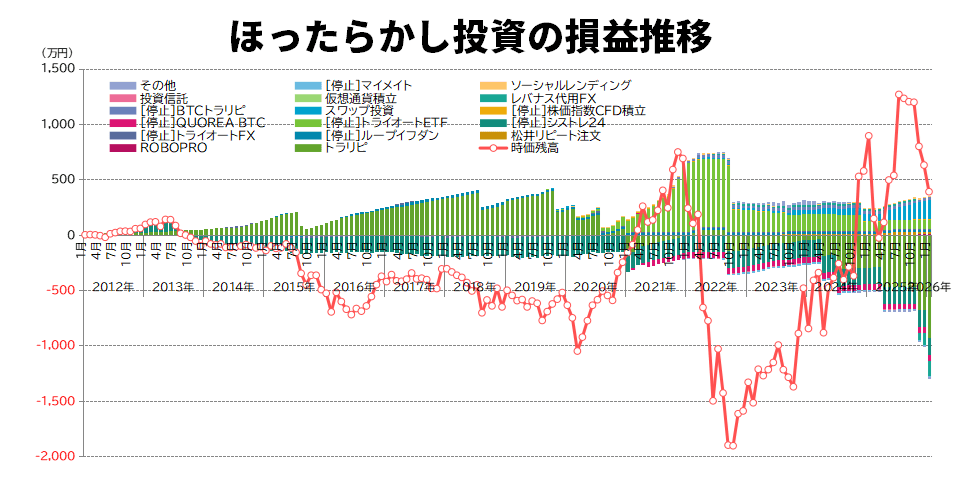
為替コヤジは投資額5,000万円で下記のようなほったらかし投資を実践しています。
| アセットクラス | 投資先 |
| 先進国株式 | 投資信託(オルカン / S&P500 / FANG+ / レバナス) |
| 金(ゴールド) | 投資信託(SBI・iシェアーズ・ゴールド) |
| FX(自動売買) | トラリピ / 松井証券FX |
| FX(スワップ) | セントラル短資FX / みんなのFXなど |
| 仮想通貨(BTC / ETH / XRP) | BitLending / PBRレンディング |
| 不動産クラファン / ソシャレン | みらファン / TOMOTAQU / TORCHESなど |
| ロボアドバイザー | ROBOPRO |
ほったらかし投資は、投資経験がゼロでも問題ありません。
再現性があるので為替コヤジの設定をそっくりそのまま真似れば、同じように不労所得を得ることができます。
為替コヤジはブログ以外にもTwitterやIntagramで週次実績やほったらかし投資で稼ぐコツを発信していますのでフォローしてみよう!
この投稿をInstagramで見る
