「S&P500に投資したいけど、もっと資金効率よく増やせないかな?」
そう考えて、私(為替コヤジ)が2019年10月に始めたのが株価指数CFDによる積立投資です。GMOクリック証券で「米国S500(S&P500)」と「イギリス100(FTSE100)」をコツコツ買い増していく計画でした。
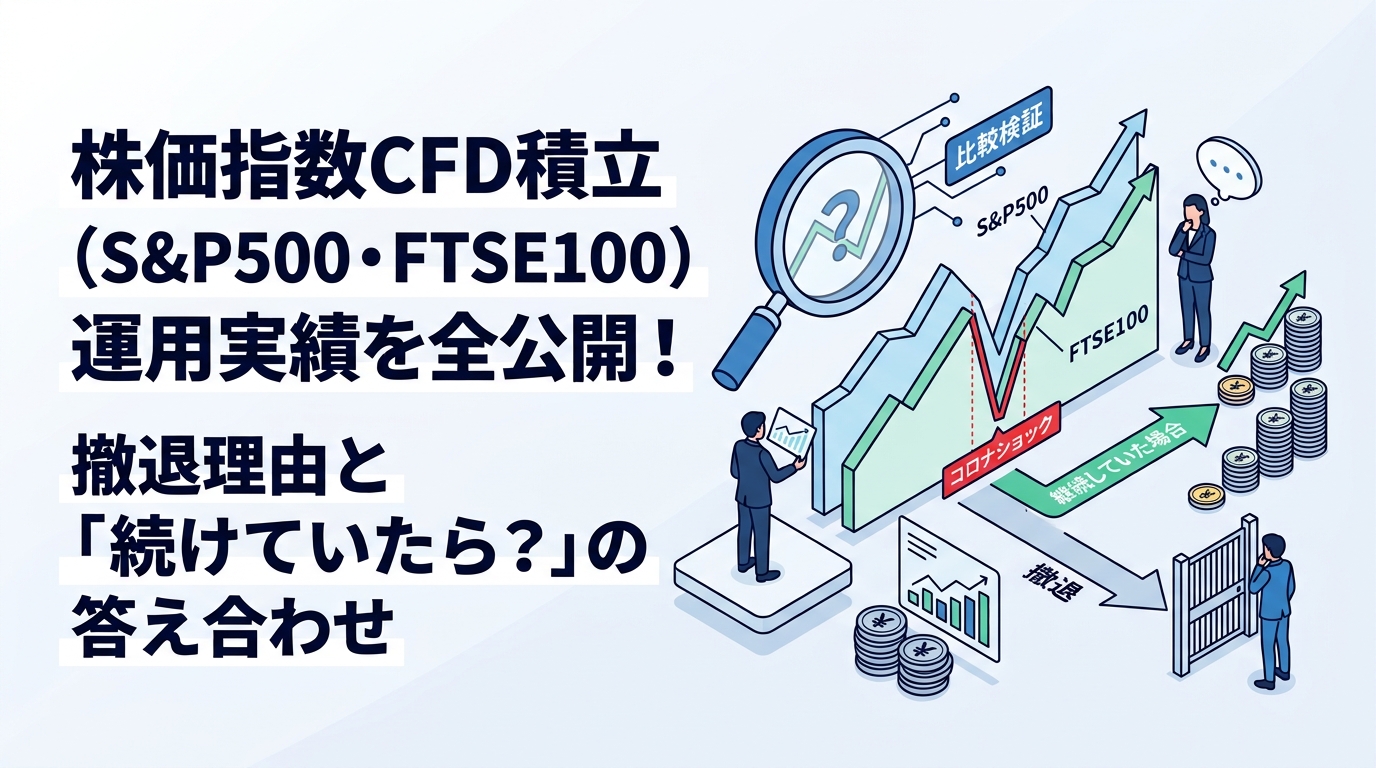
ところが、開始からわずか5ヶ月後にコロナショックが直撃します。ロスカットを避けるために証拠金を大幅に積み増すことになり、最終的には2020年9月にすべて決済して撤退しました。
本記事では、この株価指数CFD積立の運用方針・運用実績・撤退理由を包み隠さず公開します。さらに、2026年10月時点の相場で「もし続けていたらどうなっていたか」を答え合わせし、失敗から学んだ教訓と、これから株価指数CFDを始める人向けの「負けにくいやり方」まで解説します。
結論から言うと、株価指数CFD積立は「レバレッジを抑えて、右肩上がりの指数を選べば」今でも十分に魅力的な投資法です。私の失敗談を、ぜひあなたの成功の材料にしてください。
- 株価指数CFDの仕組みとETF・投資信託との違い
- 米国S500(S&P500)とイギリス100(FTSE100)の特徴と必要資金
- 為替コヤジの株価指数CFD積立の運用方針と運用実績
- コロナショックで株価指数CFD積立から撤退した理由
- 2026年時点で「続けていたら?」の答え合わせ
- 失敗から学んだ5つの教訓と、今から始めるおすすめの方法
- 株価指数CFDならGMOクリック証券をおすすめする理由
株価指数CFDを始めるなら、手数料無料・0.1枚から取引できるGMOクリック証券がおすすめです。口座開設は無料なので、まだの方はこの機会に開設しておきましょう。

【結論】為替コヤジの株価指数CFD積立の運用実績まとめ
まずは結論から、私が行った株価指数CFD積立の概要をまとめます。忙しい方はこの表だけでも全体像がつかめるはずです。
| 項目 | 内容 |
|---|---|
| 運用期間 | 2019年10月~2020年9月(約1年) |
| 利用した証券会社 | GMOクリック証券(CFD口座) |
| 投資銘柄 | 米国S500(S&P500)、イギリス100(FTSE100) |
| 積立額 | 毎月3万円 |
| 実効レバレッジ | 当初3倍強 → コロナショック後は約2倍 |
| 結果 | 2020年9月に全決済して撤退 |
| 撤退理由 | コロナショックで1枚あたりの必要資金が約1.5倍に増え、想定利回りが大きく低下したため |
私の株価指数CFD積立は「失敗」で終わりましたが、原因ははっきりしています。レバレッジを高くかけすぎたこと、そして暴落時の資金計画が甘かったことです。裏を返せば、この2点さえ押さえれば株価指数CFDは強力な武器になります。ここから詳しく解説していきます。
株価指数CFDとは?仕組みをわかりやすく解説

運用実績の前に、そもそも株価指数CFDとはどんな金融商品なのかを押さえておきましょう。FXを経験したことがある方なら、すぐに理解できるはずです。
CFDは「差金決済取引」のこと
CFD(Contract For Difference)とは「差金決済取引」のことで、株価指数や商品(金・原油など)、個別株などの価格変動に対して、現物を受け渡しせずに売買の差額だけをやり取りする取引です。実は、為替を対象にしたCFDが「FX」です。
このうち、S&P500や日経225、FTSE100などの株価指数を対象にしたものが「株価指数CFD」です。証拠金を預けてレバレッジをかけられるので、少ない資金で大きな金額を動かせます。
FXの基本についてはこちらの記事で詳しく解説しています。
株価指数CFDとETF・投資信託の違い
「S&P500に投資するなら、投資信託やETFでいいのでは?」と思う方も多いでしょう。もちろんそれも正解です。ここでは、それぞれの違いを比較してみます。
| 項目 | 株価指数CFD | ETF・投資信託 |
|---|---|---|
| レバレッジ | 最大10倍 | なし(1倍) |
| 売りから入る | できる | できない |
| 取引時間 | ほぼ24時間(平日) | 取引所の立会時間・1日1回の基準価額 |
| 配当・コスト | 価格調整額などで調整 | 分配金・信託報酬 |
| 税金 | 申告分離課税20.315%(雑所得) | 申告分離課税20.315%(譲渡所得等) |
| NISA | 対象外 | 対象(つみたて投資枠・成長投資枠) |
| ロスカット | あり | なし |
株価指数CFDの最大の魅力は、レバレッジをかけて資金効率を高められることと、下落局面で「売り」から入ってヘッジできることです。一方で、NISAが使えずロスカットのリスクがある点は投資信託に劣ります。
そのため私は現在、コアは新NISAでのインデックス投資、サテライトでレバレッジ商品という使い分けをしています。投資信託での積立については以下の記事をご覧ください。

株価指数CFDの「価格調整額」とは
株価指数CFDを長期で保有する場合に必ず知っておきたいのが「価格調整額」です。これを理解していないと、思わぬコストを支払うことになります。
GMOクリック証券の株価指数CFDは、多くの銘柄が株価指数先物を参照原資産としています。先物には期限(限月)があるため、限月が切り替わるタイミングで新旧の価格差を調整する仕組みが「価格調整額」です。
価格調整額は、おおまかに言えば「金利」と「配当」の差で決まります。
- 金利が配当利回りより高い → 買いポジションは価格調整額を支払う傾向
- 配当利回りが金利より高い → 買いポジションは価格調整額を受け取る傾向
私が運用していた2019年当時、米国S500の買いポジションの価格調整額はマイナス(支払い)、配当利回りの高いイギリス100はプラス(受け取り)でした。価格調整額は金利や配当の状況で変わるので、取引前に必ずGMOクリック証券の公式サイトで最新の実績を確認しましょう。
株価指数CFDの税金
税金面も、FX経験者にはおなじみの仕組みです。
店頭CFDの利益は「先物取引に係る雑所得等」として、申告分離課税(所得税・住民税・復興特別所得税を合わせて20.315%)の対象になります。FXや先物取引との損益通算ができ、損失が残った場合は確定申告をすることで翌年以降3年間繰り越せるのもメリットです。
為替コヤジが選んだ2銘柄|米国S500とイギリス100
株価指数CFDには日本225、米国30(NYダウ)、米国NQ100(ナスダック100)など多くの銘柄がありますが、私が選んだのは「米国S500」と「イギリス100」の2銘柄です。それぞれ役割がまったく違うので、順番に解説します。

米国S500(S&P500)|値上がり益を狙う成長エンジン
米国S500は、米国の代表的な株価指数「S&P500」の先物を参照原資産とする株価指数CFDです。S&P500は、S&Pダウ・ジョーンズ・インデックスが算出する、米国を代表する大型株約500銘柄で構成された指数です。
米国株の強さは、世界の時価総額ランキングを見れば一目瞭然です。平成元年(1989年)には世界の時価総額上位50社のうち32社を日本企業が占めていましたが、平成30年(2018年)には日本企業はトヨタ自動車の1社のみとなり、上位の多くを米国企業が占めるようになりました。
S&P500はリーマンショックやコロナショックで一時的に大きく下落しながらも、長期的には右肩上がりで成長してきました。2026年10月には7,800ポイント台で史上最高値を更新しており、10年前(2016年10月の2,100ポイント台)と比べると約3.6倍になっています。
ただし、2019年当時から買いポジションの価格調整額はマイナスでした。つまり米国S500は、配当(インカムゲイン)狙いではなく値上がり益(キャピタルゲイン)を狙う銘柄です。
【旧記事の訂正】以前の記事で「過去10年で2.87倍=年利28.7%」と記載していましたが、これは誤りでした。10年で2.87倍を年率(複利)に換算すると約11%です。お詫びして訂正いたします。
イギリス100(FTSE100)|価格調整額を狙う高配当エンジン
イギリス100は、ロンドン証券取引所に上場する時価総額上位100社で構成される株価指数「FTSE100」の先物を参照原資産とする株価指数CFDです。
FTSE100はエネルギー、金融、資源、生活必需品などの高配当株の比率が高く、配当利回りが高いのが特徴です。2019年当時、イギリス100の買いポジションは年間で1枚あたり約3,600円の価格調整額を受け取れており、レバレッジ1倍換算で年利約3.6%でした。
値上がり益ではS&P500に劣るものの、FTSE100も2026年7月に11,000ポイント目前の史上最高値を記録するなど、近年は好調に推移しています。
米国S500とイギリス100の比較|必要資金はいくら?
では、実際にいくらあれば取引できるのでしょうか。2026年10月中旬の相場をもとに、2銘柄の必要資金を試算してみました。
| 項目 | 米国S500 | イギリス100 |
|---|---|---|
| 参照原資産 | S&P500先物(CME) | FTSE100先物(ICE) |
| 取引通貨 | 米ドル | 英ポンド |
| 取引単位(1枚) | CFD価格の1倍 | CFD価格の0.1倍 |
| 最小取引数量 | 0.1枚 | 0.1枚 |
| 1枚の取引金額(目安) | 約121万円 | 約23万円 |
| 最低必要証拠金(0.1枚・レバ10倍) | 約1.2万円 | 約2,300円 |
| レバレッジ2倍で1枚持つ場合 | 約61万円 | 約11万円 |
| レバレッジ2倍で0.1枚持つ場合 | 約6.1万円 | 約1.1万円 |
| 取引時間(日本時間・夏時間) | 月~金 7:00~翌5:59 | 月~金 9:00~翌5:00 |
※S&P500=約7,660、FTSE100=約10,880、米ドル円=約158円、英ポンド円=約210円で試算(2026年10月中旬)。実際の金額は相場により変動します。最新の取引条件はGMOクリック証券の公式サイトでご確認ください。
表を見てわかるとおり、最大レバレッジ10倍なら米国S500は約1.2万円、イギリス100はわずか約2,300円から取引できます。ただし、レバレッジ10倍では10%下落しただけで証拠金が吹き飛ぶ計算になるので、長期の積立には向きません。
過去の暴落を振り返ると、S&P500はリーマンショック時に高値から約57%(終値ベース)、FTSE100はITバブル崩壊時に約50%下落しています。「半値まで下がっても耐える」を基準にするなら、レバレッジは2倍以下が目安になります。
株価指数CFD積立なら「GMOクリック証券」がおすすめ

株価指数CFDを取り扱う会社はいくつかありますが、少額から積立をするなら私はGMOクリック証券一択だと考えています。その理由を具体的に紹介します。
GMOクリック証券のCFDが選ばれる5つの理由
GMOクリック証券は、国内店頭CFD取引高シェア11年連続No.1(同社調べ、2014年1月~2024年12月)の実績を持つ、CFDの最大手です。積立派にとって嬉しいポイントは次の5つです。
- 取引手数料が無料:何度買い増しても手数料はかかりません
- 0.1枚から取引できる:株価指数先物を参照する銘柄は最小0.1枚なので、毎月の少額積立と相性抜群です
- 決済期限がない:長期保有を前提とした積立が可能です
- スプレッドが狭い:米国S500の平均スプレッドは0.4ドル前後(2026年の配信実績)と低水準です
- 建玉ごとにロスカットレートを設定できる:任意証拠金で建玉ごとにリスク管理ができます
さらに、米国S500やイギリス100以外にも、日本225、米国NQ100、金・原油などの商品CFD、米国の個別株CFDまで150以上の銘柄を1つの口座で取引できます。GMOクリック証券の評判や詳しい特徴は以下の記事でまとめています。
くりっく株365との違い|長期保有なら店頭CFD
株価指数の証拠金取引といえば、東京金融取引所の「くりっく株365」もあります。かつては決済期限なしで長期保有できる人気商品でしたが、制度が変わりました。
従来のくりっく株365は2021年3月に上場廃止となり、2020年10月に上場した「リセット付証拠金取引」に移行しました。リセット付証拠金取引には取引期限(リセット日)があるため、何年も持ち続ける積立投資には店頭CFDのほうが向いています。

なお、株価指数を「自動売買」で取引したい方には、くりっく株365を使ったループ株365という選択肢もあります。
GMOクリック証券の口座開設方法
GMOクリック証券の口座開設は、スマホやパソコンから最短5分ほどで申し込みが完了します。流れは次のとおりです。
- GMOクリック証券の公式サイトにアクセスし、口座開設の申し込みに進みます
- 氏名・住所などの基本情報を入力します
- CFD取引口座も同時に申し込みます(証券口座開設後に追加申し込みも可能です)
- 投資経験などの質問に回答します
- 本人確認書類をアップロードします(マイナンバーカードがあると手続きがスムーズです)
- 審査完了後、ログイン情報が届いたら取引開始です
申込画面の仕様は変更されることがあるので、最新の手順は公式サイトの案内に従ってください。
為替コヤジの株価指数CFD積立|運用方針

ここからは、私が実際に行った株価指数CFD積立の運用方針を公開します。「どういうルールで運用し、どこに落とし穴があったのか」を中心にご覧ください。
「イギリス100×3枚+米国S500×1枚」を1セットで積み立て
私の運用方針は、高配当のイギリス100で価格調整額(インカム)を受け取りつつ、米国S500で値上がり益(キャピタル)を狙うハイブリッド型でした。
- 毎月3万円を積み立てる
- 「イギリス100×3枚+米国S500×1枚」を1セットとして繰り返す
- 積立額5万円でイギリス100を1枚購入(開始当初は3万円)
- 積立額15万円で米国S500を1枚購入(開始当初は10万円)
- 暴落したタイミングで追加購入する
- 購入はGMOクリック証券で行う
当時(2019年秋)は米国S500が1枚約32万円、イギリス100が1枚約10万円だったので、開始当初の実効レバレッジは3倍強でした。リーマンショック級に耐えるならレバレッジ2倍が安全だと分かっていながら、「当面はリスクを取ろう」と判断したのです。この判断が、のちの撤退につながります。
任意証拠金でロスカットレートを設定する
GMOクリック証券の株価指数CFDで長期保有する場合、必ず理解しておきたいのが「任意証拠金」です。
GMOクリック証券のCFDは、建玉ごとにロスカットレートを設定できます。ロスカットレートを下げる(買いの場合)には、必要証拠金とは別に、建玉へ証拠金を割り当てます。この証拠金を「任意証拠金」と呼びます。任意証拠金は割り当てるだけでなく、取引余力に戻すことも可能です。

私は以下のようにロスカットレートを設定していました。
<米国S500>ロスカットレート=2,000

<イギリス100>ロスカットレート=4,000

任意証拠金を割り当てないままだと、必要証拠金ギリギリでロスカットレートが設定されてしまいます。長期保有するなら、任意証拠金でロスカットレートを十分に下げておくことが必須です。
為替コヤジの株価指数CFD積立|運用実績と撤退理由
いよいよ運用実績です。結果だけでなく、「なぜ撤退を決めたのか」という判断のプロセスも含めて正直にお伝えします。
運用の推移|開始5ヶ月でコロナショックが直撃
2019年10月に積立を開始してからの主な出来事を時系列でまとめました。
| 時期 | 出来事 | S&P500 | FTSE100 |
|---|---|---|---|
| 2019年10月 | 積立開始(実効レバレッジ3倍強) | 約2,980 | 約7,400 |
| 2020年1~2月 | 両指数とも高値圏 | 約3,390(2月19日) | 約7,670(1月17日) |
| 2020年3月23日 | コロナショックの底 | 約2,240(高値比 約-34%) | 約4,990(高値比 約-35%) |
| 2020年3月~ | ロスカット回避のため証拠金を約1.5倍に増額 | - | - |
| 2020年9月 | 全建玉を決済して撤退 | 約3,360 | 約5,870 |
※指数はいずれも終値ベースの概数です。
2020年3月、新型コロナウイルスの感染拡大で世界の株式市場が急落しました。S&P500もFTSE100も、わずか1ヶ月ほどで高値から3割以上下落しています。レバレッジ3倍強で運用していた私のポジションは、ロスカットを避けるために証拠金を大幅に追加するしかありませんでした。
結果として、1枚あたりの必要資金は次のように約1.5倍に膨らみました。
- 米国S500(S&P500):10万円 → 15万円
- イギリス100(FTSE100):3万円 → 5万円
最終運用実績
決済時点の運用実績は以下のとおりです。


S&P500はコロナショック後に急回復し、2020年9月には積立開始時の水準を上回っていました。一方、FTSE100は回復が鈍く、撤退時点でも開始時から約2割低い水準にとどまっていました。
撤退を決めた3つの理由
では、なぜ私は株価指数CFD積立から撤退したのか。理由は大きく3つあります。
- 想定利回りが大幅に下がった:1枚あたりの必要資金が約1.5倍になったことで、同じ値上がりでも資金に対する利回りは約3分の2に低下しました
- イギリス100の配当戦略が崩れた:コロナ禍で英国企業の減配が相次ぎ、高配当を前提にしたイギリス100の魅力が薄れました
- 資金効率のよい他の投資先があった:当時の私はFX自動売買やスワップ投資にも資金を振り分けており、利回りが下がったCFDに資金を拘束し続ける理由がなくなりました
私がこれまでに撤退した投資サービスと、その理由は以下の記事でまとめています。失敗談こそ参考になると思うので、ぜひあわせてご覧ください。
【2026年答え合わせ】もし株価指数CFD積立を続けていたら?
撤退から約6年。正直なところ、「あのまま続けていたらどうなっていたのか」はずっと気になっていました。そこで2026年10月時点の相場で答え合わせをしてみます。
| 項目 | S&P500 | FTSE100 |
|---|---|---|
| 積立開始時(2019年9月末) | 約2,977 | 約7,408 |
| 撤退時(2020年9月末) | 約3,363 | 約5,866 |
| 2026年10月16日 | 約7,659 | 約10,882 |
| 開始時からの上昇率 | 約2.6倍 | 約1.5倍 |
| 年率換算(指数のみ) | 約14% | 約6% |
| 開始時の1枚を持ち続けた場合の値上がり益(試算) | 約74万円(米国S500×1枚) | 約22万円(イギリス100×3枚) |
※値上がり益は「指数の値幅×取引単位×2026年10月中旬の為替レート(米ドル円約158円・英ポンド円約210円)」で試算した概算です。価格調整額やスプレッド、限月交代による差異は含みません。
結果は一目瞭然です。S&P500は開始時から約2.6倍、FTSE100も約1.5倍になり、どちらも史上最高値圏に到達しました。さらにこの間、円安が大きく進んだため、米ドル建て・英ポンド建てのCFDは為替面でも追い風を受けています。
もちろん、米国S500の買いポジションは価格調整額を支払い続けることになるので、実際の利益は試算より目減りします。それでも、コロナショックの底で手放さずに持ち続けていれば、大きな利益になっていたのは間違いありません。
正直、悔しいです。ただ、これは「結果論」でもあります。当時の私は実効レバレッジが高く、追加資金を入れ続けなければロスカットされる状況でした。暴落時に「持ち続けられるポジション」を作れていなかったことこそが本当の敗因です。
株価指数CFD積立の失敗から学んだ5つの教訓
私の失敗から得られた教訓を5つにまとめました。これから株価指数CFDを始める方は、ぜひこの5つを守ってください。
教訓1:レバレッジは2倍以下に抑える
最大の教訓はこれです。株価指数はリーマンショック級なら約半値、コロナショックでも3割以上下落します。レバレッジ2倍以下なら、指数が半値になってもロスカットされずに耐えられる計算です。長期積立なら1~1.5倍でも十分です。
教訓2:暴落時の「追加資金」をあらかじめ確保しておく
「暴落したら追加購入する」という方針自体は正しかったのですが、私の場合は追加資金をロスカット回避に使ってしまい、買い増しできませんでした。暴落時の買い増し資金と、ロスカット回避用の資金は別枠で確保しておくことが大切です。
教訓3:長期で持つなら右肩上がりの指数を選ぶ
同じ期間でも、S&P500とFTSE100では成績に大きな差がつきました。価格調整額のプラス・マイナスよりも、指数そのものの成長力のほうが長期リターンへの影響は大きいのです。
教訓4:価格調整額は「金利」で変わることを理解する
2019年当時と比べると、世界的に金利水準が大きく変化しました。価格調整額は金利と配当の差で決まるため、「高配当指数だから必ずもらえる」とは限りません。定期的に公式サイトで実績をチェックしましょう。
教訓5:一時の暴落で投資をやめない
結局のところ、コロナショックの底で悲観して撤退しなければ、大きな利益を得られていました。ロスカットされない設計にしておけば、暴落はむしろ買い場になります。
これから株価指数CFDを始めるなら|為替コヤジのおすすめプラン
失敗を踏まえて、今の私が株価指数CFD積立をゼロから始めるならどうするか。具体的なプランを紹介します。2019年当時にはなかった「0.1枚取引」を使えば、少額でもレバレッジを抑えた積立が可能です。
銘柄は米国S500を中心にする
長期の値上がりを狙うなら、米国S500を中心にするのがおすすめです。米国株のさらなる成長を狙うなら米国NQ100(ナスダック100)も候補ですが、値動きが大きいのでレバレッジはさらに控えめにしましょう。
0.1枚ずつ、レバレッジ2倍以下で積み立てる
米国S500を0.1枚・レバレッジ2倍で持つなら、必要資金は約6.1万円です(2026年10月中旬の試算)。たとえば次のようなプランが考えられます。
| 毎月の積立額 | 買い増しのペース(米国S500) | 実効レバレッジ |
|---|---|---|
| 1万円 | 約6ヶ月ごとに0.1枚 | 約2倍 |
| 3万円 | 約2ヶ月ごとに0.1枚 | 約2倍 |
| 6万円 | 毎月0.1枚 | 約2倍 |
※S&P500=約7,660、米ドル円=約158円で試算。指数や為替の変動に応じて調整してください。
購入したら任意証拠金を割り当て、ロスカットレートを現在値の半値以下に設定しておけば、リーマンショック級の暴落にも耐えられます。
新NISAと組み合わせてコア・サテライトで運用する
株価指数CFDはNISAの対象外なので、資産形成のコアはやはり新NISAでのインデックス投資がおすすめです。そのうえで、余裕資金の一部を株価指数CFDでレバレッジ運用するのが、私の考えるベストバランスです。
資金別のポートフォリオの組み方は、以下の記事で詳しく解説しています。
また、レバレッジをかけた米国株投資としては、FXの証拠金を活用する「レバナス代用FX」も実践中です。興味のある方はあわせてご覧ください。
「自分で積み立てるのは面倒」という方は、ETFやCFDを自動売買できるサービスもあります。各サービスの違いはこちらで比較しています。
株価指数CFD積立に関するよくある質問
最後に、株価指数CFD積立についてよくいただく質問にお答えします。
Q. 株価指数CFDはいくらから始められますか?
GMOクリック証券なら、最大レバレッジ10倍で米国S500は約1.2万円、イギリス100は約2,300円から取引できます(2026年10月中旬の試算)。ただし、長期積立ならレバレッジ2倍以下を目安に、米国S500なら0.1枚あたり約6万円を用意するのがおすすめです。
Q. 株価指数CFDに積立注文機能はありますか?
GMOクリック証券のCFDは投資信託のような自動積立機能はないため、毎月決まった日に自分で買い注文を出す必要があります。私は給料日後に注文するルールにしていました。
Q. 株価指数CFDは長期保有しても大丈夫ですか?
GMOクリック証券の株価指数CFDには決済期限がないため、長期保有が可能です。ただし、価格調整額の受け払いが発生することと、レバレッジをかけすぎるとロスカットのリスクがあることに注意しましょう。
Q. 株価指数CFDの利益に税金はかかりますか?
かかります。店頭CFDの利益は申告分離課税(20.315%)の対象で、原則として確定申告が必要です。FXや先物取引との損益通算や、損失の3年間の繰越控除が可能です。
Q. 投資信託でS&P500を買うのとどちらがいいですか?
投資初心者の方や、手間をかけずに長期投資したい方は、新NISAで投資信託を買うのが第一選択です。株価指数CFDは、NISA枠を使い切った方や、少ない資金で効率よく運用したい方、下落局面でヘッジしたい方に向いています。
まとめ:株価指数CFD積立はレバレッジを抑えれば強力な武器になる
最後に、本記事の内容をまとめます。
- 為替コヤジは2019年10月からGMOクリック証券で米国S500とイギリス100の積立を開始
- 実効レバレッジ3倍強で運用した結果、コロナショックで証拠金を約1.5倍に増額
- 想定利回りが大きく下がったため、2020年9月に全決済して撤退
- 2026年10月時点では、S&P500は開始時の約2.6倍、FTSE100は約1.5倍に上昇
- 敗因は「レバレッジのかけすぎ」と「暴落時の資金計画の甘さ」
- 今から始めるなら、米国S500を0.1枚ずつ、レバレッジ2倍以下で積み立てるのがおすすめ
私自身は株価指数CFD積立から撤退しましたが、答え合わせをした今、改めて思うのは「右肩上がりの指数を、ロスカットされないレバレッジで持ち続ける」ことができれば、株価指数CFDは非常に効率のよい投資法だということです。
S&P500ならETFや投資信託でも積み立てられますが、レバレッジをかけられるCFDなら、少ない資金でリターンを最大化することも可能です。私の失敗を教訓に、ぜひ「負けにくい株価指数CFD積立」にチャレンジしてみてください。
株価指数CFDならGMOクリック証券がおすすめなので、口座開設がまだの方はこの機会に開設しておきましょう。
手間をかけずに資産を増やす「ほったらかし投資」の全体像は、こちらの記事で紹介しています。

コメント